
Мы используем cookie, чтобы сделать сайт лучше
Настройки Cookie
Файлы cookie, необходимые для корректной работы сайта, всегда включены. Другие файлы cookie можно настроить.
Миллиард в рассрочку. Как Центру Шамиля Ахмадуллина перестать покупать каждого ученика заново
Мама первоклассника покупает на маркетплейсе тетрадь «Скорочтение для детей». Через неделю ребенок читает быстрее, и мама довольна автором. Через месяц она видит рекламу бесплатного марафона того же автора, и компания платит за ее внимание так, будто они никогда не встречались.
В этой сцене виден весь парадокс ООО «ЦКРША». Выручка выросла на 35% и превысила 1,1 млрд ₽, а прибыль упала на 44%. Сможет ли школа превратить 4 миллиона проданных книг в поток учеников или продолжит покупать заново тех, кто уже пришел?
1. Тренды, определяющие будущее компании
2. Описание компании и бизнес-модель
ООО «Центр когнитивного развития Шамиля Ахмадуллина» (ООО «ЦКРША»), бренды «Детский центр Шамиля Ахмадуллина» и «УмноШкола». ИНН 1684013984, ОГРН 1231600036238, Казань, регистрация 12 июля 2023 года. Единственный учредитель Шамиль Ахмадуллин. С 1 июля 2026 года генеральный директор Алексей Александров. Есть лицензия на образовательную деятельность, заявлены статусы резидента «Сколково» и «ИТ-парка».
История. Школу скорочтения Шамиль Ахмадуллин основал в 2013 году и довел франшизу до 30 школ. В пандемию он закрыл офлайн-сеть и ушел в онлайн и книги, в отличие от ровесников AMAkids (1 027 центров) и IQ007 (705 школ), которые остались на франшизе. Книги дали 4+ млн проданных экземпляров, а «Скорочтение для детей от 6 до 9 лет» стало №1 на Wildberries в 2021 году.
История. Школу скорочтения Шамиль Ахмадуллин основал в 2013 году и довел франшизу до 30 школ. В пандемию он закрыл офлайн-сеть и ушел в онлайн и книги, в отличие от ровесников AMAkids (1 027 центров) и IQ007 (705 школ), которые остались на франшизе. Книги дали 4+ млн проданных экземпляров, а «Скорочтение для детей от 6 до 9 лет» стало №1 на Wildberries в 2021 году.
Масштаб. Сейчас в центре учатся 12 000 детей, команда больше 350 человек, и большая часть работает по договорам. Это около 2% детского онлайн-образования (оценка).
Бизнес-модель: почему именно так
Книга продает знакомство, а платит за него покупатель. Родители сами оплачивают первое знакомство с методикой, а пособия по 1 000–1 400 ₽ стоят в 2–2,5 раза дороже средней детской книги.
Лицензия превращает курсы в школу. Она дает материнский капитал, налоговый вычет до 14 300 ₽ на ребенка в год (110 000 × 13%) и аттестацию для семейного обучения.
Автор и управляющий разделены. С июля 2026 года компанией руководит наемный директор, а основатель пишет бестселлеры, которые приводят учеников.
Гибкая команда дает скорость. Договоры позволяют набирать педагогов и продавцов под сезон. Выручка на штатного сотрудника составляет около 30 млн ₽ (1 112,3 / 37).
3. Что решает SWOT-анализ для этой компании
4. SWOT-анализ
Strengths (Сильные стороны)
Протез, который слышит намерение, а не мышцу
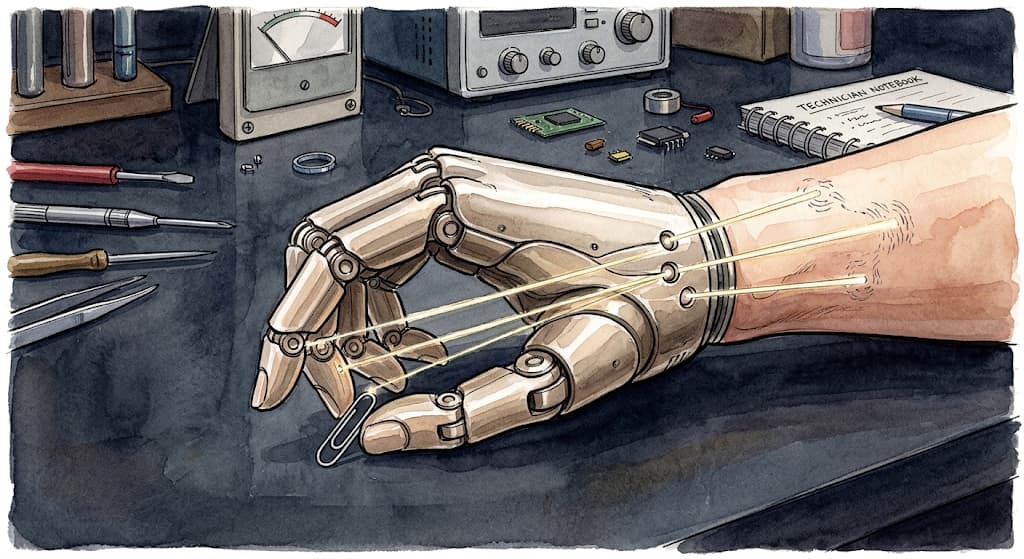
Omni Hand считывает намерение пользователя оптическими датчиками, а не только электрический сигнал мышцы. Классические протезы плохо работают у людей с ослабленными или атрофированными мышцами, а здесь они получают шанс. Так узкая техническая ниша превращается в широкий рынок пациентов, которым раньше протез просто не могли подобрать. Патент на оптическую систему делает защиту прочнее: одной закупкой китайских компонентов её не повторишь. Это единственная строчка в резюме, которую пока не может повторить ни один российский конкурент.
Omni Hand считывает намерение пользователя оптическими датчиками, а не только электрический сигнал мышцы. Классические протезы плохо работают у людей с ослабленными или атрофированными мышцами, а здесь они получают шанс. Так узкая техническая ниша превращается в широкий рынок пациентов, которым раньше протез просто не могли подобрать. Патент на оптическую систему делает защиту прочнее: одной закупкой китайских компонентов её не повторишь. Это единственная строчка в резюме, которую пока не может повторить ни один российский конкурент.
Лояльность, которая растёт вместе с ребёнком
До появления «Моторики» детям предлагали неподвижный муляж, который те снимали сами. Функциональную руку для ребёнка с двух лет делает только эта компания. Сегмент почти не приносит операционной прибыли: дети растут, протез приходится менять каждые несколько месяцев. Зато он же держит конкурентов на расстоянии, ведь обслуживать растущего ребёнка сложнее и дороже, чем взрослого. Ребёнок, выросший с этим протезом, с большой вероятностью останется клиентом и во взрослом возрасте.
Филиал на месте, а не посылка с таможни
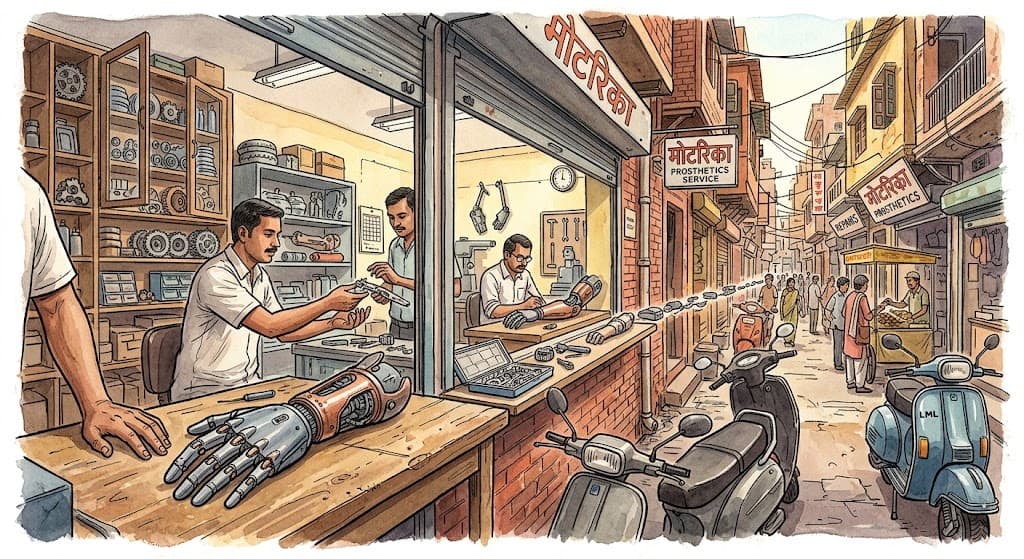
Обычный экспортёр отправляет партию и переключается на следующего покупателя. «Моторика» открывает офис, обучает специалистов и строит ремонт на месте. Причина проста: протез требует постоянного обслуживания, а запчасти через таможню доезжают неделями. Офис в Нью-Дели работает с 2025 года, а первая крупная партия — около 600 протезов — готовится к отгрузке траншами. Модель растёт медленнее, чем простая продажа, но иностранному конкуренту мало скопировать протез: ему придётся повторить всю сеть вокруг него.
Вся цепочка под одним брендом
Три года назад у компании была одна бионическая кисть. Сейчас есть протезы рук и ног, коляски и нейростимуляторы. Обычное региональное предприятие делает либо протезы, либо коляски, но не всё сразу. «Моторика» может прийти в госзакупку или частную клинику с готовым решением на любой этап пациента, а не с одним изделием. Покупка ЗСО дала более 40 тысяч колясок в год — по сути, второй крупный бизнес внутри компании. Чтобы догнать её по широте линейки, конкурентам придётся либо скупать активы, либо годами строить свои.
Реабилитация до выдачи
Вокруг протеза «Моторика» строит платформу ATTILAN: VR-реабилитация, на которой пациент учится управлять протезом ещё до его получения. Обычная мастерская отдаёт протез и на этом заканчивает работу. Компания сопровождает человека до тех пор, пока он не научится пользоваться рукой. Хорошо обученный пользователь реже бросает протез и охотнее рекомендует его другим. Так реабилитация становится ещё одной причиной выбрать именно эту технику.
Масштаб, недоступный мастерской
Заявленная мощность — до 10 000 протезов рук в год. Мастерская, где каждое изделие подгоняют вручную, столько не сделает физически. Поэтому «Моторика» может участвовать в крупных тендерах, где важны не только цена, но и умение закрыть партию в срок. Чем больше выпуск, тем дешевле каждая единица. Этот запас прочности пригодится в конкуренции с Ottobock на рынках, где цена решает больше, чем бренд.
Заявленная мощность — до 10 000 протезов рук в год. Мастерская, где каждое изделие подгоняют вручную, столько не сделает физически. Поэтому «Моторика» может участвовать в крупных тендерах, где важны не только цена, но и умение закрыть партию в срок. Чем больше выпуск, тем дешевле каждая единица. Этот запас прочности пригодится в конкуренции с Ottobock на рынках, где цена решает больше, чем бренд.
Weaknesses (Слабые стороны)
Пять новых бизнесов, которых пока нужно кормить
Выручка выросла на 70%, а чистая прибыль упала на 21%, рентабельность спустилась до 18%. Причина не в сбое, а в выборе: компания одновременно запускает ноги, нейростимуляторы, клиники и осваивает купленный завод колясок. Каждое из направлений выглядит логично, но вместе они съедают маржу зрелого производства рук. Если хотя бы одно не окупится в срок, давление на рентабельность усилится. Инвесторам перед IPO придётся отдельно объяснять, почему прибыль падает, когда бизнес растёт.
Выручка выросла на 70%, а чистая прибыль упала на 21%, рентабельность спустилась до 18%. Причина не в сбое, а в выборе: компания одновременно запускает ноги, нейростимуляторы, клиники и осваивает купленный завод колясок. Каждое из направлений выглядит логично, но вместе они съедают маржу зрелого производства рук. Если хотя бы одно не окупится в срок, давление на рентабельность усилится. Инвесторам перед IPO придётся отдельно объяснять, почему прибыль падает, когда бизнес растёт.
Один фонд решает половину выручки
Основную часть протезов в России государство выдаёт бесплатно, а закупает их единый оператор — Социальный фонд, объединённый с 2023 года. От его сроков, нормативов и бюджета напрямую зависит выручка компании. Для всей отрасли это норма, но для лидера рынка привязка сильнее: чем больше доля в госзаказе, тем сильнее результат связан с бюджетным циклом. Клиники «Моторика Орто» отвечают на этот риск, но пока не перекрывают его масштаб. Для инвестора это не классический медтех, а подрядчик с одним крупным заказчиком.
Импортное сердце в корпусе с российским паспортом
Чипы, датчики и моторы в стране массово не производят, и «Моторика» не может полностью убрать импортные звенья из цепочки. Каждый новый виток санкций удлиняет поставки и удорожает изделие. Так живёт вся отрасль, но у крупного производителя с мощностью 10 000 протезов в год сбой поставок заметнее, чем у маленькой мастерской. Технологическое лидерство здесь напрямую зависит от того, как быстро удастся локализовать критичные узлы.
Скупка идёт быстрее, чем осваивается купленное
За два года компания взяла контрольный пакет ЗСО, получила разрешения на нейростимуляторы и запустила сеть клиник. Завод колясок живёт по другим правилам и работает с другими клиентами, и его интеграция — отдельная большая задача. Решать её приходится параллельно с подготовкой к IPO, а не до неё. Если производство протезов и колясок не заработает как одно целое, купленный актив рискует остаться довеском к балансу. Инвестор оценит не только сами активы, но и то, насколько гладко их объединили.
Потолок внутреннего рынка задан не компанией
Ёмкость российского рынка определяет бюджет Социального фонда и число новых ампутаций и врождённых аномалий в год. При доле около половины сегмента бионических рук компания просто не может расти внутри страны быстрее этих показателей. Обычный технологический стартап растягивает рынок вместе со спросом, а здесь рынок ограничен снаружи. Поэтому дальнейший рост держится на экспорте и платном сегменте. Рост на 70% в год за счёт одной России повторить нельзя.
Ёмкость российского рынка определяет бюджет Социального фонда и число новых ампутаций и врождённых аномалий в год. При доле около половины сегмента бионических рук компания просто не может расти внутри страны быстрее этих показателей. Обычный технологический стартап растягивает рынок вместе со спросом, а здесь рынок ограничен снаружи. Поэтому дальнейший рост держится на экспорте и платном сегменте. Рост на 70% в год за счёт одной России повторить нельзя.
Короткая публичная история перед большой биржей
Первый кредитный рейтинг «Моторика» получила только в 2023 году, BBB+.ru со стабильным прогнозом, а в июле 2024 года НКР поднял его до A-.ru. У инвесторов не будет многолетней картины того, как компания проходит разные фазы экономического цикла. На фоне быстрых покупок рынку труднее понять, устойчив ли рост рейтинга или он объясняется разовым приходом денег Газпромбанка. Ottobock, для сравнения, вышел на биржу в октябре 2025 года и имеет куда более длинную публичную историю. «Моторике» придётся убеждать доверием к менеджменту, а не историей.
Первый кредитный рейтинг «Моторика» получила только в 2023 году, BBB+.ru со стабильным прогнозом, а в июле 2024 года НКР поднял его до A-.ru. У инвесторов не будет многолетней картины того, как компания проходит разные фазы экономического цикла. На фоне быстрых покупок рынку труднее понять, устойчив ли рост рейтинга или он объясняется разовым приходом денег Газпромбанка. Ottobock, для сравнения, вышел на биржу в октябре 2025 года и имеет куда более длинную публичную историю. «Моторике» придётся убеждать доверием к менеджменту, а не историей.
Opportunities (Возможности)
Пациент, который готов платить сам
Доля ДМС и частных заказов в отрасли растёт: в Петербурге к середине 2026 года она дошла до 35–40%. Клиники «Моторика Орто» с бюджетом около 1 млрд ₽ — ставка именно на такого пациента. Он сам выбирает клинику, платит быстрее, требует сервиса и готов доплатить за дизайн и функции сверх базового протеза. Здесь у «Моторики» есть технологическое преимущество перед типовыми мастерскими. Если сеть заработает по плану, компания получит второй источник выручки, не зависящий от государства.
Доля ДМС и частных заказов в отрасли растёт: в Петербурге к середине 2026 года она дошла до 35–40%. Клиники «Моторика Орто» с бюджетом около 1 млрд ₽ — ставка именно на такого пациента. Он сам выбирает клинику, платит быстрее, требует сервиса и готов доплатить за дизайн и функции сверх базового протеза. Здесь у «Моторики» есть технологическое преимущество перед типовыми мастерскими. Если сеть заработает по плану, компания получит второй источник выручки, не зависящий от государства.
Индия как трамплин в Южную Азию
В регионе спрос на доступные функциональные протезы велик, а локальных производителей мало. Офис в Нью-Дели и партия в 600 протезов превращают Индию из теории в реальный канал сбыта. Ottobock силён там в премиальном сегменте, но пока строил инфраструктуру вокруг логистики готовых изделий, а не производства на месте. Если модель полного сервиса, отработанная в России, повторится в Индии, компания получит второй домашний рынок, а не просто точку продаж.
Банк поверил раньше биржи
Дочерняя структура Газпромбанка купила 12,5% «Моторики» ещё до IPO, а НКР последовательно поднимал рейтинг с BBB+.ru до A-.ru. Для российского медтеха это редкий сигнал: крупный финансовый институт поверил в модель до публичного рынка. Такой статус даёт доступ к более дешёвым заёмным деньгам на линии, клиники и зарубежный рост без размывания доли акционеров. Чем выше доверие кредиторов до размещения, тем проще обосновать оценку компании на бирже.
Ноги: рынок без лидера
Разработка протезов ног началась в 2023 году с модуля стопы, и сильного российского игрока в этом сегменте пока нет. В кистях «Моторика» уже защищает позицию и занимает около половины рынка, а здесь может завоёвывать долю с нуля, используя знакомый канал через Социальный фонд. Ранний вход, пока конкуренты присматриваются, — тот же сценарий, который уже сработал с руками. Это способ вырасти там, где место ещё свободно, а не отбирать его у сильных.
СНГ как безопасный полигон перед прыжком в Азию
В странах СНГ у компании уже есть отлаженные партнёрские каналы, схожие правила, нет таможенных барьеров ЕАЭС и меньше валютных рисков. Отрабатывать сервисную модель — обучение протезистов, локальный ремонт — там дешевле и безопаснее, чем сразу в Индии. Деньги от ближнего зарубежья можно направить на более дорогой выход в Южную Азию. Так экспансия идёт шагами, а не одним прыжком.
Технология как стандарт, а не только продукт
Протокол считывания сигнала Omni Hand и стандарт крепления кисти могут работать не только в собственных изделиях. Региональные предприятия, у которых нет денег на разработку такого уровня, могли бы использовать их по лицензии. Тогда часть конкурентов превращается в плательщиков роялти, а не в угрозу доле рынка. «Моторика» из производителя изделия становится владельцем отраслевого стандарта, и подорвать эту позицию ценой сложнее, чем позицию обычного производителя.
Threats (Угрозы)
Мастерская с напильником учится цифре
Традиционные предприятия, где протез когда-то подгоняли напильником, модернизируются при поддержке государства: около 40% российских производителей уже разрабатывают продукты на основе робототехники, нейротехнологий и VR. Барьер входа падает не потому, что кто-то догнал «Моторику» по разработке, а потому что часть конкурентов получает те же госзаказы и вкладывает их деньги в технологии. Пока компанию спасает ранний старт и патент на Omni Hand. Но технологическое преимущество не вечный актив, если у соседей есть ресурсы государства.
Традиционные предприятия, где протез когда-то подгоняли напильником, модернизируются при поддержке государства: около 40% российских производителей уже разрабатывают продукты на основе робототехники, нейротехнологий и VR. Барьер входа падает не потому, что кто-то догнал «Моторику» по разработке, а потому что часть конкурентов получает те же госзаказы и вкладывает их деньги в технологии. Пока компанию спасает ранний старт и патент на Omni Hand. Но технологическое преимущество не вечный актив, если у соседей есть ресурсы государства.
Окно IPO закрывается быстрее, чем открылось
Рынок первичных размещений в России остаётся нестабильным: часть технологических компаний, включая «Фабрику ПО», уже перенесла выход на биржу. «Моторика» ещё в 2024 году называла целью IPO в 2026 году и параллельно тянет несколько дорогих направлений. Задержка размещения означает более долгую опору на банковские деньги и на прибыль, которая уже упала на 21%. Это не угроза существованию бизнеса, а угроза темпу: стратегия объявлена, а деньги для неё ещё не привлечены.
Платёж из индии рискует застрять в пути
Индийская экспансия требует бесперебойных расчётов, а именно они остаются самым уязвимым местом для российских компаний из-за санкций на банковские переводы. Даже если сами протезы под ограничения не попадают, платежи за оборудование, компоненты или роялти между российским и индийским юрлицами могут задерживаться или требовать сложных схем. Это бьёт по модели, которая считается главным преимуществом компании: производству на месте с постоянным сервисом.
Ottobock строит сеть быстрее, чем «Моторика» репутацию
Пока «Моторика» открывает офис в Дели, Ottobock вместе с партнёром Celcius уже запустил в Тхане логистический хаб на 2000+ позиций. Он обслуживает 24 клиники и 200 партнёров по пятилетнему контракту. Глобальный игрок держит около 40% мирового рынка миоэлектрических компонентов для протезов рук и работает в 45 странах с сетью примерно из 400 клиник. В Индию он заходит с готовой сервисной сетью, которую «Моторике» ещё предстоит выстроить. Разрыв в скорости строительства инфраструктуры бьёт прямо по той стратегии, которую компания называет своим преимуществом.
Протезист под конкретную руку, которого нельзя просто нанять
Расширение клиник и экспорта требует не любых протезистов, а людей, обученных подгонять Omni Hand и работать с оптическими датчиками. Такую подготовку пока даёт фактически только сама компания. Финансирование на новую клинику или зарубежный офис можно найти, а вот число людей, способных настроить именно эту технику, ограничено. Чем быстрее растёт география, тем острее вопрос, успевает ли обучение за открытием точек.
Пять новых бизнесов на пути к бирже
Ноги, нейростимуляторы, клиники, завод колясок и Индия стартуют почти одновременно. Не все направления выйдут на окупаемость синхронно с публичными обещаниями об IPO. Если хотя бы одно потребует больше времени или денег, удар придётся по прибыли, которая уже упала на 21%, и объяснять это придётся будущим акционерам. Компания с пятью новыми бизнесами несёт более высокий операционный риск, чем игрок, который выходит на биржу с одним отлаженным направлением.
5. Матрица решений (SO / ST / WO / WT)
6. Сценарии развития
Сценарий 1: «Семейный бюджет без кредита» (O3, W2, T1, T4)
Суть. Центр перестает продавать программы через банковскую рассрочку и собирает оплату из трех источников, которые есть у большинства семей. Это ежемесячный абонемент, материнский капитал и налоговый вычет. Полная стоимость программы за 120–240 тыс. ₽ остается в прайсе, но перестает быть единственным способом начать. Семья сначала платит за месяц занятий и решает, нужна ли ей программа целиком. Банк больше не получает комиссию с каждой рассрочки, а родитель не берет долг на годы. Так одна большая покупка превращается в серию решений, которые можно пересмотреть. Для центра это означает меньше возвратов и более ровный поток оплат.
Как работает. После диагностики родитель видит три варианта. Первый вариант абонемент за 7 900 ₽ в месяц с отменой в одно касание. Второй вариант оплата программы материнским капиталом. Третий вариант полная оплата с ценой «после вычета», которая на 14 300 ₽ меньше (110 000 × 13%). Документы для вычета и заявление на материнский капитал центр готовит сам, а родителю остается подписать. Перед каждым списанием абонемента семья получает короткий отчет о том, что ребенок сделал за месяц. Продавцы получают премию не за сумму договора, а за третий и шестой оплаченный месяц.
Экономика. Банк больше не забирает комиссию с части продаж, и это около 13 млн ₽ в год (гипотеза, 1 112 млн × 20% продаж через абонемент × 60% доля рассрочки × 10% комиссия). Низкий первый платеж поднимает продажи после диагностики. Рост на 20% в потоке абонемента дает около 250 учеников и 21 млн ₽ выручки в год (гипотеза, 6 180 продаж × 20% × 20%; 250 × 7 900 ₽ × 11 месяцев). Вместе это около 34 млн ₽ в год.
Прирост. +34 млн ₽ выручки в год и около 250 дополнительных учеников на абонементе (гипотеза).
Ресурсы. 15–20% бюджета (5–11 млн ₽). Платежный партнер для регулярных списаний, юрист для новой оферты, два специалиста по документам для вычета и материнского капитала, переобучение около 100 продавцов. Запуск занимает 3 месяца.
Риски. Кассовый разрыв возможен. Если на абонемент уйдут 20% нынешних продаж, около 111 млн ₽ придут на год позже (оценка, 1 112 млн × 20% × 50%). Семьи уходят раньше расчетного срока. Оформление материнского капитала растягивает первую оплату на несколько недель.
Условие продолжения. Второй месяц продлевают не менее 85% семей, средний срок учебы не меньше 11 месяцев, а заявлений на возврат на 30% меньше.
Сценарий 2: «Свое издательство» (O9, W5, S1)
Суть. Центр выпускает книги автора сам, а не только через сторонние издательства. Книга перестает быть только источником известности и становится собственным каналом продаж. Каждый покупатель становится клиентом центра, а не только клиентом площадки и издателя. Маржа остается у центра, а не уходит издателю и посреднику. Диагностика связывает книгу с программой, и семья проходит путь от пособия к занятиям. Сценарий дает прямой контакт с семьей, который сегодня ограничен правилами маркетплейсов.
Как работает. Новые книги и переиздания бестселлеров выходят под маркой центра, а продажи на маркетплейсах ведет собственная команда. Каждая книга продается в связке с бесплатной диагностикой, а в собственном магазине она попадает в комплект «книга плюс месяц занятий». Отдельная линейка для подготовки к школе рассчитана на детей 5–6 лет, которым центр сейчас отдельного продукта не предлагает.
Экономика. Центр получает маржу издателя вместо авторского вознаграждения, около 200 ₽ с каждой книги, или около 100 млн ₽ в год при 500 тыс. проданных экземпляров (гипотеза, 500 000 × 200 ₽). Плюс прямой контакт с каждым покупателем без платы посреднику за этот контакт.
Прирост. Около +100 млн ₽ маржи в год (гипотеза). Если каждая десятая книга приводит семью на диагностику, это 50 тыс. диагностик в год. Если 5% из них оплачивают программу, появляются 2 500 новых учеников (гипотеза).
Ресурсы. 20–30% бюджета (7–17 млн ₽), включая первые тиражи. Главный редактор, менеджер производства, менеджер маркетплейсов и договор с типографией. Запуск занимает 6–9 месяцев.
Риски. Действующие договоры с издательствами могут ограничивать права на переиздание. Деньги замораживаются в тиражах на складе. Комиссии маркетплейсов могут расти.
Условие продолжения. Маржа с книги не меньше 150 ₽, тираж распродается быстрее чем за 4 месяца, а каждая десятая книга приводит семью на диагностику.
Сценарий 3: «УмноШкола» (O1, S3, T7)
Суть. Школа для семейного обучения становится главным продуктом центра, а развивающие программы работают входом в нее. Центр конкурирует уже не только с авторами курсов, но и с «Фоксфордом» и Skysmart. Рынок семейного обучения растет на 27% в год, и это дает шанс занять заметную долю. Семья, которая полгода занималась по абонементу, переходит в школу без лишнего шага. Школа получает постоянных учеников, а центр перестает зависеть от разовых продаж. Ставка делается на аттестацию, живого учителя и понятный результат, а не на скидки.
Как работает. Семья, которая полгода занималась по абонементу, получает место в классе «УмноШколы» со скидкой. Рядом с тарифом «в классе» появляется базовый тариф, ближе к средней цене рынка. Каждый класс получает постоянного учителя в штате, а оплату можно вносить материнским капиталом. Набор идет ко второму полугодию и к сентябрю 2027 года.
Экономика. 1 000 новых учеников дают около 160 млн ₽ выручки в год (оценка, 1 000 × 17 950 ₽ × 9 месяцев). В первый учебный год выходит около 80 млн ₽ из-за постепенного набора.
Прирост. +160 млн ₽ выручки в год и 1 000 учеников при полном наборе (оценка).
Ресурсы. 35–45% бюджета (12–25 млн ₽). 40–60 учителей в штат, методисты для 5–8 классов, доработка платформы. Запуск занимает 6–9 месяцев.
Риски. Цена в 2,4 раза выше средней по рынку. Прямая конкуренция с крупнейшими игроками. Возможно ужесточение правил семейного обучения.
Условие продолжения. Отток после первой четверти ниже 15%, аттестацию проходят не менее 95% учеников.
Сценарий 4: «Льгота для родителя» (O4, S2)
Суть. Центр продает готовые программы не семье, а работодателю, который оплачивает обучение детей сотрудников как льготу. Продукт уже существует, меняется только покупатель. Сотрудник сам выбирает программу для ребенка из каталога, поэтому решение остается за семьей. Работодатель получает понятный социальный пакет и регулярный отчет о вовлеченности. Для центра это новый канал продаж без рекламы и без давления на каждую семью. Так центр переходит от продажи семьям к партнерству с компаниями, у которых уже есть бюджет на социальные льготы.
Как работает. Первые переговоры идут с резидентами казанского «ИТ-парка» и крупными компаниями Татарстана. Работодатель оплачивает годовые места, а сотрудник сам выбирает программу для ребенка. Раз в квартал компания получает отчет о вовлеченности без персональных данных детей. Автор методики проводит для сотрудников открытую встречу, и это усиливает доверие к обучению.
Экономика. 20 компаний и 1 000 детей дают около 60 млн ₽ выручки в год (оценка, 1 000 × 60 тыс. ₽) без затрат на рекламу. Каждый третий работодатель готов тратить на обучение детей сотрудников 50–100 тыс. ₽ в год.
Прирост. +60 млн ₽ выручки в год и 1 000 учеников через 20 компаний (оценка).
Ресурсы. 10–15% бюджета (3–8 млн ₽). Два менеджера по корпоративным продажам, договор-оферта для работодателей. Запуск занимает 4–6 месяцев.
Риски. Долгий цикл решения в компаниях. Сокращение льгот при замедлении экономики. Низкая вовлеченность детей, если родитель не выбирал программу сам.
Условие продолжения. Договор продлевают не менее 70% работодателей, а программой пользуются не менее 60% детей.
Сценарий 5: «Буквы на месте», смелый (O5, W4)
Суть. Центр запускает отдельное направление для детей с трудностями чтения и письма. Это ниша, где родителям нужен не общий курс, а точный план. Образование основателя указано на сайте центра, и работа строится на партнерстве с логопедами. Занятия не заменяют логопеда и не обещают лечения, они тренируют навык с измеримым результатом. Центр работает в связке со специалистами, которые направляют семьи и получают отчеты. Так узкий продукт становится доверенным, а не еще одним курсом.
Как работает. Логопед или детский нейропсихолог направляет семью в центр. Центр проводит занятия и присылает специалисту отчет с замером в начале и в конце. Тренировка не обещает лечения и ограничивается навыком с измеримым результатом. Основатель становится лицом направления и ведет методическую часть. Так специалист сохраняет контроль, а семья получает понятный план.
Экономика. 1 500 детей дают около 90 млн ₽ выручки в год (оценка, 1 500 × 60 тыс. ₽). Треть новых учеников приходит по рекомендации специалистов, без рекламы.
Прирост. +90 млн ₽ выручки в год и 1 500 учеников (оценка).
Ресурсы. 15–20% бюджета (5–11 млн ₽). Методисты-логопеды, протокол замера, 30 специалистов-партнеров. Запуск занимает 6–9 месяцев.
Риски. Претензии к медицинским обещаниям. Нехватка квалифицированных педагогов. Долгий путь к доверию специалистов.
Условие продолжения. Результат по замеру у 70% детей, а 30% новых учеников приходят по рекомендации.
Оптимальный сценарий. «Защитить ядро, вырастить школу»
Оптимальна связка сценариев 1 и 3 в две ступени. Сначала «Семейный бюджет без кредита», с сентября 2027 года «УмноШкола» как ядро.
Почему этот гибрид устойчив:
Аргумент 1. Обходит новые правила. Без кредита нет 48 часов охлаждения, а при помесячной оплате нет спора о возврате. Материнский капитал и вычет снижают цену для семьи без скидки.
Аргумент 2. Не создает кассового разрыва. Первые 3 месяца абонемент предлагается только семьям, которые после диагностики отказались от программы целиком. Это новая выручка, а не перенос нынешней.
Аргумент 3. Оплачивает вторую ступень. Около 34 млн ₽ в год от первой ступени покрывают рост «УмноШколы» (12–25 млн ₽) без кредита. Чистая рентабельность выходит около 12% (оценка, (96,2 + 34) / 1 112,3).
Аргумент 4. Дает масштаб. Семья, год проучившаяся по абонементу, становится готовым учеником школы. 1 000 таких учеников дают около 160 млн ₽ в год.
7. Пять нестандартных пилотов:
Пилот 1. «Код на последней странице»
Суть. 20 000 экземпляров двух самых продаваемых книг получают наклейку с кодом. Код ведет в бесплатную диагностику ребенка и на две недели пробного доступа к программе.
Последовательность действий.
1. Договориться с правообладателем и издателем о наклейке на складские остатки.
2. Напечатать наклейки с отдельным кодом для каждого издания.
3. Сделать страницу с пятью вопросами о ребенке и записью на диагностику.
4. Поставить в график 300 дополнительных диагностик.
5. Через 10 недель посчитать переходы, диагностики и покупки по каждой книге.
Инструменты и исполнители. Типография, склад издателя или маркетплейса, разработчик страницы, диагносты центра, учет заявок.
Бюджет. 520 тыс. ₽. Печать и наклейка 150 тыс. ₽, страница и учет переходов 120 тыс. ₽, дополнительные диагностики 200 тыс. ₽, анализ 50 тыс. ₽.
Срок. 10 недель.
Финансовая проверка. 20 000 × 3% переходов дают 600 семей. 600 × 5% покупок дают 30 учеников. 30 × 150 тыс. ₽ дают 4,5 млн ₽. Пилот окупается на четвертой покупке. Если издатель откажется, наклейки ставятся на книги в собственном магазине центра.
Вау-эффект. Родитель открывает последнюю страницу и видит приглашение от автора. Команда Шамиля Ахмадуллина бесплатно проверит, как читает именно его ребенок.
Критерий успеха. Не менее 400 переходов (2%), 20 покупок и стоимость одного перехода не выше 1 300 ₽.
Пилот 2. «Оплата за результат»
Суть. 300 семей получают гарантию. Если за 12 недель скорость и понимание чтения по независимому тесту не выросли на 30%, семья получает обратно стоимость месяца занятий. Тест проводит университетская кафедра психологии, а отчет публикуется целиком.
Последовательность действий.
1. Юрист оформляет гарантию как условие договора с независимым тестом, а не как рекламное обещание.
2. Заключить договор с кафедрой психологии, например Казанского федерального университета, где учился основатель.
3. Провести первый замер 300 детей и контрольной группы.
4. Через 12 недель провести повторный замер и вернуть деньги тем, у кого результата нет.
5. Опубликовать отчет, включая детей без результата.
Инструменты и исполнители. Юрист, кафедра психологии, методисты центра, платформа тестирования, редактор отчета.
Бюджет. 1 300 тыс. ₽. Договор с университетом 260 тыс. ₽, резерв на возвраты 900 тыс. ₽, тесты и платформа 80 тыс. ₽, отчет 60 тыс. ₽.
Срок. 16 недель.
Финансовая проверка. Резерв 900 тыс. ₽ покрывает возврат месяца занятий для 60 семей, то есть для 20% участников по 15 тыс. ₽. Пилот окупается, если гарантия приносит 9 дополнительных учеников на программу за 150 тыс. ₽ (гипотеза, 9 × 150 тыс. ₽ = 1,35 млн ₽). Отчет университета становится доводом на годы вперед и первым шагом к Всероссийскому индексу чтения (O8).
Вау-эффект. Школа, которая ставит свои деньги на результат ребенка и публикует, у кого результата не было, выглядит иначе на фоне рекламных обещаний.
Критерий успеха. Результат у 80% детей, возвраты не больше 20% семей, продажи после диагностики выше на 25%.
Пилот 3. «Самый большой урок чтения»
Суть. Шамиль Ахмадуллин проводит один открытый онлайн-урок чтения сразу для 500 первых классов страны. Учителя получают материалы бесплатно, родители приглашение на диагностику, а заявка на рекорд подается в Книгу рекордов России.
Последовательность действий.
1. Подготовить 40-минутный урок и раздаточные материалы для учителя.
2. Пригласить учителей начальной школы через профессиональные сообщества. Урок проходит во внеурочное время по их приглашению.
3. Подать заявку на регистрацию рекорда.
4. Провести урок с трансляцией и счетчиком классов.
5. Через неделю отправить родителям через учителей приглашение на диагностику.
Инструменты и исполнители. Автор методики, методисты, платформа трансляции, менеджер по работе с учителями, пресс-служба.
Бюджет. 780 тыс. ₽. Трансляция и платформа 200 тыс. ₽, материалы для учителей 150 тыс. ₽, регистрация рекорда 60 тыс. ₽, работа с учителями 250 тыс. ₽, пресс-служба 120 тыс. ₽.
Срок. 10 недель.
Финансовая проверка. 2 000 заявок на диагностику при продаже 5% дают 100 учеников и около 15 млн ₽ выручки (100 × 150 тыс. ₽). Пилот окупается на шестой продаже.
Вау-эффект. Новость для СМИ дает прямой выход к тысячам учителей без рекламы, а учитель становится союзником центра.
Критерий успеха. 500 классов, 10 000 детей, 2 000 заявок на диагностику, 20 публикаций в СМИ.
Пилот 4. «Шамиль в колонке»
Суть. Навык для «Алисы» или «Маруси» предлагает пятиминутную игру в чтение каждый вечер голосом автора. Родитель получает недельный отчет в приложении. Канал не зависит ни от Telegram, ни от MAX, и это его главное преимущество.
Последовательность действий.
1. Методисты готовят 60 игровых заданий на чтение и понимание текста.
2. Автор записывает голосовые фрагменты.
3. Разработчик собирает навык и отчет для родителя.
4. Анонс в книгах, канале и рассылке.
5. Через 12 недель подсчитать активации, регулярность и заявки на диагностику.
Инструменты и исполнители. Разработчик голосовых навыков, методисты, студия звукозаписи, редактор канала.
Бюджет. 620 тыс. ₽. Разработка навыка 300 тыс. ₽, задания 120 тыс. ₽, запись голоса 80 тыс. ₽, продвижение 120 тыс. ₽.
Срок. 12 недель.
Финансовая проверка. 20 000 активаций × 5% переходов на диагностику × 5% покупок дают 50 учеников и около 7,5 млн ₽ выручки. Пилот окупается уже на пятом ученике.
Вау-эффект. Ребенок не смотрит в экран, а слушает «Шамиля» в колонке и каждый вечер просит еще одну игру.
Критерий успеха. 20 000 активаций, 30% играют еженедельно, 5% приходят на диагностику.
Пилот 5. «Помощник, который не решает за ребенка»
Суть. 300 учеников получают помощника на нейросети для домашних заданий. Он не выдает ответ, а задает наводящие вопросы по методике автора. Куратор видит все диалоги, а родитель раз в неделю получает отчет о работе ребенка.
Последовательность действий.
1. Методисты пишут сценарии наводящих вопросов для чтения, русского языка и математики.
2. Помощник настраивается на российской нейросети.
3. Кураторы две недели проверяют диалоги и правят сценарии.
4. Запуск для 300 учеников.
5. Через 12 недель сравнить нагрузку кураторов и вовлеченность детей с контрольной группой.
Инструменты и исполнители. Разработчик, методисты, кураторы, российская нейросеть, отчет для родителя.
Бюджет. 660 тыс. ₽. Настройка помощника 300 тыс. ₽, сценарии по методике 150 тыс. ₽, проверка кураторами 150 тыс. ₽, анализ 60 тыс. ₽.
Срок. 12 недель.
Финансовая проверка. Если нагрузка на кураторов падает на 20%, при 150–200 кураторах это 30–40 ставок в год. Если 80% родителей готовы доплачивать за помощника (гипотеза), он становится отдельной платной опцией.
Вау-эффект. Родитель, который боится, что нейросеть сделает домашку за ребенка, получает нейросеть, которая учит думать, и отчет, где это видно.
Критерий успеха. 70% детей пользуются помощником еженедельно, нагрузка кураторов ниже на 20%, 80% родителей соглашаются на доплату.
8. Ключевые выводы для собственника
Главная проблема в цене роста, а не в спросе. Новый рубль выручки в 2025 году стоил 1,27 рубля расходов, а чистая рентабельность упала с 20,8% до 8,6%. План на 2027 год стоит измерять стоимостью привлечения ученика, а не выручкой.
Четыре новых правила бьют в одну точку. Кредит с паузой в 48 часов, маркировка звонков, решение Верховного суда о возвратах и запрет рекламы в Telegram с 1 января 2027 года закрывают модель «вебинар, звонок, кредит». До последнего срока меньше трех месяцев.
Книги дают доступ к семьям, а не только к продажам. По данным компании, продано 4 млн экземпляров, и это база семей, знакомых с методикой. Собственное издательство (сценарий 2) переводит часть покупателей в прямой контакт с центром и дает около 100 млн ₽ маржи в год (гипотеза).
Оплата без кредита отвечает на недоверие и новые правила. Абонемент, материнский капитал и вычет высвобождают около 34 млн ₽ в год (гипотеза), а этого хватает на рост «УмноШколы».
Независимый замер убедит сильнее публикаций. Оплата за результат с независимой проверкой стоит 1,3 млн ₽, а отчет работает годами. Его читают родители, работодатели и суд.
Налоговый режим на 2027 год решается в четвертом квартале. Выручка подошла к порогам льгот «Сколково», а совмещать их с ИТ-льготами больше нельзя. Выбор режима с консультантом напрямую влияет на рентабельность.
Пилоты проверяют гипотезы до больших решений. Все пять вместе стоят 3,88 млн ₽, и каждый отвечает на один вопрос. Сколько стоит ученик, который пришел сам.
«Шамиль Ахмадуллин уже сделал самое трудное. Четыре миллиона книг купили сами родители, а двенадцать тысяч детей учатся у него прямо сейчас. Остается меньшее. Перестать покупать заново тех, кто уже пришел. Вебинар продает один раз. Книга стоит на полке годами.»
Дисклеймер
Данная статья подготовлена исключительно на основе общедоступных источников, перечисленных ниже. Авторы не имели доступа к внутренней документации компании, управленческой отчетности или непубличной информации. Все количественные утверждения о самой компании, не подтвержденные реестровыми данными или отчетностью, помечены в тексте словами «оценка» или «гипотеза» и сопровождаются методом расчета.
1. О компании, продуктах и каналах
1.1. Детский центр Шамиля Ахмадуллина (2026) — Официальный сайт: реквизиты ООО «ЦКРША», лицензия, 200 тыс.+ прошедших обучение, 4+ млн проданных книг, программы для 1–8 классов.
1.2. Детский центр Шамиля Ахмадуллина — об авторе (2026) — Образование основателя, 110+ пособий, 72 бестселлера, закрытие офлайн-сети в пандемию и переход в онлайн.
1.3. Детский центр Шамиля Ахмадуллина — вакансии (2026) — Команда свыше 350 человек, удвоение в 2024 году, вакансии менеджеров продаж через видеовстречи и по телефону.
1.4. УмноШкола (2026) — Тарифы онлайн-школы для семейного обучения, аттестация 8 000 ₽ в год, лицензия № Л035-01272-16/00667905.
1.5. УмноШкола — набор (2026) — Цены по классам: 17 950–26 220 ₽ в месяц в классе, 48 300–59 350 ₽ индивидуально, пробная неделя.
1.6. Оферта платформы Шамиля Ахмадуллина (2026) — Исполнитель ООО «ЦКРША», условия доступа к бесплатным занятиям и диагностике, порядок возврата.
1.7. Telegram-канал «Шамиль Ахмадуллин | УМНОШКОЛА» (2026) — 181 тыс. подписчиков, темы публикаций, продвижение «УмноШколы» и присутствие в MAX.
1.8. Детский центр Шамиля Ахмадуллина — каталог книг (2026) — Каталог пособий с подбором по возрасту ребенка и задаче.
2. Реестровые и финансовые данные
2.1. Saby — ООО «ЦКРША» (2026) — Выручка, расходы и чистая прибыль за 2023–2025 годы, налоги и взносы, отсутствие задолженности.
2.2. Reputation.ru — ООО «ЦКРША» (2026) — Дата регистрации, адрес, учредитель, смена генерального директора 1 июля 2026 года, 37 сотрудников в 2025 году.
2.3. hh.ru — Детский центр Шамиля Ахмадуллина (2026) — Страница работодателя: 12 000 обучающихся детей, лицензия, статус резидента «Сколково».
2.4. hh.ru — Школа скорочтения по методике Шамиля Ахмадуллина (2026) — Страница работодателя офлайн-школ, деятельность ИП Ахмадуллина Ш. Т.
2.5. Dream Job — Детский центр Шамиля Ахмадуллина (2026) — Рейтинг работодателя 4,5, 68 отзывов, 88% рекомендаций, зарплаты продавцов и педагогов.
3. Рынок онлайн-образования
3.1. Smart Ranking (2026) — Рынок 154 млрд ₽ в 2025 году, рост 12%, детский сегмент +20%.
3.2. Smart Ranking (2025) — Детское онлайн-образование обогнало взрослое по выручке: 14,1 против 12,3 млрд ₽ в первом квартале 2025 года.
3.3. Коммерсантъ (2026) — Итоги 2025 года: замедление роста до 12%, рост стоимости привлечения, детский сегмент +22,2%.
3.4. Коммерсантъ (2025) — Детский сегмент занял 37% рынка, демография как ограничитель, лидеры детского онлайн-образования.
3.5. Коммерсантъ (2026) — Первый квартал 2026 года: 39,1 млрд ₽, детский сегмент 15,4 млрд ₽ и +20,8%.
3.6. ED Tech (2025) — Главные тренды 2025 года: семейное обучение +27%, 4,6 млрд ₽, повторные продажи 54–58% на GetCourse.
3.7. ED Tech (2026) — Топ-5 детских онлайн-школ: «Учи.ру» 7,2 млрд ₽, «Фоксфорд» 5,8 млрд ₽ и 47 тыс. учеников домашней школы.
3.8. ICT.Moscow (2026) — Рейтинг крупнейших компаний онлайн-образования: детский сегмент 55,1 млрд ₽.
3.9. РБК Тренды (2025) — Эффективность вместо гонки за ростом: падение лидов на 7%, планы компаний по наставникам на основе ИИ.
3.10. Skillbox Media (2026) — Рост российского онлайн-образования в 2025 году всего на 12%.
3.11. ED Tech (2026) — Первый квартал 2026 года: детское образование дало около 73% прироста рынка; ограничения Telegram ускорили переход школ в MAX, «ВКонтакте» и рассылки.
4. Семейное обучение
4.1. РБК (2026) — 99,4 тыс. школьников на семейном обучении, рост на 16,8% за год.
4.2. Вести образования (2025) — За восемь лет число детей на семейном обучении выросло в пять раз.
4.3. Цифриум (2026) — Правила семейного обучения в 2026 году: инициативы о комиссиях и двух аттестациях не приняты.
4.4. Экстернат Фоксфорда (2025) — Причины перехода на семейное обучение и расходы семей: 38% тратят 10–20 тыс. ₽ в месяц.
4.5. Правмир (2026) — Минпросвещения: число детей на семейном обучении выросло на 17%.
5. Демография
5.1. Т—Ж (2026) — 1,94 млн рождений в 2014 году, 1,22 млн в 2024-м, суммарный коэффициент рождаемости 1,37 в 2025 году.
5.2. Интерфакс (2021) — 1 484,5 тыс. рождений в 2019 году и 1 435,8 тыс. в 2020-м по данным Росстата.
5.3. The Moscow Times (2026) — Суммарный коэффициент рождаемости опустился до минимума за два десятилетия.
6. Регулирование продаж, рекламы и возвратов
6.1. Банк России (2025) — Период охлаждения с 1 сентября 2025 года: 4 часа для кредитов 50–200 тыс. ₽, 48 часов — свыше 200 тыс. ₽.
6.2. Контур (2025) — Маркировка звонков по закону 41-ФЗ, штрафы до 1 млн ₽, право абонента отказаться от массовых вызовов.
6.3. Хабр — Click.ru (2025) — Как закон против кибермошенников с маркировкой звонков влияет на бизнес.
6.4. Российская газета (2025) — Верховный суд разрешил требовать деньги за некачественные онлайн-курсы.
6.5. Ведомости (2026) — ФАС не будет наказывать за рекламу в Telegram и на YouTube до конца 2026 года.
6.6. Uniseller (2026) — Основание запрета рекламы в Telegram, штрафы для юрлиц 100–500 тыс. ₽ с 1 января 2027 года.
6.7. Битрикс24 Журнал (2026) — Хронология ограничений Telegram: замедление с февраля 2026 года, рекомендации бизнесу.
6.8. Sostav (2026) — ФАС разъяснила запрет рекламы на платформах, доступ к которым ограничен.
7. Налоги и льготы
7.1. Время бухгалтера (2025) — Льготы участников «Сколково»: пороги выручки 1 млрд ₽ и совокупной прибыли 300 млн ₽.
7.2. Skolkovo-resident.ru (2026) — С 2026 года льготы «Сколково» и ИТ-аккредитации нельзя совмещать.
7.3. Медиа Фоксфорда (2025) — Налоговый вычет за обучение ребенка до 110 тыс. ₽ в год при наличии лицензии у организации.
8. Реклама и каналы продвижения
8.1. РБК (2026) — АКАР: рекламный рынок 2025 года 980 млрд ₽, рост 8,5% против 24% годом ранее.
8.2. Ведомости (2026) — Рост рекламного рынка в 2025 году замедлился почти в три раза.
8.3. Uniseller (2026) — Маркетинг онлайн-школ в 2026 году: лиды из Telegram +34%, стоимость подписчика и показов.
8.4. Albato (2026) — MAX: 100 млн пользователей, 70 млн в день, стоимость подписчика 20–50 ₽.
9. Книжный рынок и книги автора
9.1. Сегмент (2023) — «Скорочтение для детей от 6 до 9 лет» — хит продаж Wildberries по итогам 2021 года.
9.2. Malls.ru (2021) — Та же книга — вторая в десятке самых продаваемых на Wildberries в 2020 году.
9.3. Читай-город (2026) — 50 книг автора в каталоге, цены 1 399 ₽ на ключевые пособия.
9.4. Читай-город (2026) — Карточка пособия «Школа пластилина» Шамиля Ахмадуллина, издательство «Филипок и К».
9.5. Издательство АСТ (2026) — Профиль автора: основатель сети школ скорочтения, книга для родителей младших школьников.
9.6. Коммерсантъ (2025) — Детский книжный рынок 8,14 млрд ₽ в 2024 году, средняя цена детской книги 569 ₽.
9.7. Университетская книга (2026) — Книжный рынок 2025 года: маркетплейсы 57%, угроза сокращения детского сегмента вдвое из-за демографии.
10. Конкуренты и франшизы
10.1. AlteraInvest (2025) — Франшиза школы скорочтения Шамиля Ахмадуллина: 30 школ, инвестиции 300–900 тыс. ₽, роялти 20–40 тыс. ₽.
10.2. JetBusiness (2026) — Основание в 2013 году, запуск франшизы в 2015-м.
10.3. BeBoss (2026) — AMAkids: 1 027 центров в 27 странах, основана в 2013 году.
10.4. TopFranchise (2026) — IQ007: 705 франчайзинговых и 22 собственные школы скорочтения и развития интеллекта.
11. Родители, нейросети и трудности обучения
11.1. Ведомости (2026) — Почти 60% семей со школьниками пользуются нейросетями, 18% — для домашних заданий.
11.2. РБК Тренды (2025) — 26% школьников используют нейросети для выполнения домашнего задания.
11.3. ВЦИОМ (2025) — Аналитический обзор о восприятии дислексии и поддержке семей.
11.4. Профсоюз образования Татарстана (2018) — Около 30% младших школьников с признаками дислексии, более 37% — дисграфии.
11.5. СенатИнформ (2025) — 20% работодателей включили обучение детей в льготы, 33% готовы тратить 50–100 тыс. ₽ в год.
12. Отзывы и репутация
12.1. Babyblog (2026) — Отзывы родителей: стоимость 120–240 тыс. ₽ на два года, давление при продаже, удержание 30% при отказе.
12.2. Тольятти Онлайн (2025) — Материал в формате отзыва с пометкой «Реклама. ООО „ЦКРША“», двухлетняя программа.
12.3. Календарь событий (2026) — Рекламный обзор курсов: 200 тыс.+ участников, рейтинги книг 4,9 на маркетплейсах.
12.4. ИнфоХит (2026) — Марафон «Учись легко и с интересом», средняя оценка автора 4,71 при 56 отзывах.
12.5. DTF (2026) — Обзор отзывов родителей: форматы, претензии к срокам результата и расписанию.
Все выводы, оценки, рекомендации и сценарии, представленные в статье, являются субъективным мнением авторов и не претендуют на абсолютную истину или полноту. Анализ носит демонстрационный и образовательный характер, иллюстрируя возможности применения стратегических инструментов (SWOT, матрица решений) на реальном рыночном примере.
Статья не предназначена для использования в качестве официального аудита, инвестиционной, налоговой или юридической консультации или экспертного заключения о деятельности ООО «Центр когнитивного развития Шамиля Ахмадуллина», брендов «Детский центр Шамиля Ахмадуллина», «УмноШкола» или любых связанных с ними лиц. Авторы не несут ответственности за любые решения, принятые на основе содержания статьи.
Упоминание названий компаний, брендов и товарных знаков (в том числе «Детский центр Шамиля Ахмадуллина», «УмноШкола», «Учи.ру», «Фоксфорд», Skysmart, AMAkids, IQ007, Wildberries, Telegram, MAX) осуществляется исключительно в информационных и аналитических целях в рамках добросовестного использования. Такое использование не направлено на присвоение прав, дискредитацию или извлечение недобросовестной выгоды.
Авторы не имели намерения оскорбить деловую репутацию компаний или их сотрудников, а также распространить заведомо ложные сведения. Все критические замечания (например, о модели продаж, рекламных публикациях или отсутствии независимого замера результатов) основаны на анализе открытых данных, отзывов и типичных «болей роста» для компаний аналогичного масштаба. Если какая-либо информация покажется представителям компании некорректной, авторы готовы к диалогу и уточнению позиций.
Все диаграммы, инфографика и визуальные элементы созданы авторами с использованием нейросетей на основе текстовых описаний. Они носят концептуально-модельный характер и не являются документальными фотографиями продукции, помещений или событий компании. Любое сходство с реальными объектами, дизайном упаковки, фирменным стилем или логотипами носит случайный или номинальный характер. Визуализации не должны рассматриваться как подтверждённые данные или официальная атрибуция бренда.
Авторы и платформа публикации не несут ответственности за любые прямые или косвенные убытки, возникшие в результате использования материалов статьи. Рекомендуем перед принятием стратегических решений консультироваться с профессиональными аудиторами, налоговыми консультантами и юристами.
Исключительные права на данный аналитический материал (включая текст, структуру, SWOT-таблицы, матрицу решений и описанные сценарии) принадлежат проекту SWOTBOSS.ru. Авторы не препятствуют ООО «Центр когнитивного развития Шамиля Ахмадуллина» и брендам «Детский центр Шамиля Ахмадуллина» и «УмноШкола» использовать настоящий материал в любых коммерческих целях (включая маркетинговые коммуникации, презентации, публикации на собственных ресурсах, а также адаптацию под внутренние задачи) без дополнительного согласования. Единственное пожелание команды SWOTBOSS.ru — при использовании материала оставить краткий отзыв на странице разбора данного кейса на сайте SWOTBOSS.ru. Любое иное коммерческое использование материала третьими лицами (не связанными с указанной компанией) без письменного разрешения правообладателя запрещено.
Материал может свободно использоваться образовательными учреждениями и независимыми преподавателями в учебных и научно-исследовательских целях без формального согласования. Просьба направлять краткую обратную связь и описание педагогической практики применения на контактный адрес, указанный на Swotboss.ru.
Настоящий материал может свободно использоваться образовательными учреждениями (школами, колледжами, вузами, бизнес-школами, центрами дополнительного образования) в учебных и научно-исследовательских целях — для проведения занятий по стратегическому менеджменту, маркетингу, анализу кейсов, предпринимательству и смежным дисциплинам. Команда SWOTBOSS.ru приветствует такое использование и не требует формального согласования. Единственная просьба — при использовании материала направлять краткую обратную связь, а также краткое описание истории применения кейса (или нескольких кейсов) на контактный адрес, указанный на сайте SWOTBOSS.ru. Это поможет нам улучшать качество разборов и делиться лучшими образовательными практиками с сообществом.
Веб-страницы могут изменяться или удаляться, поэтому рекомендуем проверять актуальность информации по указанным источникам.
Веб-страницы могут изменяться или удаляться, поэтому рекомендуем проверять актуальность информации по указанным источникам.