
Мы используем cookie, чтобы сделать сайт лучше
Настройки Cookie
Файлы cookie, необходимые для корректной работы сайта, всегда включены. Другие файлы cookie можно настроить.
Рост, который съедает прибыль: как «Моторика» сжигает маржу в гонке на IPO
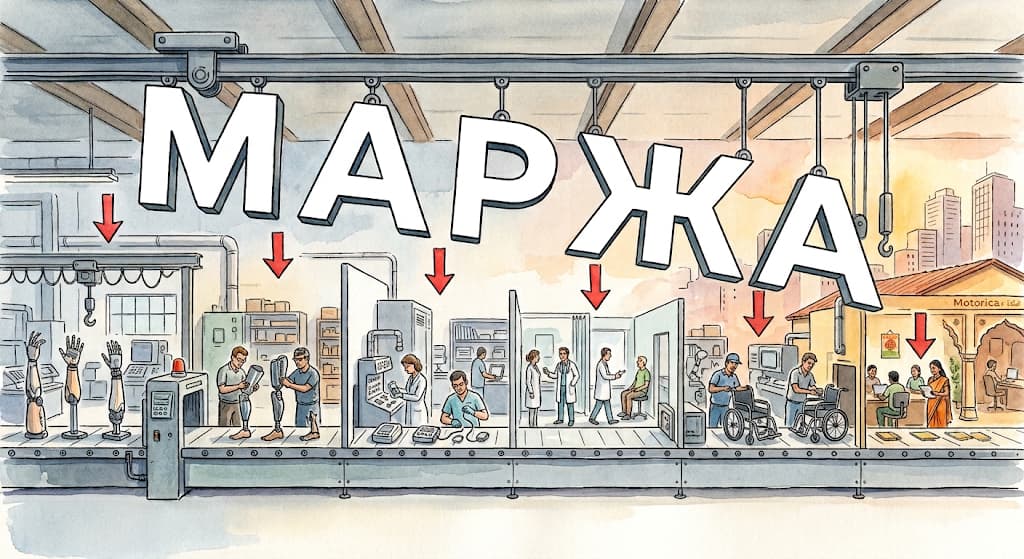
В 2025 году выручка «Моторики» выросла на 70%, до 7,1 млрд ₽. Но чистая прибыль упала на 21%, а рентабельность сжалась до 18%. Компания одновременно запустила протезы ног, нейростимуляторы, сеть клиник, купила завод колясок и открыла офис в Индии. Каждое направление по отдельности логично, но вместе они съедают маржу зрелого бизнеса. Впереди IPO, и инвесторам придётся поверить не в текущие отчёты, а в то, что пять новых точек роста окупятся раньше, чем рентабельность упадёт ещё ниже. Пока «Моторика» собирает этот портфель, её главный конкурент уже разворачивает сеть в Индии, а зависимость от единственного госзаказчика остаётся главным риском для оценки на бирже. Убедит ли инвесторов компания, что платить нужно за её будущее, а не за нынешние отчёты?
1. Тренды, определяющие будущее компании
2. Описание компании и бизнес-модель
«Моторика» началась в 2013–2015 годах как студенческий проект «Функциональное протезирование», потом стала ООО «Хомо Ауктус» и резидентом Сколково. Основатели — Илья Чех и Василий Хлебников. За десять лет команда прошла путь от одной бионической кисти до группы с 61 продуктом: протезы рук и ног, кресла-коляски, нейростимуляторы. Пользователи живут в 15 странах, от Алматы до Дели. Компания входит в мировой топ-10 производителей протезов рук и остаётся единственной, кто на промышленном уровне протезирует детей с двух лет. В ноябре 2025 года она сменила форму на международную компанию акционерное общество — формальный шаг к IPO.
«Моторика» зарабатывает не в одном месте, а на трёх этапах пути пациента. Первый — государство: Социальный фонд оплачивает базовое протезирование и держит производство загруженным. Второй — частный пациент: в клиниках «Моторика Орто» и по ДМС человек сам выбирает более функциональный протез и доплачивает сверх нормы. Третий — экспорт и смежные продукты: коляски, нейростимуляторы и зарубежные рынки, где компания повторяет свою модель с сервисом на месте. Один и тот же инженерный и клинический опыт приносит деньги три раза: из бюджета, из кошелька пациента и с нового рынка.
«Моторика» зарабатывает не в одном месте, а на трёх этапах пути пациента. Первый — государство: Социальный фонд оплачивает базовое протезирование и держит производство загруженным. Второй — частный пациент: в клиниках «Моторика Орто» и по ДМС человек сам выбирает более функциональный протез и доплачивает сверх нормы. Третий — экспорт и смежные продукты: коляски, нейростимуляторы и зарубежные рынки, где компания повторяет свою модель с сервисом на месте. Один и тот же инженерный и клинический опыт приносит деньги три раза: из бюджета, из кошелька пациента и с нового рынка.
Таблица бизнес-направлений:
Бизнес-модель: почему именно так
Турникет, а не касса. Кисть с оптическими датчиками нужна не ради самой кисти. Она приводит пациента в систему «Моторики» и держит его там годами: детям протез меняют по мере роста, взрослым его нужно обслуживать. Компания делает ставку на тех, кому классические протезы не подходят (атрофированные мышцы, детский возраст). Это узкая ниша, но конкурентам в неё труднее всего войти. Рука здесь работает как турникет: прошёл один раз, дальше зависишь от сервиса.
Рост без выхода в незнакомое. Протезы ног — это не новый рынок с нуля, а естественное продолжение уже отлаженной цепочки. Заказчик тот же (Социальный фонд), каналы продаж понятны, репутация в бионике есть. Разработка началась с модуля стопы — самого простого шага для проверки технологии на реальных пациентах. Пока крупного российского лидера в этом сегменте нет, «Моторика» занимает место раньше, чем оно закроется. Это рост без выхода в незнакомую среду.
Сделка вместо стройки. Вместо лет собственной разработки компания купила действующий завод ЗСО. Она сразу получила мощности на десятки тысяч изделий в год и готовые линии. Так «Моторика» решает, где ей выгоднее быть автором уникальной технологии (протезы), а где просто ускориться за счёт сделки (коляски). Цена такого выбора — сложная интеграция чужого производства на фоне падающей прибыли.
Лечить, а не только заменять. Нейростимулятор кажется чужим для протезной компании, но пациентская база и клинический опыт у них общие. Этот продукт превращает «Моторику» из производителя изделий в компанию, которая лечит, а не только заменяет утраченное. Для инвестора это разговор о более дорогом и защищённом рынке. Для самой компании — вторая точка роста, если протезам станет тесно в бюджете Соцфонда.
Деньги вне госбюджета. Сеть «Моторика Орто» существует затем, чтобы часть выручки не зависела от решений фонда. Клиника продаёт свои протезы, доплату за выбор и сервис, а заодно учит протезистов работать именно с этой техникой. Сеть решает две задачи сразу: даёт живые деньги и готовит кадры, которых компании не хватает для быстрого роста. Пока платные заказы не перекрывают зависимость от государства, но вектор задан именно так.
Сеть, которую нельзя скопировать. Компания не просто отправляет партию и забывает о покупателе. Она открывает офис, обучает местных специалистов и в перспективе собирает продукт рядом с клиентом. Протез без ремонта и подгонки быстро перестаёт работать, а запчасти через таможню идут неделями. Такая модель медленнее простой продажи, зато её тяжелее всего скопировать: конкуренту нужен не только продукт, но и вся сервисная сеть вокруг него.
3. Что решает SWOT-анализ для этой компании
4. SWOT-анализ
Strengths (Сильные стороны)
Протез, который слышит намерение, а не мышцу
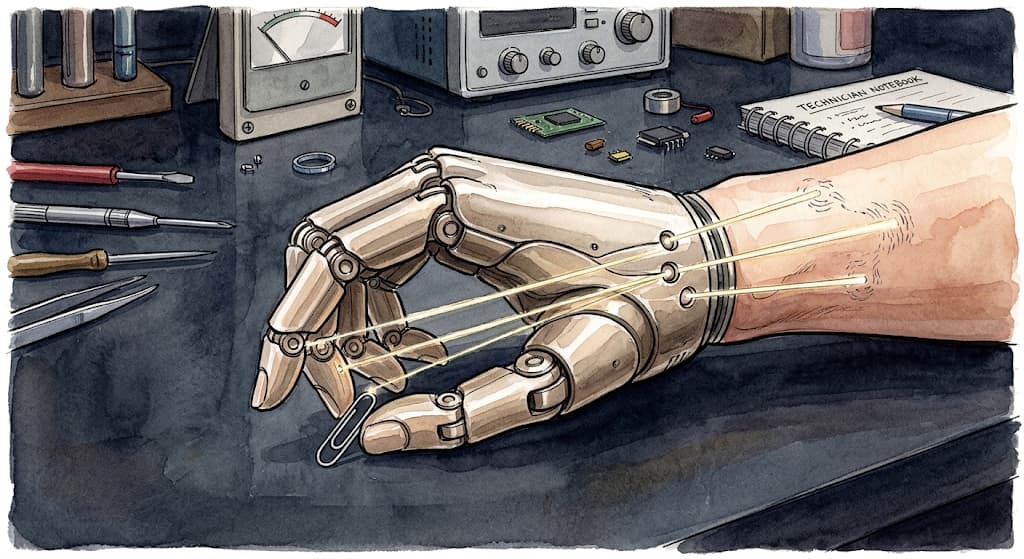
Omni Hand считывает намерение пользователя оптическими датчиками, а не только электрический сигнал мышцы. Классические протезы плохо работают у людей с ослабленными или атрофированными мышцами, а здесь они получают шанс. Так узкая техническая ниша превращается в широкий рынок пациентов, которым раньше протез просто не могли подобрать. Патент на оптическую систему делает защиту прочнее: одной закупкой китайских компонентов её не повторишь. Это единственная строчка в резюме, которую пока не может повторить ни один российский конкурент.
Omni Hand считывает намерение пользователя оптическими датчиками, а не только электрический сигнал мышцы. Классические протезы плохо работают у людей с ослабленными или атрофированными мышцами, а здесь они получают шанс. Так узкая техническая ниша превращается в широкий рынок пациентов, которым раньше протез просто не могли подобрать. Патент на оптическую систему делает защиту прочнее: одной закупкой китайских компонентов её не повторишь. Это единственная строчка в резюме, которую пока не может повторить ни один российский конкурент.
Лояльность, которая растёт вместе с ребёнком
До появления «Моторики» детям предлагали неподвижный муляж, который те снимали сами. Функциональную руку для ребёнка с двух лет делает только эта компания. Сегмент почти не приносит операционной прибыли: дети растут, протез приходится менять каждые несколько месяцев. Зато он же держит конкурентов на расстоянии, ведь обслуживать растущего ребёнка сложнее и дороже, чем взрослого. Ребёнок, выросший с этим протезом, с большой вероятностью останется клиентом и во взрослом возрасте.
Филиал на месте, а не посылка с таможни
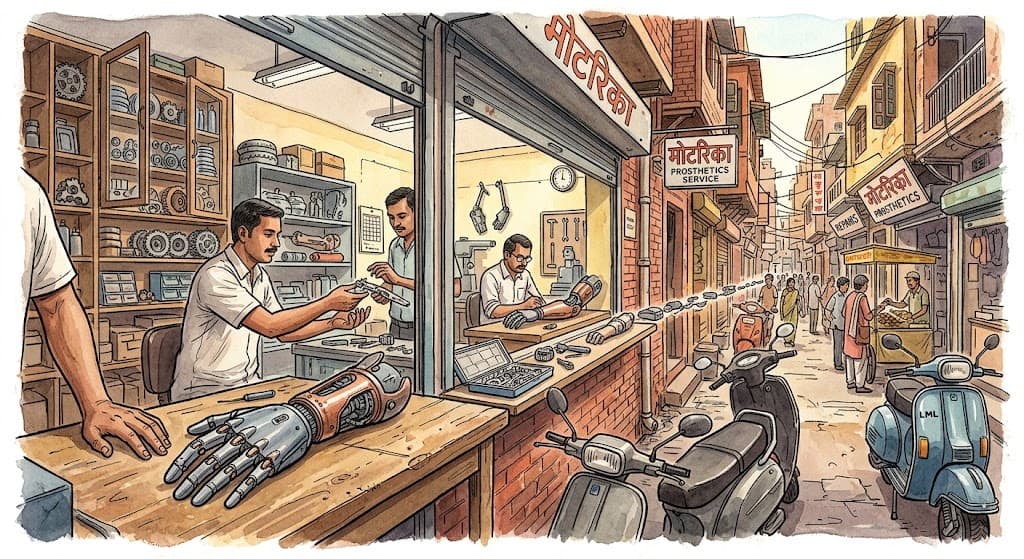
Обычный экспортёр отправляет партию и переключается на следующего покупателя. «Моторика» открывает офис, обучает специалистов и строит ремонт на месте. Причина проста: протез требует постоянного обслуживания, а запчасти через таможню доезжают неделями. Офис в Нью-Дели работает с 2025 года, а первая крупная партия — около 600 протезов — готовится к отгрузке траншами. Модель растёт медленнее, чем простая продажа, но иностранному конкуренту мало скопировать протез: ему придётся повторить всю сеть вокруг него.
Вся цепочка под одним брендом
Три года назад у компании была одна бионическая кисть. Сейчас есть протезы рук и ног, коляски и нейростимуляторы. Обычное региональное предприятие делает либо протезы, либо коляски, но не всё сразу. «Моторика» может прийти в госзакупку или частную клинику с готовым решением на любой этап пациента, а не с одним изделием. Покупка ЗСО дала более 40 тысяч колясок в год — по сути, второй крупный бизнес внутри компании. Чтобы догнать её по широте линейки, конкурентам придётся либо скупать активы, либо годами строить свои.
Реабилитация до выдачи
Вокруг протеза «Моторика» строит платформу ATTILAN: VR-реабилитация, на которой пациент учится управлять протезом ещё до его получения. Обычная мастерская отдаёт протез и на этом заканчивает работу. Компания сопровождает человека до тех пор, пока он не научится пользоваться рукой. Хорошо обученный пользователь реже бросает протез и охотнее рекомендует его другим. Так реабилитация становится ещё одной причиной выбрать именно эту технику.
Масштаб, недоступный мастерской
Заявленная мощность — до 10 000 протезов рук в год. Мастерская, где каждое изделие подгоняют вручную, столько не сделает физически. Поэтому «Моторика» может участвовать в крупных тендерах, где важны не только цена, но и умение закрыть партию в срок. Чем больше выпуск, тем дешевле каждая единица. Этот запас прочности пригодится в конкуренции с Ottobock на рынках, где цена решает больше, чем бренд.
Заявленная мощность — до 10 000 протезов рук в год. Мастерская, где каждое изделие подгоняют вручную, столько не сделает физически. Поэтому «Моторика» может участвовать в крупных тендерах, где важны не только цена, но и умение закрыть партию в срок. Чем больше выпуск, тем дешевле каждая единица. Этот запас прочности пригодится в конкуренции с Ottobock на рынках, где цена решает больше, чем бренд.
Weaknesses (Слабые стороны)
Пять новых бизнесов, которых пока нужно кормить
Выручка выросла на 70%, а чистая прибыль упала на 21%, рентабельность спустилась до 18%. Причина не в сбое, а в выборе: компания одновременно запускает ноги, нейростимуляторы, клиники и осваивает купленный завод колясок. Каждое из направлений выглядит логично, но вместе они съедают маржу зрелого производства рук. Если хотя бы одно не окупится в срок, давление на рентабельность усилится. Инвесторам перед IPO придётся отдельно объяснять, почему прибыль падает, когда бизнес растёт.
Выручка выросла на 70%, а чистая прибыль упала на 21%, рентабельность спустилась до 18%. Причина не в сбое, а в выборе: компания одновременно запускает ноги, нейростимуляторы, клиники и осваивает купленный завод колясок. Каждое из направлений выглядит логично, но вместе они съедают маржу зрелого производства рук. Если хотя бы одно не окупится в срок, давление на рентабельность усилится. Инвесторам перед IPO придётся отдельно объяснять, почему прибыль падает, когда бизнес растёт.
Один фонд решает половину выручки
Основную часть протезов в России государство выдаёт бесплатно, а закупает их единый оператор — Социальный фонд, объединённый с 2023 года. От его сроков, нормативов и бюджета напрямую зависит выручка компании. Для всей отрасли это норма, но для лидера рынка привязка сильнее: чем больше доля в госзаказе, тем сильнее результат связан с бюджетным циклом. Клиники «Моторика Орто» отвечают на этот риск, но пока не перекрывают его масштаб. Для инвестора это не классический медтех, а подрядчик с одним крупным заказчиком.
Импортное сердце в корпусе с российским паспортом
Чипы, датчики и моторы в стране массово не производят, и «Моторика» не может полностью убрать импортные звенья из цепочки. Каждый новый виток санкций удлиняет поставки и удорожает изделие. Так живёт вся отрасль, но у крупного производителя с мощностью 10 000 протезов в год сбой поставок заметнее, чем у маленькой мастерской. Технологическое лидерство здесь напрямую зависит от того, как быстро удастся локализовать критичные узлы.
Скупка идёт быстрее, чем осваивается купленное
За два года компания взяла контрольный пакет ЗСО, получила разрешения на нейростимуляторы и запустила сеть клиник. Завод колясок живёт по другим правилам и работает с другими клиентами, и его интеграция — отдельная большая задача. Решать её приходится параллельно с подготовкой к IPO, а не до неё. Если производство протезов и колясок не заработает как одно целое, купленный актив рискует остаться довеском к балансу. Инвестор оценит не только сами активы, но и то, насколько гладко их объединили.
Потолок внутреннего рынка задан не компанией
Ёмкость российского рынка определяет бюджет Социального фонда и число новых ампутаций и врождённых аномалий в год. При доле около половины сегмента бионических рук компания просто не может расти внутри страны быстрее этих показателей. Обычный технологический стартап растягивает рынок вместе со спросом, а здесь рынок ограничен снаружи. Поэтому дальнейший рост держится на экспорте и платном сегменте. Рост на 70% в год за счёт одной России повторить нельзя.
Ёмкость российского рынка определяет бюджет Социального фонда и число новых ампутаций и врождённых аномалий в год. При доле около половины сегмента бионических рук компания просто не может расти внутри страны быстрее этих показателей. Обычный технологический стартап растягивает рынок вместе со спросом, а здесь рынок ограничен снаружи. Поэтому дальнейший рост держится на экспорте и платном сегменте. Рост на 70% в год за счёт одной России повторить нельзя.
Короткая публичная история перед большой биржей
Первый кредитный рейтинг «Моторика» получила только в 2023 году, BBB+.ru со стабильным прогнозом, а в июле 2024 года НКР поднял его до A-.ru. У инвесторов не будет многолетней картины того, как компания проходит разные фазы экономического цикла. На фоне быстрых покупок рынку труднее понять, устойчив ли рост рейтинга или он объясняется разовым приходом денег Газпромбанка. Ottobock, для сравнения, вышел на биржу в октябре 2025 года и имеет куда более длинную публичную историю. «Моторике» придётся убеждать доверием к менеджменту, а не историей.
Первый кредитный рейтинг «Моторика» получила только в 2023 году, BBB+.ru со стабильным прогнозом, а в июле 2024 года НКР поднял его до A-.ru. У инвесторов не будет многолетней картины того, как компания проходит разные фазы экономического цикла. На фоне быстрых покупок рынку труднее понять, устойчив ли рост рейтинга или он объясняется разовым приходом денег Газпромбанка. Ottobock, для сравнения, вышел на биржу в октябре 2025 года и имеет куда более длинную публичную историю. «Моторике» придётся убеждать доверием к менеджменту, а не историей.
Opportunities (Возможности)
Пациент, который готов платить сам
Доля ДМС и частных заказов в отрасли растёт: в Петербурге к середине 2026 года она дошла до 35–40%. Клиники «Моторика Орто» с бюджетом около 1 млрд ₽ — ставка именно на такого пациента. Он сам выбирает клинику, платит быстрее, требует сервиса и готов доплатить за дизайн и функции сверх базового протеза. Здесь у «Моторики» есть технологическое преимущество перед типовыми мастерскими. Если сеть заработает по плану, компания получит второй источник выручки, не зависящий от государства.
Доля ДМС и частных заказов в отрасли растёт: в Петербурге к середине 2026 года она дошла до 35–40%. Клиники «Моторика Орто» с бюджетом около 1 млрд ₽ — ставка именно на такого пациента. Он сам выбирает клинику, платит быстрее, требует сервиса и готов доплатить за дизайн и функции сверх базового протеза. Здесь у «Моторики» есть технологическое преимущество перед типовыми мастерскими. Если сеть заработает по плану, компания получит второй источник выручки, не зависящий от государства.
Индия как трамплин в Южную Азию
В регионе спрос на доступные функциональные протезы велик, а локальных производителей мало. Офис в Нью-Дели и партия в 600 протезов превращают Индию из теории в реальный канал сбыта. Ottobock силён там в премиальном сегменте, но пока строил инфраструктуру вокруг логистики готовых изделий, а не производства на месте. Если модель полного сервиса, отработанная в России, повторится в Индии, компания получит второй домашний рынок, а не просто точку продаж.
Банк поверил раньше биржи
Дочерняя структура Газпромбанка купила 12,5% «Моторики» ещё до IPO, а НКР последовательно поднимал рейтинг с BBB+.ru до A-.ru. Для российского медтеха это редкий сигнал: крупный финансовый институт поверил в модель до публичного рынка. Такой статус даёт доступ к более дешёвым заёмным деньгам на линии, клиники и зарубежный рост без размывания доли акционеров. Чем выше доверие кредиторов до размещения, тем проще обосновать оценку компании на бирже.
Ноги: рынок без лидера
Разработка протезов ног началась в 2023 году с модуля стопы, и сильного российского игрока в этом сегменте пока нет. В кистях «Моторика» уже защищает позицию и занимает около половины рынка, а здесь может завоёвывать долю с нуля, используя знакомый канал через Социальный фонд. Ранний вход, пока конкуренты присматриваются, — тот же сценарий, который уже сработал с руками. Это способ вырасти там, где место ещё свободно, а не отбирать его у сильных.
СНГ как безопасный полигон перед прыжком в Азию
В странах СНГ у компании уже есть отлаженные партнёрские каналы, схожие правила, нет таможенных барьеров ЕАЭС и меньше валютных рисков. Отрабатывать сервисную модель — обучение протезистов, локальный ремонт — там дешевле и безопаснее, чем сразу в Индии. Деньги от ближнего зарубежья можно направить на более дорогой выход в Южную Азию. Так экспансия идёт шагами, а не одним прыжком.
Технология как стандарт, а не только продукт
Протокол считывания сигнала Omni Hand и стандарт крепления кисти могут работать не только в собственных изделиях. Региональные предприятия, у которых нет денег на разработку такого уровня, могли бы использовать их по лицензии. Тогда часть конкурентов превращается в плательщиков роялти, а не в угрозу доле рынка. «Моторика» из производителя изделия становится владельцем отраслевого стандарта, и подорвать эту позицию ценой сложнее, чем позицию обычного производителя.
Threats (Угрозы)
Мастерская с напильником учится цифре
Традиционные предприятия, где протез когда-то подгоняли напильником, модернизируются при поддержке государства: около 40% российских производителей уже разрабатывают продукты на основе робототехники, нейротехнологий и VR. Барьер входа падает не потому, что кто-то догнал «Моторику» по разработке, а потому что часть конкурентов получает те же госзаказы и вкладывает их деньги в технологии. Пока компанию спасает ранний старт и патент на Omni Hand. Но технологическое преимущество не вечный актив, если у соседей есть ресурсы государства.
Традиционные предприятия, где протез когда-то подгоняли напильником, модернизируются при поддержке государства: около 40% российских производителей уже разрабатывают продукты на основе робототехники, нейротехнологий и VR. Барьер входа падает не потому, что кто-то догнал «Моторику» по разработке, а потому что часть конкурентов получает те же госзаказы и вкладывает их деньги в технологии. Пока компанию спасает ранний старт и патент на Omni Hand. Но технологическое преимущество не вечный актив, если у соседей есть ресурсы государства.
Окно IPO закрывается быстрее, чем открылось
Рынок первичных размещений в России остаётся нестабильным: часть технологических компаний, включая «Фабрику ПО», уже перенесла выход на биржу. «Моторика» ещё в 2024 году называла целью IPO в 2026 году и параллельно тянет несколько дорогих направлений. Задержка размещения означает более долгую опору на банковские деньги и на прибыль, которая уже упала на 21%. Это не угроза существованию бизнеса, а угроза темпу: стратегия объявлена, а деньги для неё ещё не привлечены.
Платёж из индии рискует застрять в пути
Индийская экспансия требует бесперебойных расчётов, а именно они остаются самым уязвимым местом для российских компаний из-за санкций на банковские переводы. Даже если сами протезы под ограничения не попадают, платежи за оборудование, компоненты или роялти между российским и индийским юрлицами могут задерживаться или требовать сложных схем. Это бьёт по модели, которая считается главным преимуществом компании: производству на месте с постоянным сервисом.
Ottobock строит сеть быстрее, чем «Моторика» репутацию
Пока «Моторика» открывает офис в Дели, Ottobock вместе с партнёром Celcius уже запустил в Тхане логистический хаб на 2000+ позиций. Он обслуживает 24 клиники и 200 партнёров по пятилетнему контракту. Глобальный игрок держит около 40% мирового рынка миоэлектрических компонентов для протезов рук и работает в 45 странах с сетью примерно из 400 клиник. В Индию он заходит с готовой сервисной сетью, которую «Моторике» ещё предстоит выстроить. Разрыв в скорости строительства инфраструктуры бьёт прямо по той стратегии, которую компания называет своим преимуществом.
Протезист под конкретную руку, которого нельзя просто нанять
Расширение клиник и экспорта требует не любых протезистов, а людей, обученных подгонять Omni Hand и работать с оптическими датчиками. Такую подготовку пока даёт фактически только сама компания. Финансирование на новую клинику или зарубежный офис можно найти, а вот число людей, способных настроить именно эту технику, ограничено. Чем быстрее растёт география, тем острее вопрос, успевает ли обучение за открытием точек.
Пять новых бизнесов на пути к бирже
Ноги, нейростимуляторы, клиники, завод колясок и Индия стартуют почти одновременно. Не все направления выйдут на окупаемость синхронно с публичными обещаниями об IPO. Если хотя бы одно потребует больше времени или денег, удар придётся по прибыли, которая уже упала на 21%, и объяснять это придётся будущим акционерам. Компания с пятью новыми бизнесами несёт более высокий операционный риск, чем игрок, который выходит на биржу с одним отлаженным направлением.
5. Матрица решений (SO / ST / WO / WT)
6. Сценарии развития
Сценарий 1: «Абонемент на рост» (SO)
Суть. Сейчас детский протез продаётся как обычное изделие. Ребёнок вырос, изделие стало мало, нужно делать новое. Из-за этого сегмент почти не приносит прибыли. «Моторика» меняет единицу продажи: платят не за протез, а за то, что у ребёнка всегда есть рабочая рука подходящего размера. Компания перестаёт быть просто производителем и становится тем, кто отвечает за руку ребёнка на протяжении всего роста.
Как работает. Семья или плательщик (фонд, страховая) заключает договор на 1–3 года. В него входят замена размера по графику, ремонт, регулярная подгонка и занятия на ATTILAN. Когда ребёнок вырос, компания забирает старый протез. Дорогую электронику (кисть, датчики) она проверяет и ставит в следующий корпус, а изношенное меняет. Восстановленная кисть уходит другому ребёнку с подходящим размером. Компания всё время знает, у кого что стоит, и планирует производство заранее, а не по факту обращения.
Архитектура ресурсов. Бюджет около 55 млн ₽ (допущение): линия восстановления и проверки модулей, юридическая конструкция договора, доработка ATTILAN под график замен. Команда 8–12 человек: инженеры-восстановители, юрист по контрактам, куратор семей. Срок 9–12 месяцев до первых договоров. Главная зависимость в том, что плательщик должен согласиться на договор больше чем на год.
Операционные риски. Госзакупки привыкли покупать вещь, а не срок, поэтому договор с периодом потребует согласований, и они могут затянуться. Восстановленные модули придётся сертифицировать как медицинское изделие. Если дети ломают протезы чаще, чем заложено в расчёт, ремонт съест маржу. Семьи должны возвращать старые протезы, без возврата экономии не будет.
Финансовый эффект. Детский сегмент выходит из убытка. Главным источником прибыли он не станет, но перестанет тянуть её вниз. Второй эффект в том, что ребёнок остаётся клиентом годами, и во взрослом возрасте к «Моторике» приходит уже привыкший пользователь.
Считаем. Сейчас детский сегмент даёт минус 15 млн ₽ в год, в формате абонемента — плюс 48 млн ₽. Разница в 63 млн ₽ окупает бюджет в 55 млн ₽ меньше чем за год работы на полном объёме.
Сценарий 2: «Ноги на чужом балансе» (WO)
Суть. Протезы ног нужны «Моторике», но делать их одной дорого и долго. Разработка, испытания и сертификация давят на прибыль, а она уже упала на 21%. При этом у компании есть то, чего нет у любого возможного партнёра: пациенты для клинических испытаний и прямой канал в Социальный фонд. Поэтому условия меняются: партнёр даёт деньги и механику, «Моторика» даёт доступ к пациентам, управляющую логику и рынок. Роль меняется с «делаем всё сами» на «владеем доступом и берём долю».
Как работает. Создаётся совместное предприятие. Партнёр (производитель механики, коленных или стопных узлов, либо соинвестор) финансирует разработку и сертификацию. Испытания идут на пациентах «Моторики» в её клиниках. Без них партнёру не получить регистрацию, и это делает его зависимым. Доход «Моторики» состоит из трёх частей: доля в предприятии, роялти за её управляющую логику и эксклюзивный сервис ног. Сервис нужен всегда, поэтому деньги приходят и после продажи.
Архитектура ресурсов. Бюджет 15 млн ₽ (допущение) на юридическую упаковку, протоколы клинических испытаний и переговоры. Команда 4–6 человек: юрист, клинический руководитель, менеджер по партнёрствам, инженер. Срок 6–9 месяцев до подписанного соглашения. Главная зависимость: партнёру должен быть нужен именно пациентский поток.
Операционные риски. Доля в ноге будет меньше, чем при самостоятельной разработке, придётся делиться. Если права на технологию описаны расплывчато, партнёр может забрать разработку. Переговоры могут затянуться, и пока их нет, ноги остаются нагрузкой на прибыль. Испытания зависят от скорости набора пациентов и от регулятора.
Финансовый эффект. В первые 18 месяцев главный результат в экономии затрат, а не в новой выручке. Нагрузка ног на прибыль падает примерно втрое, и это помогает объяснить инвесторам рентабельность 18%. Заметная выручка от совместного предприятия появится позже, ближе к третьему году.
Считаем. Партнёр берёт на себя 65% затрат на разработку — это 65 млн ₽ экономии в год при входном бюджете всего 15 млн ₽. Уже в первый год партнёрство окупает себя в шесть раз, а с третьего года добавляет ещё около 38 млн ₽ в год с доли и сервисного эксклюзива.
Сценарий 3: «Оркестр мастерских» (ST)
Суть. Около 40% российских мастерских уже модернизируются на государственные деньги. Раньше это выглядело как угроза: конкуренты обучаются и догоняют. «Моторика» смотрит иначе: эти деньги фактически строят сервисную сеть по всей стране, причём не за её счёт. Компания выигрывает крупные тендеры как генеральный подрядчик, а мастерские получают пациентов, обучение и оплату за работу. Конкурент превращается в точку обслуживания.
Как работает. «Моторика» выпускает протезы и берёт на себя тендеры: у неё мощность до 10 000 рук в год, а мастерская столько не сделает. Региональные мастерские проходят обучение и сертификацию по стандарту «Моторики», после чего выдают протез пациенту, подгоняют и обслуживают его. За это они получают процент от цены изделия. Допуск к Omni Hand и обучение даёт только «Моторика», и если мастерская нарушает стандарт, доступ закрывается. Это и удерживает сеть.
Архитектура ресурсов. Бюджет около 40 млн ₽ (допущение) на программу сертификации, единый стандарт качества и учебные материалы, плюс 8 млн ₽ в год на контроль качества. Команда 6–10 человек: методисты, тренеры, менеджеры по работе с мастерскими. Срок 8–10 месяцев до первых 10–15 мастерских. Главная зависимость: обученные протезисты, которых на Omni Hand ограниченное число.
Операционные риски. Протезистов может не хватить, а пока не готовы люди, новые мастерские подключать нельзя. Качество у партнёров будет разным, и если пациент недоволен, репутационный удар придётся по «Моторике», а не по мастерской. Чем больше партнёров, тем дороже их контролировать: при 30–50 мастерских затраты на контроль могут расти быстрее выручки. Часть мастерских может использовать знания из обучения для собственных разработок.
Финансовый эффект. Компания получает сеть точек в регионах без собственного капекса и новые тендерные объёмы. Заводские мощности загружаются лучше, и это помогает марже. Часть денег уходит мастерским, но остаётся больше, чем было бы без сети.
Считаем. 12 обученных мастерских дают около 75 млн ₽ чистого эффекта в год при бюджете программы в 40 млн ₽ — окупаемость за 7–12 месяцев в зависимости от того, как быстро наберётся сеть.
Сценарий 4: «Экспорт, оплаченный деталями» (WT)
Суть. Сейчас Индия для «Моторики» только рынок: протезы уезжают туда, деньги должны вернуться, а электроника для самих протезов приходит по отдельным и самым уязвимым каналам. Но это один товарный поток в страну, которая умеет собирать электронные платы. «Моторика» делает его двусторонним: часть оплаты за индийские партии принимается не рупиями и не рублями, а готовыми модулями (плата управления и модуль оптических датчиков), которые индийский подрядчик собирает по её конструкции. Механику она берёт из авиации и оборонки, где покупатель оплачивает часть контракта продукцией продавца. Одна сделка закрывает три дыры: деньги не пересекают границу, у критичных узлов появляется вторая фабрика платы, а индийский партнёр получает стабильный заказ и сам заинтересован в успехе «Моторики». Скопировать это трудно: нужны индийский поток протезов и собственная конструкция платы. У Ottobock электроника своя, а у российской мастерской нет индийских продаж.
Как работает. Шагов три. Первый: в один договор с индийским партнёром закладываются поставка протезов и встречная поставка модулей. Цена модулей привязана к рыночной цене аналогов, в натуре оплачивается до 50% (допущение), взаимозачёт раз в квартал. Второй: конструкция платы остаётся у «Моторики», а индийский подрядчик проходит аудит и собирает те же модули по её документации. Российская площадка остаётся первой, индийская становится второй, и изделие принимает модуль с любой. Третий: модули приходят в Россию готовыми, проходят входной контроль и идут на сборку. Закупкой компонентов занимается подрядчик по своим обычным цепочкам.
Архитектура ресурсов. Бюджет около 25 млн ₽ (допущение): аудит и передача документации подрядчику 9 млн, испытания и перерегистрация нового места изготовления модуля 10 млн, юристы, ВЭД и проверка схемы взаимозачёта 6 млн. Плюс около 4 млн ₽ в год на контроль качества. Отдельный запас на 130 млн не нужен: модули приходят встречным потоком вместе с оплатой партий. Команда 6–8 человек: инженер по передаче производства, специалист по ВЭД и комплаенсу, юрист, менеджер по закупкам, представитель в Дели (офис там уже есть). Срок 9–12 месяцев до первой встречной поставки. Главные зависимости: согласие индийского партнёра, регистрация изменённого места изготовления и объём индийских продаж.
Операционные риски. Самое длинное звено регистрация: смена места изготовления модуля в медицинском изделии может потребовать нового согласования. Оптические датчики чувствительны к качеству сборки, поэтому нужны входной контроль и пилотная партия. Расчёты в натуре должны быть чистыми с точки зрения экспортного контроля и санкций обеих сторон. Схему до подписания проверяют юристы и банк, и если проверка не пройдена, она не запускается. Индийский партнёр может завышать цену модулей, отсюда привязка к рыночным аналогам. Главное узкое место объём: партия в 600 протезов покрывает лишь пятую часть закупок критичных узлов, а для половины нужно около 1 300 протезов в год. Пока индийские продажи малы, эффект небольшой.
Финансовый эффект. Новой выручки здесь нет, это страховка, но стоит она в разы дешевле прежней версии: 25 млн ₽ разово и около 4 млн ₽ в год вместо 66 млн в первый год, 21 млн в год и 130 млн оборотных средств. Для инвестора это ответ на вопрос «что будет, если один канал закроют»: часть поставок и расчётов не зависит ни от одного поставщика, ни от банковского контура. Возможный бонус против Ottobock: протез с индийским модулем может считаться более «местным» в индийских госзакупках (условия нужно проверить).
Считаем. Схема стоит 25 млн ₽ разово и около 4 млн ₽ в год — в разы дешевле, чем держать 130 млн ₽ оборотных средств про запас на случай санкций. При новом витке ограничений она сохраняет 18–40 млн ₽ в год на закупках и окупается за два с половиной года; без ценового шока это просто страховка, а не источник прибыли.
Для текущего состояния «Моторика» оптимальным сценарием является гибрид «Ноги на чужом балансе» и «Оркестр мастерских» (WO + ST)
Обе стратегии требуют совсем немного денег (около 55 млн ₽ на двоих, допущение) и бьют по главным уязвимостям: падающей рентабельности и зависимости от одного заказчика. При этом не нужно ждать исхода индийской гонки с Ottobock. По моим допущениям вместе они дают около 140 млн ₽ в год эффекта: 65 млн ₽ экономии на разработке ног и около 75 млн ₽ чистого дохода от сети мастерских. При выручке 7,1 млрд ₽ это примерно 2 п.п. рентабельности.
Почему этот гибрид устойчив:
Быстрый удар по прибыли. WO снимает с баланса основную часть затрат на ноги, ST добавляет маржу без капекса. Оба запускаются за 6–10 месяцев, вместе стоят около 55 млн ₽ (SO стоит столько же одна) и, в отличие от WT, не зависят от объёма индийских продаж».
Стратегии усиливают друг друга. Сеть мастерских из ST потом становится сервисной сетью для ног из WO, где «Моторика» держит эксклюзив на сервис. Эти же мастерские в будущем смогут подгонять и детские руки из SO.
Компания не открывает новых фронтов. WO выводит тяжёлую разработку с баланса партнёру, ST идёт на чужие деньги мастерских. Нового строительства и нового капекса перед IPO нет, и это снимает угрозу «пять новых бизнесов сразу».
Результат виден инвесторам за один финансовый цикл. Снижение затрат на ноги, подписанное соглашение с партнёром и первые сертифицированные мастерские можно показать в отчётности за 2026–2027 годы.
7. Пять нестандартных пилотов:
Пилот 1. «Рука по квоте»
Суть: Работодатели с численностью свыше 35 человек обязаны закрывать квоту по инвалидам и каждый месяц отчитываться о ней. Найти подходящего сотрудника трудно, а если он уволился к дате отчёта, квота снова не выполнена. «Моторика» приходит с готовым кандидатом и готовым решением: человек с оформленной инвалидностью, у которого Omni Hand снимает главный барьер для конкретной должности. Компания находит 10 работодателей с незакрытой квотой (по открытым вакансиям и данным центров занятости), готовит один типовой договор софинансирования и подбирает 5–6 кандидатов из числа пользователей, которые сами согласились на такую встречу. На встрече протез показывают в деле: сборка, склад, работа за терминалом. Работодатель оплачивает часть стоимости, потому что получает сотрудника, который не уйдёт через месяц по причине неудобного рабочего места.
Вау-эффект: Работодатель привык видеть в квоте бумажную обязанность, за которую грозит штраф. Ему приносят конкретного человека и способ его удержать. Для «Моторики» это новый плательщик, у которого есть собственный бюджет на квоту.
Затраты: 380 000 ₽ на 10 работодателей: юрист на типовой договор (120 000 ₽), рекрутер на подбор кандидатов и компаний (150 000 ₽), демонстрации на площадках работодателей (80 000 ₽), печатные материалы и расчёт экономики для каждой компании (30 000 ₽).
Срок: 30 дней: 10 дней на подготовку и подбор, 15 дней на встречи, 5 дней на дожим.
Критерий успеха: из 10 компаний минимум 3 подписывают письмо о намерениях, минимум одна доходит до софинансирования протеза для реального сотрудника, а в двух компаниях руководство просит расчёт для второго кандидата.
Пилот 2. «Протез в кадре, а не в тени»
Суть: Рекламные агентства, продакшены и бренды всё чаще ищут героев с протезами и не знают, где их брать. Обычно это долгий поиск через знакомых. «Моторика» превращает сообщество своих пользователей в кастинговую базу: у каждого участника анкета, два профессиональных фото и короткое видео. Она рассылает базу 30 агентствам и продакшенам с обещанием найти героя под задачу за 48 часов. Договор простой: гонорар получает человек, а «Моторика» берёт небольшую комиссию. Участие только по желанию, и человек сам решает, какие съёмки ему подходят.
Вау-эффект: Производитель протезов работает как кастинг-агентство, и в отрасли так никто не делает. Протез показывают не в мед-роликах, а в обычной рекламе рядом с обычными героями. Для участников это первый заработок на том, что раньше считалось «особенностью». Для «Моторики» это бесплатный охват: бренд попадает в кадр там, где раньше не бывал.
Затраты: 420 000 ₽: фотографы для 40 портфолио (150 000 ₽), юрист на договоры и согласия (60 000 ₽), анкета и база (60 000 ₽), аванс участникам за первые съёмки (100 000 ₽), рассылка и презентация базы агентствам (50 000 ₽).
Срок: 30 дней: 10 дней на сбор участников и съёмку портфолио, 20 дней на работу с агентствами.
Критерий успеха: 40 заполненных анкет, минимум 10 запросов от агентств и 3 оплаченные съёмки. Дополнительный сигнал: хотя бы одно агентство просит закрепить героя за брендом на несколько кампаний.
Пилот 3. «Коляска на час»
Суть: У «Моторики» есть завод колясок с запасом мощности. В больницах, торговых центрах и музеях коляски нужны гостям, но их обычно мало, и они часто заняты. «Моторика» ставит стойки с колясками на двух площадках: в крупной больнице и в торговом центре или музее. Коляску берут по QR-коду с блокировкой небольшого залога на карте и возвращают на любую стойку. Первые два часа бесплатно, дальше небольшая плата. Это нужно, чтобы проверить, готовы ли люди платить. На каждой коляске висит контакт «Моторики» для тех, кому нужна собственная.
Вау-эффект: Коляска перестаёт быть покупкой на годы и становится услугой на час. У производителя колясок такого сервиса нет. Для «Моторики» это способ познакомиться с людьми, которые никогда не бывали в её каналах: родственниками пациентов, пожилыми гостями, людьми после травмы, которым коляска нужна временно. Каждая аренда превращается в контакт.
Затраты: 450 000 ₽: 10 колясок по себестоимости ЗСО (200 000 ₽), стойки и замки (120 000 ₽), QR-система и брендирование (50 000 ₽), обслуживание и санитарная обработка на месяц (50 000 ₽), эквайринг и залоги (30 000 ₽).
Срок: 30 дней: 7 дней на установку и запуск, 23 дня работы.
Критерий успеха: 150 аренд за месяц, минимум 30 человек оставляют контакт, повторные аренды не меньше 20%. Дополнительно: хотя бы 5 человек интересуются покупкой собственной коляски или протеза.
Пилот 4. «Когда первый протез не стал своим»
Суть: Часть людей отказывается от протеза: он неудобный, плохо слушается, у человека слабые мышцы. Для «Моторики» это самая ценная аудитория, потому что Omni Hand создан именно для тех, кому обычный протез не подошёл.«Моторика» договаривается с 3–4 реабилитационными центрами и сообществами, где есть такие люди, и связывается с ними только с их согласия. Каждому предлагают демонстрационный Omni Hand на 14 дней для домашней пробы, одну сессию на ATTILAN и звонок через неделю. Центр получает небольшое вознаграждение за каждого пришедшего.
Вау-эффект: Обычно компании ищут новых пациентов. Здесь возвращают тех, кого система уже потеряла, причём без рекламы и уговоров: человек сам проверяет, подходит ли ему протез. История «отказался пять лет назад, а теперь вернулся» сильнее любой рекламы. Для центров это результат для пациентов, за который их ещё и благодарят.
Затраты: 400 000 ₽: вознаграждения центрам (100 000 ₽), координатор на месяц (150 000 ₽), доставка и выезды на подгонку (100 000 ₽), сопровождение и ATTILAN-сессии (50 000 ₽). Протезы берутся из демонстрационного парка.
Срок: 30 дней: 7 дней на договорённости с центрами, 14 дней пробный период, 9 дней на звонки и оформление заявок.
Критерий успеха: 40 разговоров, 12 человек берут пробный протез, минимум 4 подают заявление на получение. Дополнительно: минимум 2 центра просят продолжить программу без вознаграждения.
Пилот 5. «Помощь, для которой не нужно покупать билет»
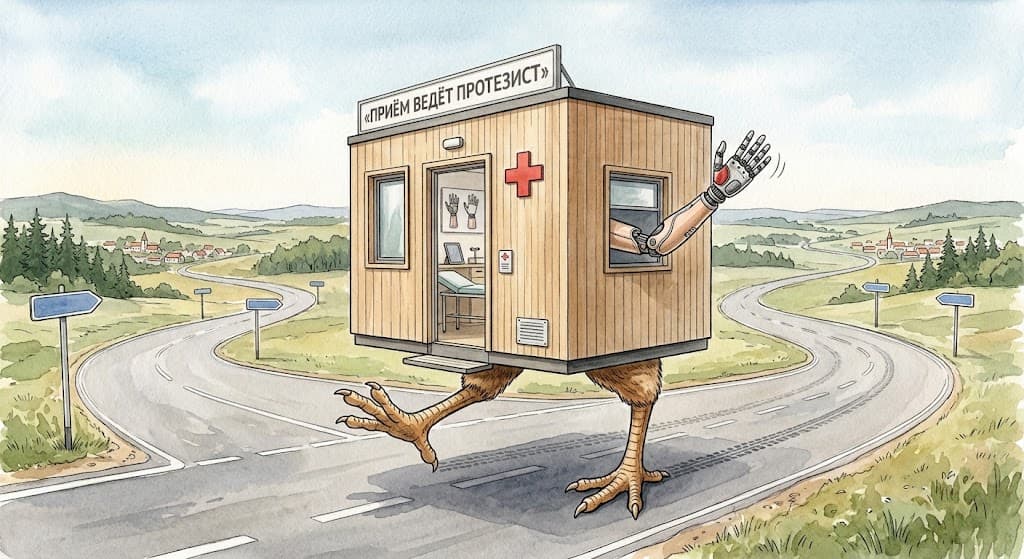
Суть: В регионах вокруг Москвы и Поволжья многие пациенты годами не доезжают до нужного специалиста: далеко, дорого, страшно ехать. Механика из логистики и мобильных сервисов: если человек не идёт к точке, точка едет к нему. «Моторика» арендует микроавтобус и превращает его в мобильный пункт: стол, набор для примерки, демонстрационные кисти Omni Hand и планшет с ATTILAN. Маршрут на 14 дней по 5 городам, по 2–3 дня в каждом. Стоянки согласованы заранее у региональных больниц, торговых центров или отделений соцзащиты. Протезист проводит бесплатную консультацию и примерку на месте. Тем, кто готов двигаться дальше, оформляется предзапись на платный вариант в Москве или в ближайшей клинике «Моторика Орто».
Чтобы о туре узнали именно те, кто в нём нуждается, «Моторика» не вешает листовки в поликлиниках, а идёт туда, где пациенты уже есть. Региональные отделения Социального фонда делают рассылку или обзвон тем, кто стоит на учёте по ТСР с ампутацией верхних конечностей, но не получил бионический протез: «В ваш город приезжает федеральный специалист. Бесплатная консультация и примерка». Параллельно подключаются НКО и сообщества инвалидов («Перспектива», «Десница», местные объединения) — они рассылают информацию по своим базам и постят в Telegram-каналах, где у «Моторики» нет прямого контакта с людьми, которые сидят дома. Для детей с врождёнными аномалиями — рассылка через родительские чаты в каждом городе, для взрослых с ампутациями — через группы ветеранов СВО и госпитали
Вау-эффект: Специалист федерального уровня приезжает в город, а не наоборот. Каждая остановка становится новостью для местных СМИ и групп соцзащиты, а людям не нужно ничего искать: протез можно потрогать в 500 метрах от дома. Для «Моторики» это проверка спроса и способ увидеть, где скрытый платёжеспособный рынок, до вложений в стационарные точки.
Затраты: 480 000 ₽: аренда микроавтобуса с водителем на 14 дней (180 000 ₽), оснащение и демо-набор из парка (70 000 ₽), протезист и координатор на время маршрута (120 000 ₽), проживание и командировочные (60 000 ₽), оповещение через больницы, соцзащиту и региональные группы (50 000 ₽).
Срок: 30 дней: 7 дней на согласование стоянок и оповещение, 14 дней маршрут, 9 дней на работу с предзаписями.
Критерий успеха: 5 городов за 14 дней, 150 консультаций, 40 человек оформляют предзапись на платный вариант, 15 вносят предоплату. Дополнительно: минимум 2 города, где очередь на консультацию превышает возможности одного дня.
8. Ключевые выводы
Технология опережает доказанную бизнес-модель. Omni Hand и протезы для детей от двух лет — активы, которых нет у конкурентов. Но рентабельность в 2025 году упала до 18%, и инвесторы захотят увидеть, как компания это исправит.
Рост на 70% нельзя повторять за счёт одной России. Внутренний рынок ограничен бюджетом Социального фонда, поэтому ускорение выручки теперь зависит от экспорта и платного сегмента.
Индия — гонка на время, а не на технологию. Ottobock уже развернул хаб на 24 клиники и 200 партнёров, а «Моторика» пока готовит первую партию из 600 протезов. Скорость построения сети здесь важнее качества изделия.
Один заказчик решает половину судьбы компании. Зависимость от Социального фонда делает выручку лидера рынка более уязвимой к бюджетному циклу, чем у любого медтеха с частными клиентами.
Скупка опережает освоение купленного. Завод колясок, нейростимуляторы и клиники появились почти одновременно, ещё до того, как каждое доказало окупаемость.
Кредиторы поверили раньше биржи. Рейтинг вырос с BBB+.ru до A-.ru за год, а Газпромбанк вошёл в капитал. Это смягчает риск короткой публичной истории, но не отменяет его.
Протез перестаёт быть костылём медицины и становится органом бизнеса. Вопрос теперь в том, успеет ли компания собрать вокруг него экономику, которой поверит и пациент, и биржа.
Дисклеймер
Данная статья подготовлена исключительно на основе общедоступных источников. Авторы не имели доступа к внутренней документации, управленческой отчётности или непубличной информации компании ООО «Моторика». В рамках исследования был проведён синтез данных из массива релевантных публичных источников (отраслевые отчёты, финансовые реестры, деловые СМИ, регуляторные акты, платформы вакансий и отзывов, кросс-отраслевые бенчмарки).
Ниже приведены наиболее критичные прямые ссылки, структурированные по тематическим блокам.
Ниже приведены наиболее критичные прямые ссылки, структурированные по тематическим блокам.
1. О компании и стратегия
1.1. Годовой отчёт МКАО «Группа Моторика» за 2025 год — выручка 7,1 млрд ₽ (+70%), чистая прибыль 1,3 млрд ₽ (−21%), конвертация в АО в серебро
1.2. Годовой отчёт на 2024 год и обращение гендиректора — база для динамики «до скачка», язык управления для инвестора
1.3. Моторика — официальный сайт — портфель из 61 продукта, география 15 стран, клиники, филиалы
1.4. HeadHunter — вакансии «Моторики»: описание портфеля продуктов и комплектов компании изнутри
1.5. Inc. Россия — репортаж с производства протезов «Моторики»
1.6. Forbes.ru — профили компаний и основателей, управляющих российскими стартапами
1.7. РБК — новости компании, интервью Ильи Чеха, контекст медтех-рынка 1.8. Коммерсантъ — сделка, госзаказ ТСР, хроника подготовки к IPO
1.9. Ведомости — «Моторика» купила долю в производстве инвалидных колясок (сделка ЗСО)
1.10. Известия — интервью и репортажи о бионических протезах и детской линейке
1.11. ТАСС — официальные анонсы: офис в Нью-Дели, статус АО
1.12. Интерфакс — корпоративные мероприятия, смена формы, подготовка размещения
1.13. Лента.ру — научно-популярные сюжеты протезирования
1.14. Сколково — резидентство, история студенческого проекта 2013–2015
1.15. Руспрофиль — юрлица группы: ООО «Хомо Аугустус», МКАО «Группа Моторика», доля и директор
1.16. СПАРК-Интерфакс — структура владения и связь юридических лиц
1.17. Контур.Фокус — реквизиты, выручка по РСБУ, суда
1.18. Checko — финансовые показатели юрлиц без подписки
1.19. vc.ru — Колонки-основатели и разборы бизнес-моделей
1.20. ЕГРЮЛ ФНС — официальные выписки по всем юрлицам группы
2. Финансы и рейтинги
2.1. НКР — пресс-релиз от 31.07.2024: Повышение кредитного рейтинга до A-.ru со стабильным прогнозом
2.2. АКРА — бенчмарки рейтингов медтех-эмитентов перед IPO
2.3. Эксперт РА — методологии рейтингов, отраслевые обзоры фармы и медтехники 2.4. AK&M — независимые рейтинги и карточки эмитентов
2.5. Cbonds — рынок капитала: Рекомендации по выпуску, доходности и рентабельности
2.6. Аудит-ит — бухотчётность ООО «Хомо Аугустус» и «Группы Моторика» по годам
2.7. Прозрачный бизнес ФНС — официальные данные о среднесписочной структуре и налогах
3. Инвесторы
3.1. GXP News — «Газпромбанк выкупил 12,5% долей «Моторики»» (искать по заголовку)
3.2. Новости GXP — «РФПИ инвестировал в «Моторику»» (2019)
3.3. Сколково — архив новостей — «РФПИ и ДФВТ инвестировали €4,4 млн в «Моторику»» (2021)
3.4. РФПИ — фонд прессрелизы: портфель, фонды высоких технологий, стратегия
3.5. ВЭБ.РФ — соучредитель Долгосрочного фонда высоких технологий
3.6. Газпромбанк — пресс-центр банка, стратегия в медтехе и технологических инвестициях
3.7. Юридические вопросы стран Центральной и Восточной Европы — «Морган Льюис консультирует FEHTF по вопросам инвестиций в Motorica»
3.8. Морган Льюис — пресс-релиз юридического сопровождения сделки FEHTF
3.9. Finder — Techleap — «Моторика» привлекла инвестиции в размере 900 млн рублей»
3.10. Сколково — новости — база новостей по инвестраундам и программам резидентам
3.11. Фонд создания инноваций — гранты «Умник»/«Старт» — вероятный источник первых денег студенческого проекта (проверить конкретные заявки)
3.12. Crunchbase — карточка Моторика: раунды, инвесторы, сумма
3.13. Dealroom — карта сделок и оценок в ассистивных технологиях
3.14. PitchBook — профили сделок и мультипликаторы (по подписке)
3.15. CB Insights — бенчмарки стартапов в сфере протезирования
3.16. RusBase (RB.ru) — стартап-новости РФ, ранние интервью основателей
4. Продукты и производство
4.1. Хабр — «Моторика» приступила к разработке протезов ног (искать по заголовку)
4.2. Хабр — производство и продажа 2024 года, доля бионических протезов 72%
4.3. GXP News — производство рук +61% в 2024 году, покупка ЗСО, нейростимуляторов
4.4. GXP News — «Будущее ассистивных технологий в России»
4.5. Моторика — Omni Hand — кисть с оптическими датчиками, детские модели от двух лет
4.6. docs.cntd.ru — ГОСТ Р ИСО 10328: Требования прочности к конструкциям протезов
4.7. Maxon Group — сервоприводы и моторы, применяемые в бионических протезах мировых марок
4.8. Open Bionics — Hero Arm: мировой эталон детского бионического протеза (от 8 лет — против двух у «Моторики»)
4.9. Википедия — Протез — база: типы, механика, электроника протезов
4.10. Википедия — Миоэлектрический протез — миоэлектрика против оптического считывания Omni Hand
4.11. e-NABLE — волонтёрское сообщество 3D-печатных рук — низкая конкуренция в дешёвом сегменте
5. Рынок и тренды
5.1. Тебиз Групп / РБК Маркетинг — «Анализ рынка протезов и ортезов в России»
5.2. ВОЗ — Global Report on Assistive Technology — 2,5 млрд человек нуждаются в ассистивных технологиях
5.3. ВОЗ — инвалидность — информационный бюллетень: 1,3 млрд человек с инвалидностью (16% населения мира)
5.4. Grand View Research — объем и CAGR глобального рынка протезов
5.5. Mordor Intelligence — прогнозы сегментов протезирования по регионам
5.6. Fortune Business Insights — сегментация по компонентам и типам
5.7. Statista — бенчмарки рынка, доли игроков, цены компонентов
5.8. Исследования и рынки — отраслевые отчёты по ортопедии и реабилитации
5.9. ISPO — Международное общество протезирования и ортотики: стандарты, образование, конгрессы
5.10. Такие дела — сюжеты о госзакупках ТСР, ценах и доступности фиксаторов
5.11. Dislife — портал инвалидов: обзоры протезов и сервисов с первых рук
5.12. Милосердие.ру — практика протезирования, история использования
5.13. Перспектива — НКО о правах инвалидов, присутствия и доступной среды
6. Конкуренты
6.1. ITLN — Celcius и Ottobock запускают логистический центр по производству протезов в Тхане (Индия)
6.2. Ottobock — глобальный лидер: 45 стран, около 400 клиник, ~40% рынка миоэлектрических компонентов
6.3. Оссур — Мир №2: бионические руки и колени, финансовая отчётность
6.4. Fillauer — компоненты протезов, консолидация нишевых брендов
6.5. College Park Industries — протезы стоп и рук среднего сегмента
6.6. Aether Biomedical — Рука Зевса: европейская миоэлектрика нового поколения
6.7. COVVI — Связующая рука: британская бионика, прямой аналог по ценностям
6.8. ALIMCO — индийский госпроизводитель протезов: главный локальный конкурент по цене
6.9. Jaipur Foot (BMVSS) — массовый дешёвый протез Индии, миллионы установок
7. Госзаказ: СФР, МСЭ, ИПРА.
7.1. Социальный фонд России — объединение ПФР и ФСС от 01.01.2023, обеспечение ТСР, электронные сертификаты
7.2. pravo.gov.ru — ФЗ № 236-ФЗ от 14.07.2022 о внесении СФР
7.3. КонсультантПлюс — ФЗ-181 — «О социальной защите инвалидов»: ИПРА, технические средства восстановления
7.4. Минтруд — правила ТобеспеченияСР, приказы и классификация продукции
7.5. ФБМСЭ — Федеральное бюро медико-социальной экспертизы: порядок и статистика МСЭ
7.6. Госуслуги — госуслуга «Обеспечение технической помощи при лечении»
7.7. Росстат — Группы инвалидов и детей-инвалидов: ёмкость внутреннего рынка
7.8. pravo.gov.ru — постановления о ТСР — классификация и нормы для ТСР
7.9. Реклама и закупки СФР — страница закупок: для кого и на какую сумму требуются регионы
8. Инвалидность, занятость и реабилитация.
8.1. PubMed — мета-анализы: отказ от верхнечленских протезов достигает 20–40% — база «Возвратаников отказов»
8.2. Абилимпикс — чемпионат профмастерства для людей с ограниченными возможностями: среда для «Руки по квоте»
8.3. МОТ (МОТ) — квотирование инвалидов в мировой практике
8.4. КонсультантПлюс — ст. 21 ФЗ-181 — квота 2–4% для работодателей от 35 человек — юридическая база пилота
8.5. Минтруд — сопутствующее трудоустройство — госпрограмма: партнёры и методология для пилота
8.6. Клиника «Три сестры» — частная реабилитация: тип гарантированного партнёра «Возврата отказников»
8.7. КоАП РФ, ст. 5.42 — Штраф за неисполнение квоты: работодатель платит за решение
9. Частный сектор: ДМС и клиники.
9.1. ЦБ РФ — статистика страхового рынка и ДМС: динамика европейских денег в медицине
9.2. СОГАЗ — Партнер корпоративный ДМС: потенциальный канал доплаты за металлические мосты
9.3. АльфаСтрахование — ДМС-программы: что уже раскрывают полисы
9.4. ПроДокторов — карта Европейской клиники и отзывы: конкурентная среда «Моторики Орто»
9.5. Моторика Орто — сеть платных клиник протезирования, вложения около 1 млрд ₽
10. Экспорт: Индия и СНГ.
10.1. ЕАЭС — единые правила обращения медицинских изделий: упрощённый въезд в Казахстан, Беларусь, Узбекистан
10.2. CDSCO — индийский регулятор медизделий: регистрация и импорт импорта
10.3. Минздрав Индии — программа пандемии и госзакупок
10.4. ПМ-ДЖЕЙ (Аюшман Бхарат) — госпрограмма страхования: что уже покрывает протезы
10.5. Сделано в Индии — политика локализации: окно для сборки «рядом с клиентом»
10.6. Invest India — режим для иностранных медтех-инвесторов
10.7. IBEF — обзор рынка медицинских изделий Индии: объемы и импортозависимость
10.8. Правительство Казахстана — реестр и закупки ТСР: первый шаг СНГ перед Индией
10.9. КонсультантПлюс — ФЗ-173 — «О валютном регулировании»: правовые рамки для бартерных схем WT-сценарии
11. IPO и фондовый рынок
11.1. Московская биржа — календарь размещений, статистика IPO 2024–2025, требования листинга
11.2. Frank Media — обзоры IPO-конвейера, частное размещение, интервью организаторов
11.3. Смарт-Лаб — обсуждение эмитентов и IPO-новостей: снижение розничных настроений
11.4. Т-Инвестиции — профили эмитентов, участие физических лиц в IPO
11.5. БКС Экспресс — аналитика по новым местам и потребностям
11.6. Финам — карточки эмитентов, технические материалы по специальности
11.7. e-Disclosure — центр раскрытия: отчётность, проспекты, дополнительные факты эмитентов
12. Санкции, компоненты и параллельный импорт
12.1. Минпромторг — приказы о параллельном импорте: легальные условия для чипов и моторов
12.2. ФТС России — статистика импорта электроники и комплектующих
12.3. OFAC, Минфин США — санкционные режимы: риски для поставок цепочек
12.4. Карта санкций ЕС — консолидированные структуры ЕС по электронике и технологиям
12.5. Castellum.AI — трекеры санкционных пакетов по датам
12.6. Википедия — Экспортный контроль — режимы экспортного контроля на полупроводниках
12.7. CSIS — аналитика ограничений на чипы: как удлиняют и сопровождают поставку
13. VR-реабилитация и нейротехнологии.
13.1. Моторика — ATTILAN — VR-платформа обучения управлению протезом
13.2. Кокрейновская библиотека — систематические обзоры VR-реабилитации верхних конечностей
13.3. J NeuroEng Rehabil — журнал о VR- и нейрореабилитации: доказательная база ATTILAN
13.4. Frontiers — статьи о моторном переобучении в VR
13.5. Википедия — Терапия виртуальной реальностью — базовый метод
13.6. N+1 — новости нейро- и VR-технологий на английском
13.7. Клинические рекомендации Минздрава — реабилитация и фармакорезистентная эпилепсия: регуляторный контур для нейростимуляторов
14. Инклюзивный маркетинг и механика пилотов.
14.1. Zebedee Management — мировое агентство моделей с инвалидностью: референс «Кастинг без ретуши»
14.2. Ad Age — кейсы инклюзив-кампаний мировых брендов
14.3. Каннские львы — архив награды за кампанию с героями-инвалидами
14.4. The Guardian — репрезентация инвалидности в медиа и рекламе
14.5. BBC — адаптивная мода и героические протезы в массовой рекламе
14.6. Википедия — QR-код — механика QR-аренды «Коляски на час»
14.7. Авито — рыночные цены на аренду колясок: эталон для пилота
Все выводы, оценки, рекомендации и сценарии носят субъективный аналитический характер и отражают профессиональное мнение авторов, сформированное на основе ограниченного набора открытых данных. Материал не претендует на полноту или абсолютную точность. Количественные оценки (прирост выручки, изменение CAC, динамика маржинальности) имеют прогнозно-вероятностный характер и основаны на модели «при прочих равных условиях». Реальные результаты могут отличаться вследствие изменения конъюнктуры, регуляторных актов или внутренних операционных факторов.
Статья не предназначена для использования в качестве официального аудита, инвестиционной консультации, экспертного заключения о стоимости или юридической чистоте активов компании ООО «Моторика» и связанных лиц. Авторы не несут ответственности за управленческие, финансовые или юридические решения, принятые на основе данного материала.
Упоминание «Моторика», «Ottobock», «Фабрика ПО» и др. осуществляется исключительно в информационных и аналитических целях в рамках добросовестного использования (ст. 1274 ГК РФ). Такое использование не направлено на присвоение прав, дискредитацию или создание ложного впечатления об аффилированности. Все права принадлежат законным владельцам.
Авторы не намеревались нанести ущерб деловой репутации компании или распространить недостоверные сведения. Все критические замечания основаны на верифицируемых открытых данных и отражают типичные структурные вызовы компаний аналогичного масштаба. Готовы к конструктивному диалогу и внесению фактологических уточнений.
Все диаграммы, инфографика и визуальные элементы созданы авторами с использованием нейросетей на основе текстовых описаний. Они носят концептуально-модельный характер и не являются документальными фотографиями продукции, помещений или событий компании. Любое сходство с реальными объектами, дизайном упаковки, фирменным стилем или логотипами носит случайный или номинальный характер. Визуализации не должны рассматриваться как подтверждённые данные или официальная атрибуция бренда.
Авторы и платформа публикации не несут ответственности за прямые или косвенные убытки, возникшие вследствие использования материалов или ошибочной интерпретации выводов. Перед принятием стратегических решений рекомендуется консультироваться с профильными аудиторами, юристами и отраслевыми консультантами.
Исключительные права на аналитический материал принадлежат проекту Swotboss.ru. Компании «Моторика» разрешено использовать материал в коммерческих и внутренних целях без согласования, при условии сохранения исходного смысла и указания источника. Любое иное коммерческое использование третьими лицами запрещено без письменного разрешения. Единственное пожелание: оставить отзыв на странице кейса на Swotboss.ru.
Материал может свободно использоваться образовательными учреждениями и независимыми преподавателями в учебных и научно-исследовательских целях без формального согласования. Просьба направлять краткую обратную связь и описание педагогической практики применения на контактный адрес, указанный на Swotboss.ru.