
Мы используем cookie, чтобы сделать сайт лучше
Настройки Cookie
Файлы cookie, необходимые для корректной работы сайта, всегда включены. Другие файлы cookie можно настроить.
Смета вместо чека: как строймаркету «Лемана ПРО» продавать готовый ремонт вместо стройматериалов
Крупнейшая сеть товаров для ремонта продала их по итогам 2025 года примерно на 550 млрд рублей, и одновременно потеряла около 6% продаж год к году. Рынок в деньгах при этом вырос. Парадокс объясняется просто: покупатель всё реже приходит за плинтусом и всё чаще за готовым результатом. И платит за результат уже не обязательно там, где покупает материалы.
Разбираемся, удержит ли «Лемана ПРО» первое место, если перестанет конкурировать полкой и начнёт конкурировать сметой, сроком и мастером.
1. Тренды, определяющие будущее компании
2. Описание компании и бизнес-модель
Сеть пришла в Россию в 2004 году с первым магазином в Мытищах и до 2024 года работала под маркой «Леруа Мерлен». В июне 2024 года компания сменила название на «Лемана ПРО», а к 2025-му завершила ребрендинг гипермаркетов и полностью обновила линейку собственных торговых марок, выведя на рынок пять новых брендов. Юридическое лицо ООО «Ле Монлид», головная структура французская группа Adeo.
По состоянию на 2025 год сеть насчитывает 112 магазинов, из которых 111 в России и один в Казахстане, 11 дарксторов и 6 распределительных центров. По годовой выручке за 2025 год компания занимала шестое место среди крупнейших ритейлеров России без учёта маркетплейсов и сетей АЗС. Продажи за 2025 год оцениваются примерно в 550 млрд ₽ против 584,9 млрд ₽ за 2024-й, снижение около 6% год к году. Доля онлайн-продаж по итогам 2025 года превысила 11%, а численность сотрудников сократилась с 45 471 человека в 2024 году до 40 633 в 2025-м.
Компания зарабатывает на трёх уровнях. Первый товарная розница: магазин и онлайн продают материалы, сантехнику, отделку, сад и товары для дома. Второй маркетплейс: около миллиона позиций сторонних продавцов расширяют полку без закупки товара в собственность. Третий услуги: замер, проектирование, сборка, монтаж и отделка превращают набор товаров в готовый результат. Отдельно идёт контур для профессионалов: бригад, строительных компаний и дизайнеров, который устроен иначе, чем розничный.
По состоянию на 2025 год сеть насчитывает 112 магазинов, из которых 111 в России и один в Казахстане, 11 дарксторов и 6 распределительных центров. По годовой выручке за 2025 год компания занимала шестое место среди крупнейших ритейлеров России без учёта маркетплейсов и сетей АЗС. Продажи за 2025 год оцениваются примерно в 550 млрд ₽ против 584,9 млрд ₽ за 2024-й, снижение около 6% год к году. Доля онлайн-продаж по итогам 2025 года превысила 11%, а численность сотрудников сократилась с 45 471 человека в 2024 году до 40 633 в 2025-м.
Компания зарабатывает на трёх уровнях. Первый товарная розница: магазин и онлайн продают материалы, сантехнику, отделку, сад и товары для дома. Второй маркетплейс: около миллиона позиций сторонних продавцов расширяют полку без закупки товара в собственность. Третий услуги: замер, проектирование, сборка, монтаж и отделка превращают набор товаров в готовый результат. Отдельно идёт контур для профессионалов: бригад, строительных компаний и дизайнеров, который устроен иначе, чем розничный.
Таблица бизнес-направлений:
Бизнес-модель: почему именно так
Магазин работает не как витрина, а как склад на виду. Крупногабаритный товар: плитку, двери, сантехнику, ламинат, нельзя проверить по фотографии. Покупатель хочет потрогать, сравнить оттенок, убедиться, что размер тот. Гипермаркет решает это и заодно закрывает вторую задачу: товар можно забрать сегодня, а не ждать доставку. Отсюда три роли одной площади: зал для сравнения, склад для ходовых позиций, зона выдачи для онлайн-заказов. Метр приносит выручку в трёх сценариях, поэтому формат и держится на больших площадях, а не вопреки им.
Покупка одна, а каналов два. Более 60% покупателей начинают выбор онлайн и завершают в зале: проверяют наличие, едут, смотрят, покупают. Механика держится на едином остатке: покупатель видит наличие в конкретном магазине, а не «есть в сети», и дальше выбирает маршрут: забрать самому, заказать доставку, оформить на объект. Остаток, цена и срок берутся из одной системы, поэтому смена маршрута не требует нового заказа. Приложение в этой схеме не отменяет магазин, а доводит человека до него.
Услуга продаёт товар, а не наоборот. Замер, проектирование, сборка и монтаж продаются вместе с товаром и попадают в тот же заказ: компания продаёт не только материал, но и время исполнителей, а гарантия распространяется на результат, а не на упаковку. Готовая ванная комната под ключ в 2026 году стоит от 165 до 680 тыс. ₽ в зависимости от города и площади, тогда как материалы для неё в разы меньше. Разница уходит тому, кто выполняет работу, и контур услуг нужен, чтобы эта разница оставалась внутри заказа.
Профессионал платит за скорость, а не за выбор. Бригада приходит не выбирать, а закупаться: ей нужны наличие, комплектность и доставка к нужному часу. Контур устроен иначе, чем розничный: свой прайс, история закупок, доставка не на домашний адрес, а на объект к нужному этапу работ. Закупка идёт комплектом на объект и повторяется от этапа к этапу. Экономика держится не на среднем чеке, а на частоте: одна бригада возвращается несколько раз за ремонт, а не один раз за сезон.
Маркетплейс расширяет полку без нового склада. Маркетплейс устроен как комиссия: сторонний продавец размещает товар, сеть берёт процент с продажи и предоставляет доступ к своей логистике и складам. Риск остаётся у продавца, инфраструктура и трафик у сети. Ассортимент расширяется без закупки товара в собственность, а доставка и возврат идут по правилам магазина, а не продавца. По итогам 2025 года на площадку приходилось около миллиона позиций и примерно пятая часть онлайн-продаж.
Своя марка даёт свободу в цене. Собственная торговая марка это товар, который производится на стороннем заводе, но продаётся под именем сети. Цену на него устанавливает не завод, а сеть, и маржа не делится с владельцем внешнего бренда. На полке такая марка конкурирует со сторонними за то же место и тот же метр, поэтому ассортимент внутри направления пересобирается регулярно. После ребрендинга компания обновила линейку полностью и вывела пять новых брендов.
Покупка одна, а каналов два. Более 60% покупателей начинают выбор онлайн и завершают в зале: проверяют наличие, едут, смотрят, покупают. Механика держится на едином остатке: покупатель видит наличие в конкретном магазине, а не «есть в сети», и дальше выбирает маршрут: забрать самому, заказать доставку, оформить на объект. Остаток, цена и срок берутся из одной системы, поэтому смена маршрута не требует нового заказа. Приложение в этой схеме не отменяет магазин, а доводит человека до него.
Услуга продаёт товар, а не наоборот. Замер, проектирование, сборка и монтаж продаются вместе с товаром и попадают в тот же заказ: компания продаёт не только материал, но и время исполнителей, а гарантия распространяется на результат, а не на упаковку. Готовая ванная комната под ключ в 2026 году стоит от 165 до 680 тыс. ₽ в зависимости от города и площади, тогда как материалы для неё в разы меньше. Разница уходит тому, кто выполняет работу, и контур услуг нужен, чтобы эта разница оставалась внутри заказа.
Профессионал платит за скорость, а не за выбор. Бригада приходит не выбирать, а закупаться: ей нужны наличие, комплектность и доставка к нужному часу. Контур устроен иначе, чем розничный: свой прайс, история закупок, доставка не на домашний адрес, а на объект к нужному этапу работ. Закупка идёт комплектом на объект и повторяется от этапа к этапу. Экономика держится не на среднем чеке, а на частоте: одна бригада возвращается несколько раз за ремонт, а не один раз за сезон.
Маркетплейс расширяет полку без нового склада. Маркетплейс устроен как комиссия: сторонний продавец размещает товар, сеть берёт процент с продажи и предоставляет доступ к своей логистике и складам. Риск остаётся у продавца, инфраструктура и трафик у сети. Ассортимент расширяется без закупки товара в собственность, а доставка и возврат идут по правилам магазина, а не продавца. По итогам 2025 года на площадку приходилось около миллиона позиций и примерно пятая часть онлайн-продаж.
Своя марка даёт свободу в цене. Собственная торговая марка это товар, который производится на стороннем заводе, но продаётся под именем сети. Цену на него устанавливает не завод, а сеть, и маржа не делится с владельцем внешнего бренда. На полке такая марка конкурирует со сторонними за то же место и тот же метр, поэтому ассортимент внутри направления пересобирается регулярно. После ребрендинга компания обновила линейку полностью и вывела пять новых брендов.
3. Что решает SWOT-анализ для этой компании
4. SWOT-анализ
Strengths (Сильные стороны)
S1. Половина рынка в одних руках Продажи за 2025 год около 550 млрд ₽, это примерно половина оборота всех крупнейших универсальных сетей страны. Такая доля даёт закупочную силу и возможность держать цену там, где региональный игрок вынужден отступать. Для поставщика это тоже аргумент: с сетью такого масштаба договариваются иначе, чем с одиночным магазином.
S2. Магазин работает как склад на виду 112 магазинов и 11 дарксторов это одновременно торговая площадь, склад на месте, точка выдачи и физическое доказательство существования бренда. Крупногабаритный товар: плитку, двери, сантехнику, покупатель хочет увидеть и забрать сегодня. Платформа покажет карточку, но не даст полку, и именно на этом различии держится часть спроса.
S3. Один маршрут, два канала Более 60% покупателей начинают выбор онлайн и завершают в зале: проверяют наличие, едут, смотрят, покупают. Компания владеет обеими половинами этого маршрута: сайтом, приложением, наличием в конкретном магазине и кассой в нём же. У большинства конкурентов есть только одна половина.
S2. Магазин работает как склад на виду 112 магазинов и 11 дарксторов это одновременно торговая площадь, склад на месте, точка выдачи и физическое доказательство существования бренда. Крупногабаритный товар: плитку, двери, сантехнику, покупатель хочет увидеть и забрать сегодня. Платформа покажет карточку, но не даст полку, и именно на этом различии держится часть спроса.
S3. Один маршрут, два канала Более 60% покупателей начинают выбор онлайн и завершают в зале: проверяют наличие, едут, смотрят, покупают. Компания владеет обеими половинами этого маршрута: сайтом, приложением, наличием в конкретном магазине и кассой в нём же. У большинства конкурентов есть только одна половина.
S4. Полка растёт без нового склада Около миллиона позиций сторонних продавцов и примерно пятая часть онлайн-продаж это ассортимент, которого нет на собственном складе. Модель отвечает на вопрос «а есть ли у вас ещё и…», не требуя строить распределительный центр под каждую редкую позицию. Часть чужого товара при этом проходит через ту же логистику, что и собственный.
S5. Профессионал как якорь вне сезона Около 30% оборота приходится на бригады и строительные компании. Они приходят не выбирать, а закупаться: нужны наличие, комплектность и доставка к нужному часу. Когда частный покупатель откладывает ремонт до весны, подрядчик продолжает работать — и это сглаживает главный сезонный провал категории.
S5. Профессионал как якорь вне сезона Около 30% оборота приходится на бригады и строительные компании. Они приходят не выбирать, а закупаться: нужны наличие, комплектность и доставка к нужному часу. Когда частный покупатель откладывает ремонт до весны, подрядчик продолжает работать — и это сглаживает главный сезонный провал категории.
S6. Услуга превращает чек в проект Замер, проектирование, сборка и монтаж позволяют продавать не упаковку плитки, а готовую ванную комнату. Работа снимает главный барьер перед покупкой: человек, который не уверен, что справится сам, покупает результат. Это другой уровень чека и другой повод вернуться, когда начнётся вторая комната.
S7. Своя марка как рычаг цены После ребрендинга компания полностью обновила линейку СТМ и вывела пять новых брендов. Собственная марка не привязывает ассортимент к переговорам с внешним поставщиком и позволяет держать цену там, где покупатель сравнивает. Для сети, которая конкурирует с платформами по стоимости, это рабочий инструмент маржи, а не имиджевая история.
Weaknesses (Слабые стороны)
W1. Продажи падают быстрее рынка Категория в деньгах продолжала расти, а сеть сокращала продажи. Значит, покупатель уходит не из рынка, а из компании к платформам, бригадам или конкурентам. Это самый тревожный сигнал в анализе: он говорит не о слабости бренда, а о смещении точки конкуренции.
W2. Экономия на людях бьёт по главному отличию Численность сотрудников сократилась с 45 471 человека на конец 2024 года до 40 633 на конец 2025-го, примерно на 11% год к году. Консультация в зале это то, чем гипермаркет отличается от склада с тележками. В отчёте о прибыли эта экономия почти незаметна, в торговом зале очень заметна, и именно её покупатель вспоминает, когда уходит на платформу.
W3. Доставка стала главным источником разочарования В отзывах повторяются одни и те же сюжеты: перенос сроков, частичная доставка, несостоявшийся приезд. Для ремонта это критично: одна непривезённая позиция останавливает бригаду, и простой стоит дороже самой детали. Впечатление о компании формируется не в момент выбора, а в момент, когда машина не приехала.
W2. Экономия на людях бьёт по главному отличию Численность сотрудников сократилась с 45 471 человека на конец 2024 года до 40 633 на конец 2025-го, примерно на 11% год к году. Консультация в зале это то, чем гипермаркет отличается от склада с тележками. В отчёте о прибыли эта экономия почти незаметна, в торговом зале очень заметна, и именно её покупатель вспоминает, когда уходит на платформу.
W3. Доставка стала главным источником разочарования В отзывах повторяются одни и те же сюжеты: перенос сроков, частичная доставка, несостоявшийся приезд. Для ремонта это критично: одна непривезённая позиция останавливает бригаду, и простой стоит дороже самой детали. Впечатление о компании формируется не в момент выбора, а в момент, когда машина не приехала.
W4. Комплектация и возвраты работают против обещания Покупатели описывают заказы, приехавшие не в полном составе, и возвраты, потребовавшие повторных обращений. Каждая такая история обесценивает идею «ремонт под ключ» сильнее, чем любая реклама её создаёт. Обещание результата держится не на ассортименте, а на исполнении, и здесь разрыв заметнее всего.
W5. Тяжёлая экономика крупногабарита Газобетон, ламинат, сантехника, двери это вес, объём и подъём на этаж. Летом на доставку приходилось 74% онлайн-оборота, и этот канал требует ручного труда, а не курьера с рюкзаком. Чем выше доля онлайна, тем сильнее давление на себестоимость последней мили.
W5. Тяжёлая экономика крупногабарита Газобетон, ламинат, сантехника, двери это вес, объём и подъём на этаж. Летом на доставку приходилось 74% онлайн-оборота, и этот канал требует ручного труда, а не курьера с рюкзаком. Чем выше доля онлайна, тем сильнее давление на себестоимость последней мили.
W6. Двойное имя бренда Покупатель старше сорока по-прежнему говорит «Леруа», вывеска говорит «Лемана». Пока разрыв не мешает продажам, но он размывает знание, накопленное за годы, а знание и есть доверие. У сети с таким масштабом это единственный актив, который нельзя достроить деньгами.
W7. Богатство выбора превращается в барьер Миллион позиций отвечает на вопрос «есть ли у вас», но не отвечает на вопрос «что мне нужно». Покупатель без прораба тонет в совместимости материалов, расчёте количества и порядке работ. Чем шире полка, тем дороже ошибка и тем нужнее тот, кто переведёт ассортимент в план.
W7. Богатство выбора превращается в барьер Миллион позиций отвечает на вопрос «есть ли у вас», но не отвечает на вопрос «что мне нужно». Покупатель без прораба тонет в совместимости материалов, расчёте количества и порядке работ. Чем шире полка, тем дороже ошибка и тем нужнее тот, кто переведёт ассортимент в план.
Opportunities (Возможности)
O1. Ремонт дробится на малые этапы Интерес к обновлению жилья высокий, но капитальный ремонт всё чаще заменяется косметическим: одна комната, один санузел, один сезон. Такой проект дешевле, быстрее и легче превращается в готовый пакет, «ванная за три недели» звучит понятнее, чем «ремонт под ключ». Для компании это означает, что поводов для визита становится больше, а чек дробится на повторяющиеся. Выигрывает тот, кто умеет продавать маленький ремонт так же хорошо, как большой.
O2. Профессионал как отдельный продукт Спрос смещается от «сделай сам» к «сделай для меня»: часть покупок перетекает к бригадам и строительным компаниям. Такой клиент приходит не выбирать, а закупаться, и один объект даёт несколько закупок, а одна бригада приводит следующие. Это поток, не зависящий от сезона и от того, отложил ли владелец квартиры ремонт до весны. У компании уже есть треть оборота в этом сегменте, вопрос лишь в том, чтобы довести его до отдельного продукта с резервом, отсрочкой и доставкой к этапу работ, а не терять на общих условиях магазина.
O3. Уход части сетей освобождает места Рынок покинули несколько игроков: Castorama завершила работу под своим брендом, бывший OBI сократил продажи, часть сетей закрывает точки. Освобождаются не только площадки, но и покупательские привычки, люди ищут, куда пойти вместо привычного магазина. У сети с готовой логистикой и узнаваемым именем есть шанс забрать этот поток быстрее, чем локальный игрок успеет перестроиться.
O4. Категория уже умеет покупать онлайн Оборот товаров для ремонта на универсальных платформах растёт в разы быстрее рынка, покупатель готов заказывать стройматериалы через интернет. Но готов он при одном условии: доставка должна быть предсказуемой. То есть категория обучена покупать онлайн и недополучает только исполнение. Компании с собственной логистикой достаточно довести обещание по срокам до уровня платформы, чтобы забрать эту готовность себе.
O3. Уход части сетей освобождает места Рынок покинули несколько игроков: Castorama завершила работу под своим брендом, бывший OBI сократил продажи, часть сетей закрывает точки. Освобождаются не только площадки, но и покупательские привычки, люди ищут, куда пойти вместо привычного магазина. У сети с готовой логистикой и узнаваемым именем есть шанс забрать этот поток быстрее, чем локальный игрок успеет перестроиться.
O4. Категория уже умеет покупать онлайн Оборот товаров для ремонта на универсальных платформах растёт в разы быстрее рынка, покупатель готов заказывать стройматериалы через интернет. Но готов он при одном условии: доставка должна быть предсказуемой. То есть категория обучена покупать онлайн и недополучает только исполнение. Компании с собственной логистикой достаточно довести обещание по срокам до уровня платформы, чтобы забрать эту готовность себе.
O5. Сервисная экономика Потребитель всё охотнее платит за выполненную работу, а не за товар: расходы на услуги растут заметнее, чем на вещи. Для сети это шанс сместить центр выручки с полки на результат: замер, расчёт, монтаж, вывоз. Такая выручка менее чувствительна к сравнению цен, потому что сравнивать работу сложнее, чем упаковку.
O6. Города без гипермаркета Формат большого магазина за городом экономически проходит не везде, но спрос на ремонт есть и в городах поменьше. Там можно работать иначе: пункт выдачи с зоной показа, доставка из ближайшего распределительного центра, партнёрский монтаж. Это расширяет географию без капитальных вложений в новую недвижимость.
Threats (Угрозы)
T1. Маркетплейсы забирают простые позиции Универсальные платформы растут в разы быстрее специализированных сетей, и первыми уходят простые категории: крепёж, инструмент, расходники. Именно на них держится частота визита в магазин, а не средний чек. Потеря частоты опаснее потери одной крупной покупки: покупатель просто перестаёт заходить.
T2. Рынок сжимается, восстановление отложено Полного восстановления рынка аналитики ожидают не раньше 2027 года. Весь этот период придётся конкурировать не за новый спрос, а за перераспределяемый, то есть забирать покупателя у конкретного конкурента, а не ждать, пока рынок вырастет сам.
T3. Расчётливость покупателя усиливается Импульсная покупка «заодно прихвачу» перестаёт быть источником маржи, а именно она раньше оправдывала большие торговые площади. Покупатель приходит с готовым списком и сравнивает цену по каждой строке. Для формата, который зарабатывал в том числе на попутной корзине, это структурный, а не временный сдвиг.
T3. Расчётливость покупателя усиливается Импульсная покупка «заодно прихвачу» перестаёт быть источником маржи, а именно она раньше оправдывала большие торговые площади. Покупатель приходит с готовым списком и сравнивает цену по каждой строке. Для формата, который зарабатывал в том числе на попутной корзине, это структурный, а не временный сдвиг.
T4. Магазин теряет прямой контакт с владельцем Чем чаще ремонт делает профессионал, тем реже владелец квартиры взаимодействует с магазином напрямую. Сеть рискует стать поставщиком для посредника, который торгуется по цене и не приносит лояльности. Лояльность в этой модели остаётся у бригады, а не у бренда, и вместе с ней уходит возможность влиять на следующий выбор.
T5. Дорожающая логистика и рабочий труд Крупногабаритная доставка и монтаж дорожают быстрее товара, а отказаться от них нельзя, они уже стали частью ожиданий. Обещание «привезём и поставим» дешевеет в рекламе и дорожает в исполнении, и разрыв закрывается только из маржи.
T6. Дефицит мастеров Монтажников и отделочников на рынке меньше, чем заявок. Компания, которая продаёт работу, зависит от подрядчиков, которых не контролирует так же строго, как собственный склад. Один сорванный монтаж стоит дороже сорванной доставки: он останавливает ремонт целиком и возвращается претензией к бренду магазина.
T5. Дорожающая логистика и рабочий труд Крупногабаритная доставка и монтаж дорожают быстрее товара, а отказаться от них нельзя, они уже стали частью ожиданий. Обещание «привезём и поставим» дешевеет в рекламе и дорожает в исполнении, и разрыв закрывается только из маржи.
T6. Дефицит мастеров Монтажников и отделочников на рынке меньше, чем заявок. Компания, которая продаёт работу, зависит от подрядчиков, которых не контролирует так же строго, как собственный склад. Один сорванный монтаж стоит дороже сорванной доставки: он останавливает ремонт целиком и возвращается претензией к бренду магазина.
T7. Изменение структуры собственности и управления В сентябре 2026 года доли головной структуры сети перешли под временное управление, а генеральным директором назначен новый руководитель. Временный управляющий заявил о намерении сохранить сеть, распределительные центры и действующую систему управления; компания сообщила о работе в обычном режиме. Для стратегического планирования это означает не операционный сбой, а сужение горизонта: решения, рассчитанные на несколько лет, требуют запаса прочности по срокам.
5. Матрица решений (SO / ST / WO / WT)
6. Сценарии развития
Сценарий 1: «Хватит, и довезем» (SO)
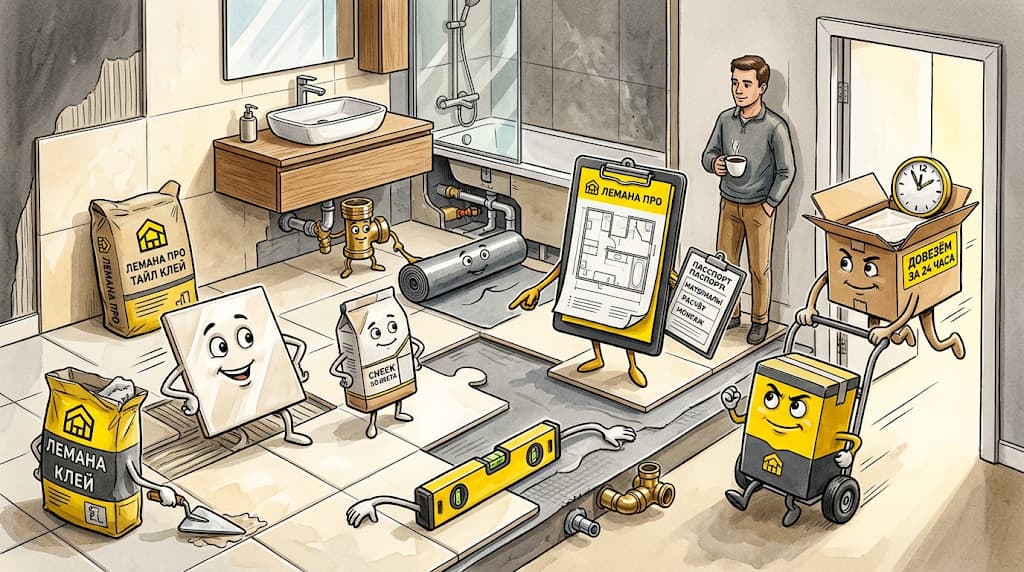
Суть. Компания перестаёт быть местом, где покупают материалы, и становится местом, где за них отвечают. Клиент описывает задачу: ванная, кухня, балкон, и получает план: материалы, количество, порядок работ, стоимость, дату. Вместе с планом он получает обязательство: если материала не хватило из-за ошибки расчёта, компания довозит его бесплатно в течение суток.
Как работает. Клиент выбирает типовую задачу и вводит параметры помещения. Система собирает смету из товаров, которые реально есть в его магазине, и показывает, что из этого компания готова установить сама. Если клиент соглашается на монтаж, заказ уходит одному ответственному, а не распадается на три подрядчика. Отличие от текущих пакетов — единая точка ответственности: не «мы продали плитку, клей и затирку», а «мы отвечаем, что этого хватит и что это ляжет». Второй контур — паспорт объекта: после покупки в приложении остаётся, что и в каком помещении уложено, сколько осталось и через сколько менять. Это превращает первый заказ в основание для второго.
Психология клиента. Он боится не цены, а того, что чего-то не докупит и обнаружит это в разгар работы, когда мастер уже на объекте. Поэтому люди покупают «на всякий случай с запасом» и выбрасывают лишнее. Гарантия снимает именно этот страх — и вместе с ним исчезает причина переплачивать за запас.
Ресурсы. Продуктовая команда на стыке категорийного менеджмента и сервиса, расчётная логика по типовым помещениям, короткие регламенты для монтажников и поддержка, которая видит заказ целиком. Первый контур 600 тыс. ₽, одна категория (санузел), пять магазинов, десять недель. Команда четыре-пять человек.
Операционные риски. Сценарий требует людей, которые умеют считать и разговаривать, а штат сокращается, это главное ограничение модели. Если смета ошибётся, компания заплатит за довоз. Если монтажник подведёт, удар придётся по бренду магазина, а не по подрядчику.
Финансовый эффект. Растёт средний чек за счёт работы, появляется повторное обращение внутри одного ремонта: вторая комната, второй этап, второй заказ. Одновременно снижается доля брошенных корзин: покупатель перестаёт откладывать решение из-за страха ошибиться.
Считаем. Допущение: в пяти пилотных магазинах оформляется 40 смет в месяц, до заказа доходят 30%, средний заказ с работой 270 тыс. ₽, валовая прибыль 25%. Это 12 заказов, 3,24 млн ₽ выручки и 810 тыс. ₽ валовой прибыли в месяц. Бюджет 600 тыс. ₽ окупается за три с половиной недели. Цена ошибки 600 тыс. ₽ и репутация гарантии; дешёвая страховка тот же расчёт на одной категории и трёх магазинах до расширения.Условие продолжения. Доля заказов, где клиент добавил хотя бы одну услугу, растёт; доля довозов не превышает 3%, а средняя сумма закупки не падает из-за отказа от запаса.
Как работает. Клиент выбирает типовую задачу и вводит параметры помещения. Система собирает смету из товаров, которые реально есть в его магазине, и показывает, что из этого компания готова установить сама. Если клиент соглашается на монтаж, заказ уходит одному ответственному, а не распадается на три подрядчика. Отличие от текущих пакетов — единая точка ответственности: не «мы продали плитку, клей и затирку», а «мы отвечаем, что этого хватит и что это ляжет». Второй контур — паспорт объекта: после покупки в приложении остаётся, что и в каком помещении уложено, сколько осталось и через сколько менять. Это превращает первый заказ в основание для второго.
Психология клиента. Он боится не цены, а того, что чего-то не докупит и обнаружит это в разгар работы, когда мастер уже на объекте. Поэтому люди покупают «на всякий случай с запасом» и выбрасывают лишнее. Гарантия снимает именно этот страх — и вместе с ним исчезает причина переплачивать за запас.
Ресурсы. Продуктовая команда на стыке категорийного менеджмента и сервиса, расчётная логика по типовым помещениям, короткие регламенты для монтажников и поддержка, которая видит заказ целиком. Первый контур 600 тыс. ₽, одна категория (санузел), пять магазинов, десять недель. Команда четыре-пять человек.
Операционные риски. Сценарий требует людей, которые умеют считать и разговаривать, а штат сокращается, это главное ограничение модели. Если смета ошибётся, компания заплатит за довоз. Если монтажник подведёт, удар придётся по бренду магазина, а не по подрядчику.
Финансовый эффект. Растёт средний чек за счёт работы, появляется повторное обращение внутри одного ремонта: вторая комната, второй этап, второй заказ. Одновременно снижается доля брошенных корзин: покупатель перестаёт откладывать решение из-за страха ошибиться.
Считаем. Допущение: в пяти пилотных магазинах оформляется 40 смет в месяц, до заказа доходят 30%, средний заказ с работой 270 тыс. ₽, валовая прибыль 25%. Это 12 заказов, 3,24 млн ₽ выручки и 810 тыс. ₽ валовой прибыли в месяц. Бюджет 600 тыс. ₽ окупается за три с половиной недели. Цена ошибки 600 тыс. ₽ и репутация гарантии; дешёвая страховка тот же расчёт на одной категории и трёх магазинах до расширения.Условие продолжения. Доля заказов, где клиент добавил хотя бы одну услугу, растёт; доля довозов не превышает 3%, а средняя сумма закупки не падает из-за отказа от запаса.
Сценарий 2: «Ванная на виду» (WO)
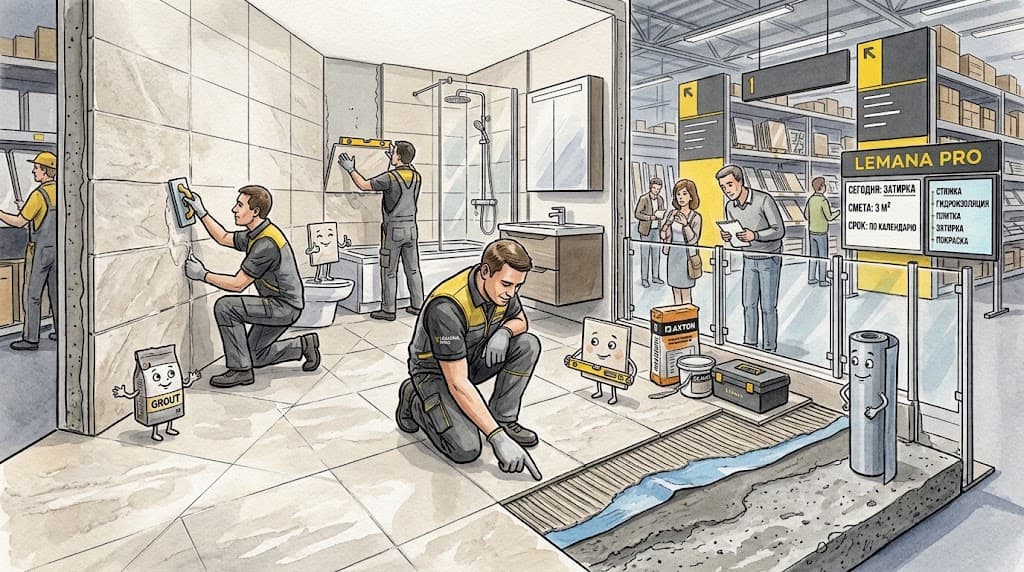
Суть. Гипермаркет перестаёт показывать товар и начинает показывать результат. В зале выделяется площадка, где настоящая бригада делает настоящий ремонт, не демо-стенд, а комнату в процессе: стяжка, гидроизоляция, плитка, затирка, покраска. Каждый этап занимает свой день, и на него можно прийти посмотреть.
Как работает. Компания отбирает одну типовую задачу: санузел 3 кв. м, и строит её публично по календарю. На площадке стоят материалы ровно те, что продаются в этом магазине, с ценниками. Рядом экран с составом сметы и сроком. Посетитель видит, из чего складывается цена и сколько это занимает. По завершении комната разбирается, начинается следующая: кухня, балкон, детская.
Психология клиента. Он не верит каталогу, потому что каталог показывает идеальный результат. Он не верит и образцу на подставке, потому что образец это один фрагмент без швов и стыков. Он верит тому, что видел в процессе. Именно поэтому площадку нельзя заменить видео: ролик убеждает тех, кто уже решился, а сомневающегося убеждает возможность прийти в субботу и потрогать шов пальцем.
Ресурсы. Площадка 30–40 кв. м в нескольких магазинах, бригада с оплатой по смете, витринные ценники, экран со сметой и постоянная съёмка. Перестройка зала не требуется. Первый контур 900 тыс. ₽, один магазин, двенадцать недель, команда четыре-пять человек плюс бригада.
Операционные риски. Стройка в торговом зале — это шум, пыль и риск для покупателей. Бригада может сорвать календарь, и тогда «живой ремонт» превратится в пустой угол. Площадка занимает место, которое приносит выручку, и в пересчёте на квадратный метр эта потеря может оказаться больше бюджета пилота — считать её обязательно. Отдельный риск — воспринять это как мастер-класс: у сети такие форматы уже были, и отличие нужно держать явным — здесь ремонт идёт сквозным циклом, со сметой на виду и бригадой, которую можно нанять.
Финансовый эффект. Покупатель получает то, чего не даёт ни одна карточка товара: представление о результате, которое можно проверить глазами. Одновременно это готовый контент — съёмка этапов уходит в соцсети и на сайт, а бригада получает заказы прямо с площадки.
Считаем. Допущение: через магазин проходит 20 тыс. человек в месяц, к площадке подходят 2%, из них 4% заказывают услугу по среднему чеку 180 тыс. ₽ при валовой прибыли 25%. Это 16 заказов, 2,88 млн ₽ выручки и 720 тыс. ₽ валовой прибыли в месяц — бюджет 900 тыс. ₽ окупается за полтора месяца. Но в расчёт не входит упущенная прибыль с занятых 35 кв. м, и именно она, а не бюджет, определяет решение. Цена ошибки — 900 тыс. ₽ и сорванный календарь; дешёвая страховка — одна пробная стена на выходные вместо полного цикла ремонта.
Условие продолжения. Доля посетителей, которые подходят к площадке, и число заказов на услуги с неё растут; простои календаря не превышают одного этапа за квартал.
Как работает: Остров. Стойка размером под место в магазине, от 4 до 8 м²: стена значков, корзины шнурков, термопресс для нашивок, пресс для люверсов, зеркало и низкая скамейка. Работает один продавец, обученный за день; в выходные — второй. Что продаётся. Значок-вставка для сабо и кроссовок со шнуровкой — 190 ₽. Пакетик-сюрприз с двумя значками — 290 ₽. Нашивка с именем или котом, которую вплавляют при ребёнке, — 390 ₽. Цветные шнурки — 290 ₽. Люверсы и брелок на рюкзак с работой — 450 ₽. Коллекция. В сезоне 24 кота, у каждого имя и характер, четыре из них — редкие золотые. Коллекция меняется дважды в год, и старые коты больше не выходят. В карточке коллекционера продавец отмечает, кого ребёнок уже собрал. Доска обмена. Рядом с островом висит доска, где дети меняются повторками сами, без продавца. Это повод попросить родителей зайти в торговом центре в обувной магазин даже тогда, когда пара не нужна, — и купить ещё пакетик. Где. Сначала острова появляются в собственных флагманах в крупных торговых центрах, затем партнёры получают готовый комплект с рассрочкой на год. Пакетики продаются у касс всех магазинов и на сайте. Безопасность. Мелкие детали не для детей младше трёх лет — это написано на стене и на каждом пакетике. Брошек с иглой нет, только вставки, нашивки и люверсы. Пресс включает только продавец.
Архитектура ресурсов: Бюджет: около 9,7 млн ₽ без запасов (допущения): дизайн 48 котов на два сезона и пресс-формы — 2,5 млн; комплекты острова для 15 флагманов (мебель, термопресс, пресс для люверсов, витрина) по 250 тыс. — 3,75; обучение продавцов — 0,45; продвижение — 1,5; менеджер на год — 1,5. Запасы первого сезона — 150 тыс. значков по 20 ₽, нашивки и шнурки, около 3,8 млн ₽ оборотных денег. Команда: менеджер, иллюстратор, закупщик. Срок: 4 месяца до первого острова.
Операционные риски: Значки должны держаться и в сабо «Котофея», и в сабо других марок, поэтому крепление проверяют на образцах до заказа партии. Если значки признают игрушкой, понадобится маркировка, которая для игрушек обязательна с 2025 года, — классификацию уточняют до заказа. Своих котов копируют быстро, поэтому дизайн регистрируют как товарный знак и промышленные образцы. Интерес к коллекции падает без новинок, поэтому смена котов дважды в год заложена в план. Партнёры могут не захотеть тратиться на остров — им сначала показывают цифры флагманов.
Финансовый эффект за 12–18 месяцев: Остров приносит деньги между сезонами и без новой пары, и эти деньги нельзя перебить промокодом на чужой площадке. Школьник, который считал кота малышовым, возвращается за золотым котом, а родитель, пока ребёнок у острова, смотрит обувь.
Считаем: Допущения: на острове в среднем 12 покупок в день со средним чеком 550 ₽ с НДС (около 450 ₽ без него), себестоимость — 80 ₽, второй продавец на выходные — 40 тыс. ₽ в месяц. Один остров за год даёт около 4 300 покупок и 1,1 млн ₽ прибыли, 15 островов — 16,8 млн ₽. Пакетики у касс: по одному в день на магазин, фабрике остаётся 150 ₽ при себестоимости 40 ₽, то есть 110 ₽ прибыли с пакетика. Год 1 (острова открываются постепенно, пакетики — в половине сети): около 10 млн ₽ с островов и 4 млн ₽ с пакетиков, всего около 14 млн ₽ прибыли. Год 2: 16,8 и 7,9 млн ₽ — около 24,7 млн ₽. Бюджет в 9,7 млн ₽ окупается примерно за 8 месяцев. Страховка: острова у партнёров появляются, только если флагманы три месяца подряд держат не меньше восьми покупок в день.
Как работает. Компания отбирает одну типовую задачу: санузел 3 кв. м, и строит её публично по календарю. На площадке стоят материалы ровно те, что продаются в этом магазине, с ценниками. Рядом экран с составом сметы и сроком. Посетитель видит, из чего складывается цена и сколько это занимает. По завершении комната разбирается, начинается следующая: кухня, балкон, детская.
Психология клиента. Он не верит каталогу, потому что каталог показывает идеальный результат. Он не верит и образцу на подставке, потому что образец это один фрагмент без швов и стыков. Он верит тому, что видел в процессе. Именно поэтому площадку нельзя заменить видео: ролик убеждает тех, кто уже решился, а сомневающегося убеждает возможность прийти в субботу и потрогать шов пальцем.
Ресурсы. Площадка 30–40 кв. м в нескольких магазинах, бригада с оплатой по смете, витринные ценники, экран со сметой и постоянная съёмка. Перестройка зала не требуется. Первый контур 900 тыс. ₽, один магазин, двенадцать недель, команда четыре-пять человек плюс бригада.
Операционные риски. Стройка в торговом зале — это шум, пыль и риск для покупателей. Бригада может сорвать календарь, и тогда «живой ремонт» превратится в пустой угол. Площадка занимает место, которое приносит выручку, и в пересчёте на квадратный метр эта потеря может оказаться больше бюджета пилота — считать её обязательно. Отдельный риск — воспринять это как мастер-класс: у сети такие форматы уже были, и отличие нужно держать явным — здесь ремонт идёт сквозным циклом, со сметой на виду и бригадой, которую можно нанять.
Финансовый эффект. Покупатель получает то, чего не даёт ни одна карточка товара: представление о результате, которое можно проверить глазами. Одновременно это готовый контент — съёмка этапов уходит в соцсети и на сайт, а бригада получает заказы прямо с площадки.
Считаем. Допущение: через магазин проходит 20 тыс. человек в месяц, к площадке подходят 2%, из них 4% заказывают услугу по среднему чеку 180 тыс. ₽ при валовой прибыли 25%. Это 16 заказов, 2,88 млн ₽ выручки и 720 тыс. ₽ валовой прибыли в месяц — бюджет 900 тыс. ₽ окупается за полтора месяца. Но в расчёт не входит упущенная прибыль с занятых 35 кв. м, и именно она, а не бюджет, определяет решение. Цена ошибки — 900 тыс. ₽ и сорванный календарь; дешёвая страховка — одна пробная стена на выходные вместо полного цикла ремонта.
Условие продолжения. Доля посетителей, которые подходят к площадке, и число заказов на услуги с неё растут; простои календаря не превышают одного этапа за квартал.
Как работает: Остров. Стойка размером под место в магазине, от 4 до 8 м²: стена значков, корзины шнурков, термопресс для нашивок, пресс для люверсов, зеркало и низкая скамейка. Работает один продавец, обученный за день; в выходные — второй. Что продаётся. Значок-вставка для сабо и кроссовок со шнуровкой — 190 ₽. Пакетик-сюрприз с двумя значками — 290 ₽. Нашивка с именем или котом, которую вплавляют при ребёнке, — 390 ₽. Цветные шнурки — 290 ₽. Люверсы и брелок на рюкзак с работой — 450 ₽. Коллекция. В сезоне 24 кота, у каждого имя и характер, четыре из них — редкие золотые. Коллекция меняется дважды в год, и старые коты больше не выходят. В карточке коллекционера продавец отмечает, кого ребёнок уже собрал. Доска обмена. Рядом с островом висит доска, где дети меняются повторками сами, без продавца. Это повод попросить родителей зайти в торговом центре в обувной магазин даже тогда, когда пара не нужна, — и купить ещё пакетик. Где. Сначала острова появляются в собственных флагманах в крупных торговых центрах, затем партнёры получают готовый комплект с рассрочкой на год. Пакетики продаются у касс всех магазинов и на сайте. Безопасность. Мелкие детали не для детей младше трёх лет — это написано на стене и на каждом пакетике. Брошек с иглой нет, только вставки, нашивки и люверсы. Пресс включает только продавец.
Архитектура ресурсов: Бюджет: около 9,7 млн ₽ без запасов (допущения): дизайн 48 котов на два сезона и пресс-формы — 2,5 млн; комплекты острова для 15 флагманов (мебель, термопресс, пресс для люверсов, витрина) по 250 тыс. — 3,75; обучение продавцов — 0,45; продвижение — 1,5; менеджер на год — 1,5. Запасы первого сезона — 150 тыс. значков по 20 ₽, нашивки и шнурки, около 3,8 млн ₽ оборотных денег. Команда: менеджер, иллюстратор, закупщик. Срок: 4 месяца до первого острова.
Операционные риски: Значки должны держаться и в сабо «Котофея», и в сабо других марок, поэтому крепление проверяют на образцах до заказа партии. Если значки признают игрушкой, понадобится маркировка, которая для игрушек обязательна с 2025 года, — классификацию уточняют до заказа. Своих котов копируют быстро, поэтому дизайн регистрируют как товарный знак и промышленные образцы. Интерес к коллекции падает без новинок, поэтому смена котов дважды в год заложена в план. Партнёры могут не захотеть тратиться на остров — им сначала показывают цифры флагманов.
Финансовый эффект за 12–18 месяцев: Остров приносит деньги между сезонами и без новой пары, и эти деньги нельзя перебить промокодом на чужой площадке. Школьник, который считал кота малышовым, возвращается за золотым котом, а родитель, пока ребёнок у острова, смотрит обувь.
Считаем: Допущения: на острове в среднем 12 покупок в день со средним чеком 550 ₽ с НДС (около 450 ₽ без него), себестоимость — 80 ₽, второй продавец на выходные — 40 тыс. ₽ в месяц. Один остров за год даёт около 4 300 покупок и 1,1 млн ₽ прибыли, 15 островов — 16,8 млн ₽. Пакетики у касс: по одному в день на магазин, фабрике остаётся 150 ₽ при себестоимости 40 ₽, то есть 110 ₽ прибыли с пакетика. Год 1 (острова открываются постепенно, пакетики — в половине сети): около 10 млн ₽ с островов и 4 млн ₽ с пакетиков, всего около 14 млн ₽ прибыли. Год 2: 16,8 и 7,9 млн ₽ — около 24,7 млн ₽. Бюджет в 9,7 млн ₽ окупается примерно за 8 месяцев. Страховка: острова у партнёров появляются, только если флагманы три месяца подряд держат не меньше восьми покупок в день.
Сценарий 3: «Чтобы бригада не встала» (ST)
Суть. Профессиональный клиент перестаёт быть строкой в отчёте и становится отдельным продуктом: резерв материалов под конкретный объект, повторяющиеся закупки, комплектация целиком, доставка на адрес стройки к нужному часу.
Как работает. Бригада регистрируется, получает прайс и историю закупок. Под объект заводится резерв: нужные позиции закрепляются на складе до дня доставки и не растворяются в общем наличии. Комплектация собирается одной заявкой — от черновых материалов до финиша. Доставка привязывается не к адресу магазина, а к этапу работ. Постоянным клиентам доступны отсрочка и персональные условия.
Психология клиента. Бригада приходит не выбирать, а закупаться: ей нужны наличие, комплектность и доставка к нужному часу. Её главный страх — не переплатить, а встать. Простой объекта стоит дороже любой скидки, поэтому за уверенность платят полную цену.
Ресурсы. Выделенная команда по работе с профессионалами, кредитная политика, интеграция с логистикой по времени доставки, аналитика по объектам, а не по чекам. Первый контур — 650 тыс. ₽, десять бригад, одна категория, десять недель, команда три-четыре человека.
Операционные риски. Профессионал торгуется жёстко и давит на маржу. Отсрочка создаёт кредитный риск, особенно в сегменте небольших бригад. Резерв замораживает товар на складе, и если объект сдвинется, позиция выпадет из оборота.
Финансовый эффект. Предсказуемый объём закупок вне зависимости от настроения частного покупателя и вход в квартиры, куда магазин сам никогда не заходит. Сеть сохраняет контакт с тем, кто решает, а не только с тем, кто платит.
Считаем. Допущение: десять бригад берут три объекта в квартал, комплект на объект — 400 тыс. ₽, валовая прибыль — 22%. Это 12 млн ₽ выручки и 2,64 млн ₽ валовой прибыли в квартал, бюджет 650 тыс. ₽ возвращается внутри первого квартала. Но если резерв оборачивается дольше месяца, стоимость замороженного товара съедает эту прибыль при любой скидке — это и есть настоящий ограничитель модели. Цена ошибки — 650 тыс. ₽; дешёвая страховка — три бригады вместо десяти.
Условие продолжения. Доля повторных закупок от одной бригады растёт, простои по вине сети не превышают 2% заказов, а просрочка остаётся в пределах обычного кредитного риска.
Как работает. Бригада регистрируется, получает прайс и историю закупок. Под объект заводится резерв: нужные позиции закрепляются на складе до дня доставки и не растворяются в общем наличии. Комплектация собирается одной заявкой — от черновых материалов до финиша. Доставка привязывается не к адресу магазина, а к этапу работ. Постоянным клиентам доступны отсрочка и персональные условия.
Психология клиента. Бригада приходит не выбирать, а закупаться: ей нужны наличие, комплектность и доставка к нужному часу. Её главный страх — не переплатить, а встать. Простой объекта стоит дороже любой скидки, поэтому за уверенность платят полную цену.
Ресурсы. Выделенная команда по работе с профессионалами, кредитная политика, интеграция с логистикой по времени доставки, аналитика по объектам, а не по чекам. Первый контур — 650 тыс. ₽, десять бригад, одна категория, десять недель, команда три-четыре человека.
Операционные риски. Профессионал торгуется жёстко и давит на маржу. Отсрочка создаёт кредитный риск, особенно в сегменте небольших бригад. Резерв замораживает товар на складе, и если объект сдвинется, позиция выпадет из оборота.
Финансовый эффект. Предсказуемый объём закупок вне зависимости от настроения частного покупателя и вход в квартиры, куда магазин сам никогда не заходит. Сеть сохраняет контакт с тем, кто решает, а не только с тем, кто платит.
Считаем. Допущение: десять бригад берут три объекта в квартал, комплект на объект — 400 тыс. ₽, валовая прибыль — 22%. Это 12 млн ₽ выручки и 2,64 млн ₽ валовой прибыли в квартал, бюджет 650 тыс. ₽ возвращается внутри первого квартала. Но если резерв оборачивается дольше месяца, стоимость замороженного товара съедает эту прибыль при любой скидке — это и есть настоящий ограничитель модели. Цена ошибки — 650 тыс. ₽; дешёвая страховка — три бригады вместо десяти.
Условие продолжения. Доля повторных закупок от одной бригады растёт, простои по вине сети не превышают 2% заказов, а просрочка остаётся в пределах обычного кредитного риска.
Сценарий 4: «Скажите, когда» (WT)
Суть. Доставка перестаёт быть одним тарифом и становится выбором точности. Клиент видит три варианта: базовый — окно на день, цена минимальная; точный — три часа за отдельную плату; объектный — к этапу работ для бригад. Если машина не приехала в оплаченное окно, стоимость возвращается автоматически, без заявления и переписки.
Как работает. При оформлении заказа клиент выбирает не «доставка / самовывоз», а уровень обещания. Базовый тариф остаётся дешёвым и сознательно неточным: «в течение дня». Точный продаётся слотами — логистика уже знает, сколько машин может обслужить окно. Объектный привязан к этапу работ и оформляется вместе с резервом. Срыв оплаченного окна не обсуждается: система видит опоздание и возвращает стоимость сама.
Психология клиента. Владелец квартиры боится не заплатить за доставку, а потерять день, ожидая её. Мастер боится потерять смену. Обоим важнее не цена, а возможность планировать: лучше известные три часа за деньги, чем неизвестный день бесплатно. Поэтому платят не за скорость, а за право не ждать.
Ресурсы. Тарификация в приложении, управление слотами в логистике, связка с оплатой и автоматический триггер возврата, обучение операторов. Первый контур — 450 тыс. ₽, три магазина, одна категория крупногабарита, десять недель, команда три-четыре человека.
Операционные риски. Часть покупателей уйдёт туда, где доставка бесплатна и без условий — особенно на мелких заказах. Если поднять цену базового тарифа, потеряется объём. Отдельный риск — обещать точность в пиковые недели, когда машин физически не хватает: один сорванный слот с возвратом дешевле сотни обещаний без обязательства, но серия срывов обнулит смысл тарифа.
Финансовый эффект. Последняя миля перестаёт быть только центром затрат: часть расходов переходит к тем, кому важна точность, а остальные получают честный базовый уровень. Одновременно это ответ на главную претензию из отзывов — не «привезите быстрее», а «скажите, когда».
Считаем. Прямая выручка здесь мала: при 600 доставках в месяц в трёх магазинах и доле платных окон 15% это 90 окон по 300 ₽ — 27 тыс. ₽ в месяц, бюджет 450 тыс. ₽ так не окупается. Считать нужно не эту выручку, а стоимость одного обращения и возврата: снижение доли возвратов на один процентный пункт экономит больше, чем приносят окна за год. Если этого не происходит, тариф надо сузить до одной категории, а не расширять. Цена ошибки — 450 тыс. ₽ и отток мелких заказов.
Условие продолжения. Доля заказов с платным окном достигает четверти, стоимость последней мили на заказ падает, отток заказов из-за платного тарифа не превышает 5%.
Как работает. При оформлении заказа клиент выбирает не «доставка / самовывоз», а уровень обещания. Базовый тариф остаётся дешёвым и сознательно неточным: «в течение дня». Точный продаётся слотами — логистика уже знает, сколько машин может обслужить окно. Объектный привязан к этапу работ и оформляется вместе с резервом. Срыв оплаченного окна не обсуждается: система видит опоздание и возвращает стоимость сама.
Психология клиента. Владелец квартиры боится не заплатить за доставку, а потерять день, ожидая её. Мастер боится потерять смену. Обоим важнее не цена, а возможность планировать: лучше известные три часа за деньги, чем неизвестный день бесплатно. Поэтому платят не за скорость, а за право не ждать.
Ресурсы. Тарификация в приложении, управление слотами в логистике, связка с оплатой и автоматический триггер возврата, обучение операторов. Первый контур — 450 тыс. ₽, три магазина, одна категория крупногабарита, десять недель, команда три-четыре человека.
Операционные риски. Часть покупателей уйдёт туда, где доставка бесплатна и без условий — особенно на мелких заказах. Если поднять цену базового тарифа, потеряется объём. Отдельный риск — обещать точность в пиковые недели, когда машин физически не хватает: один сорванный слот с возвратом дешевле сотни обещаний без обязательства, но серия срывов обнулит смысл тарифа.
Финансовый эффект. Последняя миля перестаёт быть только центром затрат: часть расходов переходит к тем, кому важна точность, а остальные получают честный базовый уровень. Одновременно это ответ на главную претензию из отзывов — не «привезите быстрее», а «скажите, когда».
Считаем. Прямая выручка здесь мала: при 600 доставках в месяц в трёх магазинах и доле платных окон 15% это 90 окон по 300 ₽ — 27 тыс. ₽ в месяц, бюджет 450 тыс. ₽ так не окупается. Считать нужно не эту выручку, а стоимость одного обращения и возврата: снижение доли возвратов на один процентный пункт экономит больше, чем приносят окна за год. Если этого не происходит, тариф надо сузить до одной категории, а не расширять. Цена ошибки — 450 тыс. ₽ и отток мелких заказов.
Условие продолжения. Доля заказов с платным окном достигает четверти, стоимость последней мили на заказ падает, отток заказов из-за платного тарифа не превышает 5%.
Сценарий 5: «Второе мнение» (SO)
Суть. Клиент приносит смету, которую написал прораб, дизайнер или выдала программа, — компания бесплатно её проверяет и собирает заказ по исправленной.
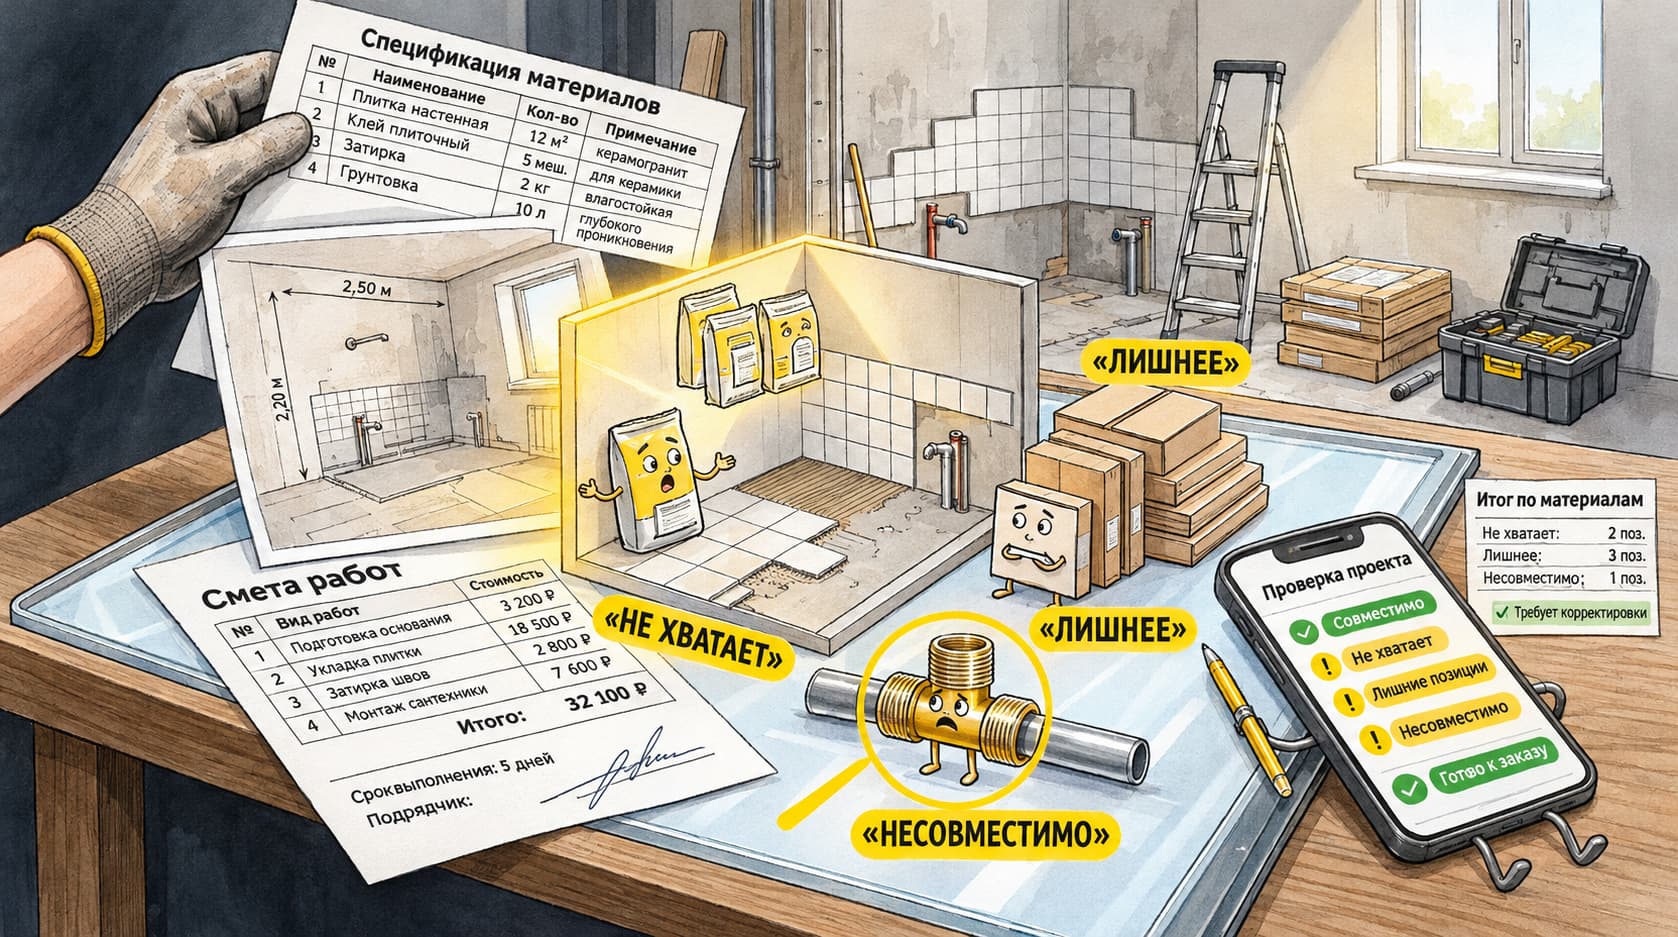
Как работает. Клиент загружает смету или фотографию списка. Категорийный специалист проверяет три вещи: чего не хватает, что лишнее и что несовместимо между собой. На выходе — исправленный список с количеством, ценами и наличием в конкретном магазине. Проверка бесплатная, заказ клиент оформляет сам.
Психология клиента. Он уже получил список от того, кому доверяет больше, чем магазину, — от своего мастера. Спорить с этим списком бессмысленно, его можно только проверить. Человек приходит не за скидкой, а за вторым мнением, и получает его от того, у кого есть склад и статистика по тысячам объектов.
Ресурсы. Категорийные специалисты с опытом проверки смет, простая форма загрузки, регламент ответа в течение суток. Первый контур — 350 тыс. ₽, две категории (санузел и электрика), шесть недель, два специалиста.
Операционные риски. Проверка бесплатная, а специалисты стоят денег: если конверсия в заказ низкая, сервис превращается в благотворительность. Отдельный риск — конфликт с бригадой, чью смету раскритиковали; это нужно подавать как «чего не хватает», а не «что неверно».
Финансовый эффект. Магазин встраивается в момент, когда список диктует бригада, и возвращает себе роль советника. Платформа этого не делает не из-за технологии, а потому что у неё нет ни категорийного специалиста, ни причин брать на себя чужую ошибку.
Считаем. Допущение: 100 проверок в месяц, в заказ переходит 30%, средний заказ 90 тыс. ₽, валовая прибыль 25%. Это 30 заказов, 2,7 млн ₽ выручки и 675 тыс. ₽ валовой прибыли — бюджет 350 тыс. ₽ возвращается за две недели. При конверсии 10% срок растягивается до полутора месяцев, и тогда сервис стоит переводить в платную консультацию. Цена ошибки — 350 тыс. ₽; дешёвая страховка — пятьдесят проверок в одной категории.
Условие продолжения. Не менее 30% проверок заканчиваются заказом, а срок ответа не превышает суток.
Как работает. Клиент загружает смету или фотографию списка. Категорийный специалист проверяет три вещи: чего не хватает, что лишнее и что несовместимо между собой. На выходе — исправленный список с количеством, ценами и наличием в конкретном магазине. Проверка бесплатная, заказ клиент оформляет сам.
Психология клиента. Он уже получил список от того, кому доверяет больше, чем магазину, — от своего мастера. Спорить с этим списком бессмысленно, его можно только проверить. Человек приходит не за скидкой, а за вторым мнением, и получает его от того, у кого есть склад и статистика по тысячам объектов.
Ресурсы. Категорийные специалисты с опытом проверки смет, простая форма загрузки, регламент ответа в течение суток. Первый контур — 350 тыс. ₽, две категории (санузел и электрика), шесть недель, два специалиста.
Операционные риски. Проверка бесплатная, а специалисты стоят денег: если конверсия в заказ низкая, сервис превращается в благотворительность. Отдельный риск — конфликт с бригадой, чью смету раскритиковали; это нужно подавать как «чего не хватает», а не «что неверно».
Финансовый эффект. Магазин встраивается в момент, когда список диктует бригада, и возвращает себе роль советника. Платформа этого не делает не из-за технологии, а потому что у неё нет ни категорийного специалиста, ни причин брать на себя чужую ошибку.
Считаем. Допущение: 100 проверок в месяц, в заказ переходит 30%, средний заказ 90 тыс. ₽, валовая прибыль 25%. Это 30 заказов, 2,7 млн ₽ выручки и 675 тыс. ₽ валовой прибыли — бюджет 350 тыс. ₽ возвращается за две недели. При конверсии 10% срок растягивается до полутора месяцев, и тогда сервис стоит переводить в платную консультацию. Цена ошибки — 350 тыс. ₽; дешёвая страховка — пятьдесят проверок в одной категории.
Условие продолжения. Не менее 30% проверок заканчиваются заказом, а срок ответа не превышает суток.
Сценарий 6: «Помощник сметчика» (SO)
Суть. Клиент или бригадир не ищет товар по каталогу, а описывает задачу так, как привык: фотографией помещения, голосом, фотографией бумажной фактуры от прораба. Модуль распознаёт задачу, подбирает материалы из того, что реально лежит на складе, считает количество по площади и раскладке, добавляет доставку и выставляет счёт. На выходе не список для самостоятельного поиска, а готовый заказ, в котором каждая позиция уже есть в наличии.
Как работает. Входов три. Первый - фотография: модуль определяет тип помещения и задачу, клиент подтверждает пару параметров. Второй - голос: человек надиктовывает «зашить санузел в плитку, четыре квадрата, плитка вот такая», включая бытовой и строительный сленг, которого обычный поиск не понимает. Третий — фотография чужой фактуры: списка от прораба или выгрузки из программы. Дальше модуль сверяет позиции с ассортиментом конкретного магазина, предлагает замену там, где позиции нет, считает объёмы, добавляет доставку и собирает счёт. Расчёт приходит в мессенджер, заказ оформляется там же. Категорийный специалист подключается не к каждой заявке, а только к нестандартной, там, где модуль не уверен.
Психология клиента. Он не хочет изучать каталог, ему нужно, чтобы кто-то другой перевёл его замысел в список. Сегодня эту роль играет либо консультант в зале, либо прораб, и оба требуют времени или денег. Модуль даёт третье: расчёт за минуты, без поездки и без разговора. Для бригадира это ещё и скорость — объект не ждёт, пока он вечером сядет разбирать совместимость материалов.
Ресурсы. Модуль разрабатывается отдельно от сметного продукта: 6,5 млн ₽, команда 6–8 человек — продукт, ML-инженер, бэкенд, фронтенд, интегратор с учётом остатков, доменный эксперт от категорийного менеджмента. Первый контур, фото и расчёт по типовой задаче, четыре месяца. Второй, голос, сленг и чужая фактура, ещё пять. Принцип взят из сервисов для ИП и самозанятых, где исполнитель отправляет фактуру и получает расчёт вплоть до счёта: там это уже работает, в строительной рознице такого инструмента нет ни у одной крупной сети.
Операционные риски. Ошибка распознавания в стройке стоит дороже, чем в такси: неверно посчитанная плитка это возврат, а неверно подобранный клей это испорченная укладка. Поэтому модуль обязан показывать не только результат, но и допущения, по которым считал, и не имеет права молча подставлять аналог. Второй риск — данные: ассортимент и остатки меняются ежедневно, и без актуальной выгрузки модуль будет считать то, чего нет на полке. Третий — соблазн закрыть модулем все заявки и сэкономить на людях: на нестандартной задаче это даёт ошибку, за которую платит бренд.
Финансовый эффект. Модуль не создаёт новый спрос — он снимает стоимость расчёта и ускоряет путь от замысла до заказа. Освобождается время категорийных специалистов, растёт конверсия из расчёта в заказ, типовые сметы перестают занимать людей. Одновременно появляется то, чего у сети нет сейчас: расчёт, доступный в момент, когда человек стоит на объекте с телефоном в руке.
Считаем. Допущение: в десяти пилотных магазинах проходит 600 расчётов в месяц, каждый занимает 40 минут специалиста — это 400 часов, или 2,5 ставки. Модуль закрывает 70% типовых, освобождая 280 часов — около 140 тыс. ₽ в месяц при стоимости ставки 80 тыс. ₽. Конверсия из расчёта в заказ растёт с 25% до 28%: 18 дополнительных заказов по 90 тыс. ₽ при валовой прибыли 25% дают 405 тыс. ₽. Вместе — около 545 тыс. ₽ в месяц, бюджет 6,5 млн ₽ окупается за 12 месяцев. Цена ошибки — весь бюджет; дешёвая страховка — пилот «Фото вместо визита» за 340 тыс. ₽, который проверяет то же допущение почти в двадцать раз дешевле.
Условие продолжения. Доля расчётов, закрытых модулем без участия человека, превышает 60%, конверсия из расчёта в заказ растёт не меньше чем на три процентных пункта, а доля возвратов из-за неверного подбора не увеличивается.
Как работает. Входов три. Первый - фотография: модуль определяет тип помещения и задачу, клиент подтверждает пару параметров. Второй - голос: человек надиктовывает «зашить санузел в плитку, четыре квадрата, плитка вот такая», включая бытовой и строительный сленг, которого обычный поиск не понимает. Третий — фотография чужой фактуры: списка от прораба или выгрузки из программы. Дальше модуль сверяет позиции с ассортиментом конкретного магазина, предлагает замену там, где позиции нет, считает объёмы, добавляет доставку и собирает счёт. Расчёт приходит в мессенджер, заказ оформляется там же. Категорийный специалист подключается не к каждой заявке, а только к нестандартной, там, где модуль не уверен.
Психология клиента. Он не хочет изучать каталог, ему нужно, чтобы кто-то другой перевёл его замысел в список. Сегодня эту роль играет либо консультант в зале, либо прораб, и оба требуют времени или денег. Модуль даёт третье: расчёт за минуты, без поездки и без разговора. Для бригадира это ещё и скорость — объект не ждёт, пока он вечером сядет разбирать совместимость материалов.
Ресурсы. Модуль разрабатывается отдельно от сметного продукта: 6,5 млн ₽, команда 6–8 человек — продукт, ML-инженер, бэкенд, фронтенд, интегратор с учётом остатков, доменный эксперт от категорийного менеджмента. Первый контур, фото и расчёт по типовой задаче, четыре месяца. Второй, голос, сленг и чужая фактура, ещё пять. Принцип взят из сервисов для ИП и самозанятых, где исполнитель отправляет фактуру и получает расчёт вплоть до счёта: там это уже работает, в строительной рознице такого инструмента нет ни у одной крупной сети.
Операционные риски. Ошибка распознавания в стройке стоит дороже, чем в такси: неверно посчитанная плитка это возврат, а неверно подобранный клей это испорченная укладка. Поэтому модуль обязан показывать не только результат, но и допущения, по которым считал, и не имеет права молча подставлять аналог. Второй риск — данные: ассортимент и остатки меняются ежедневно, и без актуальной выгрузки модуль будет считать то, чего нет на полке. Третий — соблазн закрыть модулем все заявки и сэкономить на людях: на нестандартной задаче это даёт ошибку, за которую платит бренд.
Финансовый эффект. Модуль не создаёт новый спрос — он снимает стоимость расчёта и ускоряет путь от замысла до заказа. Освобождается время категорийных специалистов, растёт конверсия из расчёта в заказ, типовые сметы перестают занимать людей. Одновременно появляется то, чего у сети нет сейчас: расчёт, доступный в момент, когда человек стоит на объекте с телефоном в руке.
Считаем. Допущение: в десяти пилотных магазинах проходит 600 расчётов в месяц, каждый занимает 40 минут специалиста — это 400 часов, или 2,5 ставки. Модуль закрывает 70% типовых, освобождая 280 часов — около 140 тыс. ₽ в месяц при стоимости ставки 80 тыс. ₽. Конверсия из расчёта в заказ растёт с 25% до 28%: 18 дополнительных заказов по 90 тыс. ₽ при валовой прибыли 25% дают 405 тыс. ₽. Вместе — около 545 тыс. ₽ в месяц, бюджет 6,5 млн ₽ окупается за 12 месяцев. Цена ошибки — весь бюджет; дешёвая страховка — пилот «Фото вместо визита» за 340 тыс. ₽, который проверяет то же допущение почти в двадцать раз дешевле.
Условие продолжения. Доля расчётов, закрытых модулем без участия человека, превышает 60%, конверсия из расчёта в заказ растёт не меньше чем на три процентных пункта, а доля возвратов из-за неверного подбора не увеличивается.
Оптимальная связка: «Смета» + «Чтобы бригада не встала» + «Скажите, когда» (SO + ST + WT)
Компании не нужно выбирать один сценарий. Первая волна — три сценария, которые бьют по одному и тому же: покупатель платит за результат, а не за упаковку. Все три продают одно и то же обещание с трёх сторон. «Смета» даёт частному покупателю уверенность, что материала хватит и что его уложат. «Чтобы бригада не встала» даёт ту же уверенность бригаде, у которой простой стоит дороже скидки. «Скажите, когда» закрывает исполнение — то, на чём оба обещания ломаются сегодня: если машина не приехала, ни смета, ни резерв ничего не стоят. Один сценарий без двух других остаётся идеей; вместе они держат весь маршрут от расчёта до приезда.
Почему этот гибрид устойчив:
Ценность, которой нет в карточке. Бронзовую первую пару, своего золотого кота и носки с батута нельзя сравнить по цене с парой за триста рублей: на маркетплейсе их просто нет.
Повод без новой пары. Семья приходит за значком, пластиной или сертификатом на батут в те месяцы, когда обувь ещё впору, и касса перестаёт зависеть только от роста ноги и погоды.
Каждый возраст получает свою причину. Первые шаги — в год, батут и праздники — с трёх лет, остров — для школьника. Марка остаётся с ребёнком дольше, чем длится одна пара.
Деньги считаются заранее. Каждый шаг начинается с пилота дешевле миллиона рублей, а следующий бюджет тратится только после цифр.
Повод без новой пары. Семья приходит за значком, пластиной или сертификатом на батут в те месяцы, когда обувь ещё впору, и касса перестаёт зависеть только от роста ноги и погоды.
Каждый возраст получает свою причину. Первые шаги — в год, батут и праздники — с трёх лет, остров — для школьника. Марка остаётся с ребёнком дольше, чем длится одна пара.
Деньги считаются заранее. Каждый шаг начинается с пилота дешевле миллиона рублей, а следующий бюджет тратится только после цифр.
7. Пять нестандартных пилотов:
Пилот 1. «Удаленка вместо визита»
Суть. Человек не идёт в магазин за расчётом, вместо этого он присылает два фото: помещение и список, который ему написал прораб или выдала программа. За сутки категорийный специалист отвечает тремя пунктами: чего не хватает, что лишнее, что несовместимо. Ответ приходит в мессенджер, с наличием в ближайшем магазине и итоговой суммой. Проверка бесплатная, заказ человек оформляет сам. Пилот проверяет одно допущение: готов ли покупатель доверить расчёт фотографии, а не разговору в зале.
Вау-эффект. Смета приходит туда, где человек уже стоит — на объекте, с телефоном в руке. Ему не нужно ехать в магазин, чтобы узнать, что в списке не хватает двадцати мешков клея. Магазин впервые отвечает не на вопрос «есть ли у вас», а на вопрос «правильно ли я всё купил».
Бюджет. 340 тыс. ₽: два категорийных специалиста на шесть недель — 240 тыс., форма загрузки и шаблоны ответов — 60 тыс., обучение и регламент — 40 тыс.
Срок. 6 недель: одна на регламент и форму, пять на приём и разбор заявок.
Финансовая проверка. При среднем заказе 90 тыс. ₽ и валовой прибыли 25% один заказ приносит 22,5 тыс. ₽. Бюджет 340 тыс. ₽ окупают 15 заказов, это половина плана, если из 100 списков в заказ переходят 30. Если переходов меньше десяти, сервис убыточен и его стоит сделать платным.Критерий успеха. Не менее 100 присланных списков, не менее 30% переходят в заказ, срок ответа не превышает суток. Дополнительно: хотя бы десять человек присылают второй список, это и есть признак, что сервис стал привычкой.
Вау-эффект. Смета приходит туда, где человек уже стоит — на объекте, с телефоном в руке. Ему не нужно ехать в магазин, чтобы узнать, что в списке не хватает двадцати мешков клея. Магазин впервые отвечает не на вопрос «есть ли у вас», а на вопрос «правильно ли я всё купил».
Бюджет. 340 тыс. ₽: два категорийных специалиста на шесть недель — 240 тыс., форма загрузки и шаблоны ответов — 60 тыс., обучение и регламент — 40 тыс.
Срок. 6 недель: одна на регламент и форму, пять на приём и разбор заявок.
Финансовая проверка. При среднем заказе 90 тыс. ₽ и валовой прибыли 25% один заказ приносит 22,5 тыс. ₽. Бюджет 340 тыс. ₽ окупают 15 заказов, это половина плана, если из 100 списков в заказ переходят 30. Если переходов меньше десяти, сервис убыточен и его стоит сделать платным.Критерий успеха. Не менее 100 присланных списков, не менее 30% переходят в заказ, срок ответа не превышает суток. Дополнительно: хотя бы десять человек присылают второй список, это и есть признак, что сервис стал привычкой.
Пилот 2. «Стена на выбор»
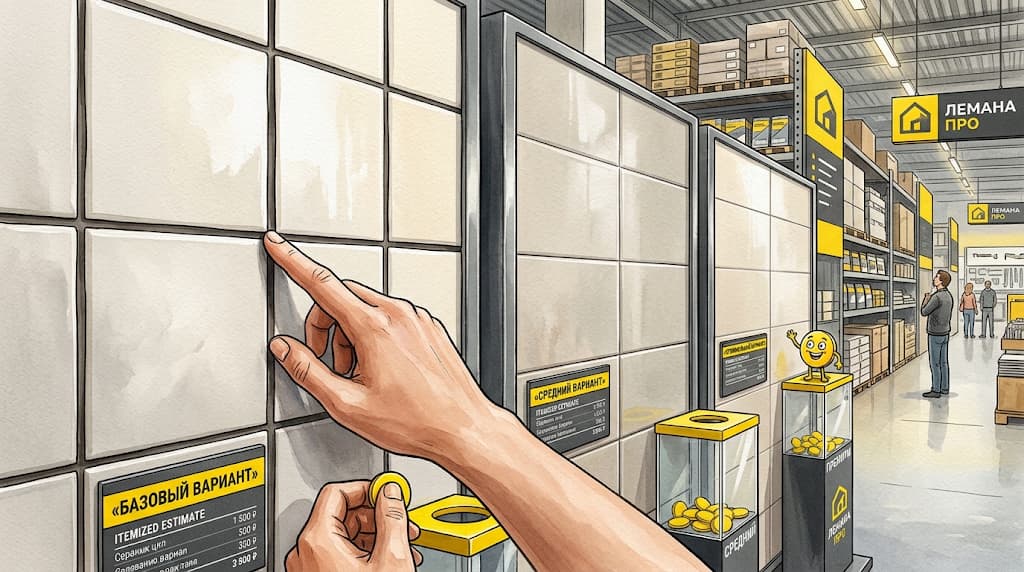
Суть. На выходные в зале ставится фрагмент стены размером два на полтора метра — не образец 10×10 см, а настоящая кладка, собранная в трёх вариантах: дешёвая плитка с широким швом, средняя с узким, дорогая с затиркой в цвет. Разница в цене между крайними — примерно вдвое. Покупатель подходит, трогает, сравнивает и голосует фишкой за тот, который взял бы. Рядом стоит ценник на каждый вариант и состав сметы. Через два дня видно, за что голосуют и меняется ли выбор под влиянием прикосновения. Пилот проверяет одно допущение: замечает ли покупатель разницу, которую магазин считает главным доводом в пользу дорогой плитки.
Вау-эффект. Покупатель впервые видит шов на расстоянии руки, а не на картинке в телефоне. Решение принимается за минуту и уже не пересматривается дома — а именно там сегодня рушится половина корзин. Для магазина это ответ на вопрос, за что люди готовы платить вдвое.
Бюджет. 180 тыс. ₽: три кладки силами бригады — 90 тыс., плитка из остатков и образцов — 40 тыс., ценники, фишки и карточки — 30 тыс., съёмка — 20 тыс.
Срок. 3 недели: две на сборку, два выходных на голосование.
Финансовая проверка. Главный результат — не выручка, а сдвиг выбора в сторону дорогой плитки: если доля дорогого варианта вырастает хотя бы на пять процентных пунктов, прирост валовой прибыли с одного магазина за месяц перекрывает бюджет в несколько раз.
Критерий успеха. Не менее 300 проголосовавших, минимум треть выбирает вариант дороже того, который взяли бы без сравнения. Дополнительно: доля дорогой плитки в продажах магазина за месяц выше, чем в контрольном.
Вау-эффект. Покупатель впервые видит шов на расстоянии руки, а не на картинке в телефоне. Решение принимается за минуту и уже не пересматривается дома — а именно там сегодня рушится половина корзин. Для магазина это ответ на вопрос, за что люди готовы платить вдвое.
Бюджет. 180 тыс. ₽: три кладки силами бригады — 90 тыс., плитка из остатков и образцов — 40 тыс., ценники, фишки и карточки — 30 тыс., съёмка — 20 тыс.
Срок. 3 недели: две на сборку, два выходных на голосование.
Финансовая проверка. Главный результат — не выручка, а сдвиг выбора в сторону дорогой плитки: если доля дорогого варианта вырастает хотя бы на пять процентных пунктов, прирост валовой прибыли с одного магазина за месяц перекрывает бюджет в несколько раз.
Критерий успеха. Не менее 300 проголосовавших, минимум треть выбирает вариант дороже того, который взяли бы без сравнения. Дополнительно: доля дорогой плитки в продажах магазина за месяц выше, чем в контрольном.
Пилот 3. «Место на складе под мой объект»
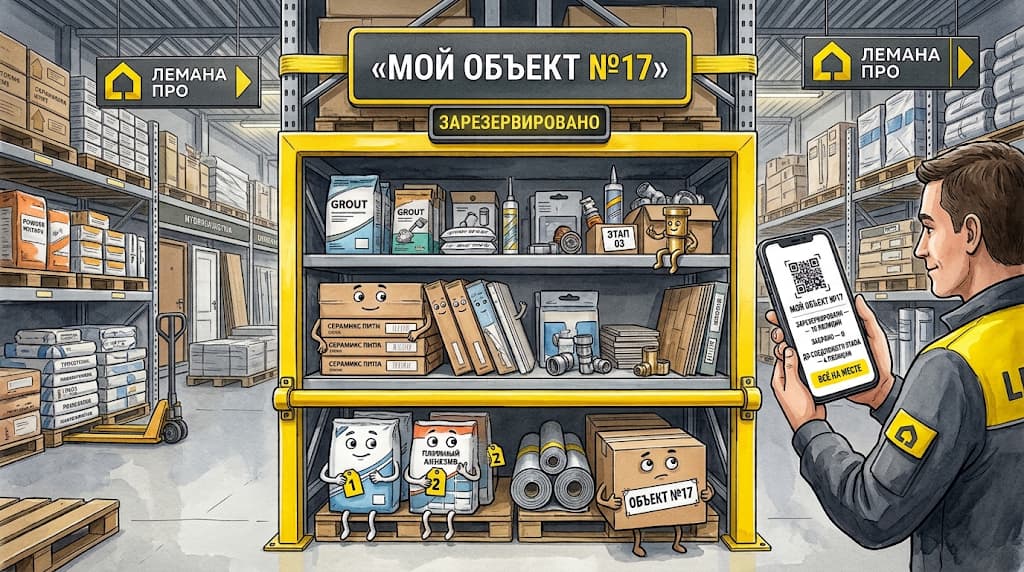
Суть. Три бригады получают личный резерв под конкретный объект: позиции закрепляются на складе до дня доставки и не растворяются в общем наличии. В приложении у бригадира появляется отдельная страница — «мой объект»: что зарезервировано, что уже забрано, чего не хватает до этапа. Если зарезервированное всё-таки ушло, компания находит замену в течение дня и компенсирует простой. Бригадир платит полную цену, скидки нет. Пилот проверяет одно допущение: готов ли профессионал платить полную цену за резерв, а не за скидку.
Вау-эффект. У бригадира впервые появляется личный склад внутри магазина — не «попробую найти», а «стоит и ждёт моего объекта». Он перестаёт звонить и начинает планировать. Для сети это первый случай, когда профессионал приходит не торговаться, а работать.
Бюджет. 260 тыс. ₽: настройка учёта резервов — 120 тыс., менеджер по работе с бригадами на два месяца — 90 тыс., регламент компенсации и обучение — 50 тыс.
Срок. 8 недель: две на настройку, шесть на работу с объектами.
Финансовая проверка. При трёх объектах на бригаду за квартал и комплекте 400 тыс. ₽ одна бригада даёт 1,2 млн ₽ выручки и 264 тыс. ₽ валовой прибыли при марже 22%. Три бригады возвращают бюджет внутри первого месяца — при условии, что резерв оборачивается быстрее месяца. Если дольше, схема убыточна при любой скидке.
Критерий успеха. Не менее двух объектов на бригаду, ни одного простоя по вине сети, все три бригады продолжают после пилота. Дополнительно: бригадир сам просит расширить резерв на вторую категорию.
Вау-эффект. У бригадира впервые появляется личный склад внутри магазина — не «попробую найти», а «стоит и ждёт моего объекта». Он перестаёт звонить и начинает планировать. Для сети это первый случай, когда профессионал приходит не торговаться, а работать.
Бюджет. 260 тыс. ₽: настройка учёта резервов — 120 тыс., менеджер по работе с бригадами на два месяца — 90 тыс., регламент компенсации и обучение — 50 тыс.
Срок. 8 недель: две на настройку, шесть на работу с объектами.
Финансовая проверка. При трёх объектах на бригаду за квартал и комплекте 400 тыс. ₽ одна бригада даёт 1,2 млн ₽ выручки и 264 тыс. ₽ валовой прибыли при марже 22%. Три бригады возвращают бюджет внутри первого месяца — при условии, что резерв оборачивается быстрее месяца. Если дольше, схема убыточна при любой скидке.
Критерий успеха. Не менее двух объектов на бригаду, ни одного простоя по вине сети, все три бригады продолжают после пилота. Дополнительно: бригадир сам просит расширить резерв на вторую категорию.
Пилот 4. «Три часа за деньги»
Суть. В одном городе на одной категории крупногабарита вводится платное окно доставки: три часа за 300 ₽ вместо бесплатного «в течение дня». Если машина не приехала в окно, деньги возвращаются автоматически, без заявления. Клиент видит оба варианта на одном экране и выбирает сам. Пилот проверяет одно допущение: готов ли покупатель платить за точность, а не за скорость, — и сколько людей выберут дороже, но определённее.
Вау-эффект. Покупатель впервые платит не за перевозку, а за право не ждать весь день. Это единственное, чего платформа продать не может: у неё нет своих машин и своего склада в городе. И первый раз компания продаёт время, а не товар.
Бюджет. 320 тыс. ₽: настройка тарифа и автоматического возврата — 180 тыс., слоты и обучение операторов — 80 тыс., аналитика и разбор срывов — 60 тыс.
Срок. 6 недель: две на настройку, четыре на наблюдение.
Финансовая проверка. Прямая выручка мала: при 600 доставках в месяц и доле окон 15% это 27 тыс. ₽. Считать нужно стоимость обращения: если доля возвратов и повторных звонков падает, экономия перекрывает бюджет; если нет — тариф надо не расширять, а закрывать. Это единственный пилот, где отрицательный результат тоже полезен.
Критерий успеха. Не менее 12% заказов идут с платным окном, срывов меньше 3%, общий объём доставки не падает. Дополнительно: обращения «где мой заказ» сокращаются.
Вау-эффект. Покупатель впервые платит не за перевозку, а за право не ждать весь день. Это единственное, чего платформа продать не может: у неё нет своих машин и своего склада в городе. И первый раз компания продаёт время, а не товар.
Бюджет. 320 тыс. ₽: настройка тарифа и автоматического возврата — 180 тыс., слоты и обучение операторов — 80 тыс., аналитика и разбор срывов — 60 тыс.
Срок. 6 недель: две на настройку, четыре на наблюдение.
Финансовая проверка. Прямая выручка мала: при 600 доставках в месяц и доле окон 15% это 27 тыс. ₽. Считать нужно стоимость обращения: если доля возвратов и повторных звонков падает, экономия перекрывает бюджет; если нет — тариф надо не расширять, а закрывать. Это единственный пилот, где отрицательный результат тоже полезен.
Критерий успеха. Не менее 12% заказов идут с платным окном, срывов меньше 3%, общий объём доставки не падает. Дополнительно: обращения «где мой заказ» сокращаются.
Пилот 5. «Через год после плитки»
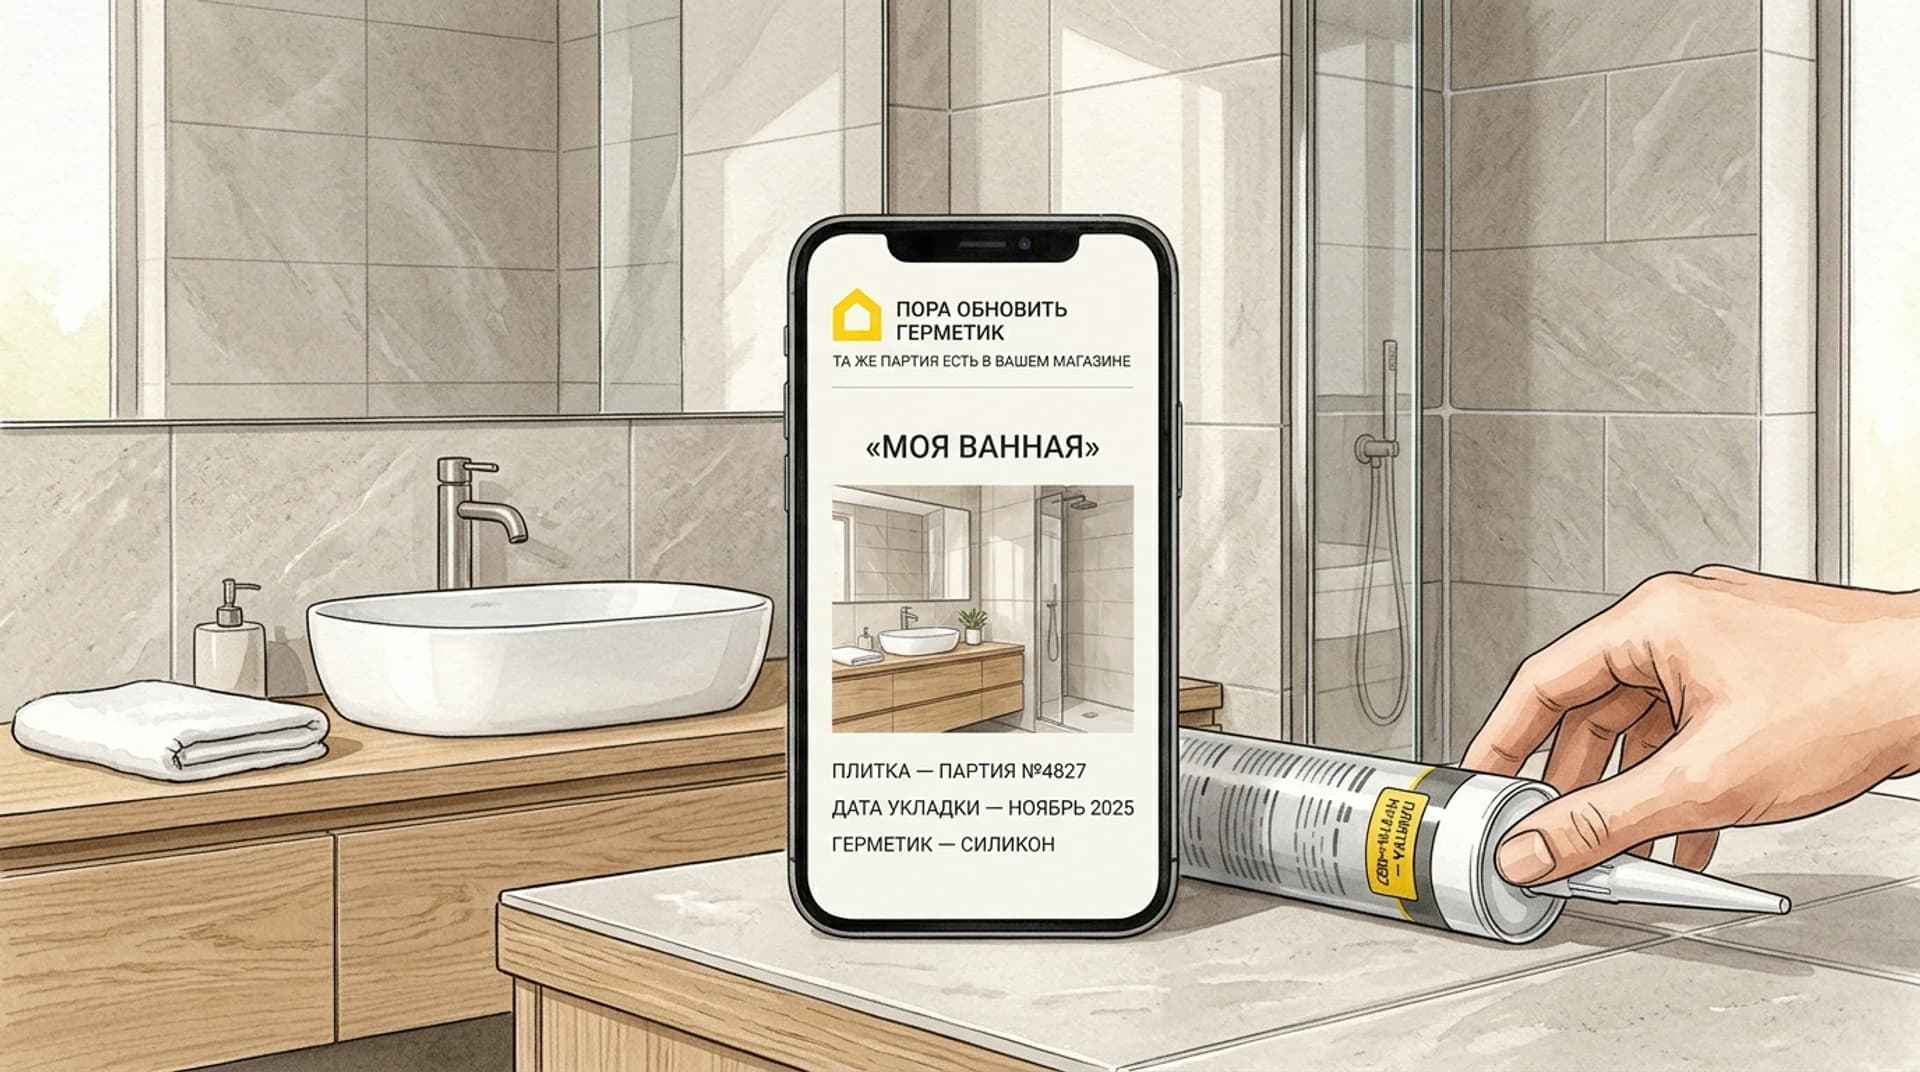
Суть. Клиенту, купившему материалы на санузел, выдаётся цифровой паспорт: что куплено, какие партии, сколько осталось, когда уложено, через сколько менять затирку и герметик. Через год приходит напоминание с наличием той же партии в его магазине и ценой. Пилот проверяет одно допущение: возвращается ли человек по напоминанию магазина, а не по собственной памяти.
Вау-эффект. Магазин помнит квартиру через год: не «здравствуйте, у нас акция», а «у вас заканчивается герметик той же партии, он есть в вашем магазине». Такого не делает ни платформа, ни бригада, ни производитель — у них нет ни чека, ни истории.
Бюджет. 220 тыс. ₽: раздел в приложении на трёх категориях — 140 тыс., настройка напоминаний — 50 тыс., тексты и поддержка ручного ввода — 30 тыс.
Срок. 10 недель: четыре на разработку, шесть на активацию (напоминание тестируется ускоренно, на укороченном интервале).
Финансовая проверка. При валовой прибыли 22,5 тыс. ₽ с повторного заказа пилот окупают десять обращений. Но настоящий эффект измеряется не десятью, а долей: если по напоминанию приходит хотя бы 5% владельцев паспортов, поток повторных заказов становится предсказуемым и не зависит от сезона.
Критерий успеха. Не менее 40% покупателей пилотных категорий активируют паспорт, не менее 5% приходят по напоминанию. Дополнительно: вопросы «чем заменить» в поддержке сокращаются.
Вау-эффект. Магазин помнит квартиру через год: не «здравствуйте, у нас акция», а «у вас заканчивается герметик той же партии, он есть в вашем магазине». Такого не делает ни платформа, ни бригада, ни производитель — у них нет ни чека, ни истории.
Бюджет. 220 тыс. ₽: раздел в приложении на трёх категориях — 140 тыс., настройка напоминаний — 50 тыс., тексты и поддержка ручного ввода — 30 тыс.
Срок. 10 недель: четыре на разработку, шесть на активацию (напоминание тестируется ускоренно, на укороченном интервале).
Финансовая проверка. При валовой прибыли 22,5 тыс. ₽ с повторного заказа пилот окупают десять обращений. Но настоящий эффект измеряется не десятью, а долей: если по напоминанию приходит хотя бы 5% владельцев паспортов, поток повторных заказов становится предсказуемым и не зависит от сезона.
Критерий успеха. Не менее 40% покупателей пилотных категорий активируют паспорт, не менее 5% приходят по напоминанию. Дополнительно: вопросы «чем заменить» в поддержке сокращаются.
8. Ключевые выводы
Вся работа о том, останется ли сеть местом, где покупают материалы, или станет местом, где заказывают ремонт. Из этого следуют восемь мыслей.
Первое место в категории больше не защищает от падения продаж. Доля компании в обороте крупнейших сетей по итогам 2025 года близка к половине, но при рынке, выросшем в деньгах, её продажи снизились. Это говорит не о слабости бренда, а о том, что точка конкуренции сместилась.
Полка перестала быть преимуществом. Миллион позиций маркетплейса и 112 магазинов по состоянию на 2025 год — сильная база, но универсальные платформы растут в разы быстрее именно на простых товарах. Покупатель выбирает не там, где богаче ассортимент, а там, где проще получить результат.
Последняя миля стала местом, где решается репутация. Более 60% клиентов начинают онлайн, а летом 2025 года почти три четверти онлайн-оборота шло с доставкой. Впечатление о компании формируется не в момент выбора, а в момент, когда машина не приехала.
Профессионал перестал быть сегментом и стал отдельным рынком. Около 30% оборота в 2025 году приходилось на бригады и строительные компании, и спрос продолжает смещаться от «сделай сам» к «сделай для меня». Это единственный клиент, который не откладывает ремонт до весны и платит полную цену за отсутствие сюрпризов.
Сервис нельзя скопировать скидкой, но его можно сократить вместе со штатом. Цену можно сравнить, товар скопировать, доставку пересчитать. Труднее воспроизвести того, кто посчитал, объяснил и взял на себя ответственность за результат. Поэтому сокращение численности на 11% год к году уместно оценивать не как экономию, а как расход: оно уменьшает ровно то, что отличает компанию.
Расчётливость покупателя — не временное явление. 54% покупателей осенью 2025 года сознательно отказывались от спонтанных покупок, при этом интерес к обновлению жилья остаётся высоким, а сами проекты дробятся на этапы. Компании, которая умеет продавать маленький ремонт так же хорошо, как большой, достанется больше поводов для визита.
Окно ещё открыто. Роль сети, которая отвечает за результат, а не за упаковку, пока не собрана в один продукт ни одной из крупных сетей. Она дороже в исполнении, требует людей и обязательств — но именно за неё покупатель готов платить, и именно её нельзя скопировать полкой.
Расчёт перестаёт быть человеческой операцией. Пока смету собирает специалист, её стоимость ограничивает, сколько людей компания может нанять, а штат при этом сокращается. Модуль, который принимает фотографию, голос и чужую фактуру и превращает их в заказ по остаткам склада, снимает это ограничение: типовое считает машина, человек остаётся на нестандартном. На российском рынке строительной розницы такого инструмента пока нет ни у одной крупной сети, и это одно из немногих мест, где нехватку людей можно превратить в преимущество в скорости.
Первое место в категории больше не защищает от падения продаж. Доля компании в обороте крупнейших сетей по итогам 2025 года близка к половине, но при рынке, выросшем в деньгах, её продажи снизились. Это говорит не о слабости бренда, а о том, что точка конкуренции сместилась.
Полка перестала быть преимуществом. Миллион позиций маркетплейса и 112 магазинов по состоянию на 2025 год — сильная база, но универсальные платформы растут в разы быстрее именно на простых товарах. Покупатель выбирает не там, где богаче ассортимент, а там, где проще получить результат.
Последняя миля стала местом, где решается репутация. Более 60% клиентов начинают онлайн, а летом 2025 года почти три четверти онлайн-оборота шло с доставкой. Впечатление о компании формируется не в момент выбора, а в момент, когда машина не приехала.
Профессионал перестал быть сегментом и стал отдельным рынком. Около 30% оборота в 2025 году приходилось на бригады и строительные компании, и спрос продолжает смещаться от «сделай сам» к «сделай для меня». Это единственный клиент, который не откладывает ремонт до весны и платит полную цену за отсутствие сюрпризов.
Сервис нельзя скопировать скидкой, но его можно сократить вместе со штатом. Цену можно сравнить, товар скопировать, доставку пересчитать. Труднее воспроизвести того, кто посчитал, объяснил и взял на себя ответственность за результат. Поэтому сокращение численности на 11% год к году уместно оценивать не как экономию, а как расход: оно уменьшает ровно то, что отличает компанию.
Расчётливость покупателя — не временное явление. 54% покупателей осенью 2025 года сознательно отказывались от спонтанных покупок, при этом интерес к обновлению жилья остаётся высоким, а сами проекты дробятся на этапы. Компании, которая умеет продавать маленький ремонт так же хорошо, как большой, достанется больше поводов для визита.
Окно ещё открыто. Роль сети, которая отвечает за результат, а не за упаковку, пока не собрана в один продукт ни одной из крупных сетей. Она дороже в исполнении, требует людей и обязательств — но именно за неё покупатель готов платить, и именно её нельзя скопировать полкой.
Расчёт перестаёт быть человеческой операцией. Пока смету собирает специалист, её стоимость ограничивает, сколько людей компания может нанять, а штат при этом сокращается. Модуль, который принимает фотографию, голос и чужую фактуру и превращает их в заказ по остаткам склада, снимает это ограничение: типовое считает машина, человек остаётся на нестандартном. На российском рынке строительной розницы такого инструмента пока нет ни у одной крупной сети, и это одно из немногих мест, где нехватку людей можно превратить в преимущество в скорости.
«Магазин продаёт квадратные метры. Покупатель покупает ванную. Разница в том, кто отвечает за результат.»
Дисклеймер
Данная статья подготовлена исключительно на основе общедоступных источников. Авторы не имели доступа к внутренней документации, управленческой отчётности или непубличной информации компании «Ле Монлид». В рамках исследования был проведён синтез данных из массива релевантных публичных источников (отраслевые отчёты, финансовые реестры, деловые СМИ, регуляторные акты, платформы вакансий и отзывов, кросс-отраслевые бенчмарки).
Ниже приведены наиболее критичные прямые ссылки, структурированные по тематическим блокам.
Ниже приведены наиболее критичные прямые ссылки, структурированные по тематическим блокам.
1. Компания, бренд, торговая сеть
1.1 Retail.ru — карточка сети — первый магазин в Мытищах в 2004 году; 112 магазинов, 11 дарксторов, 6 распределительных центров
1.2 Википедия — «Лемана ПРО» — история сети; 15 складских комплексов около 900 тыс. кв. м, данные на март 2026
1.3 TAdviser — выручка около 550 млрд ₽, 6-е место среди ритейлеров, численность персонала
1.4 ТАСС — переименование в «Лемана ПРО» с июня 2024 года
1.5 АКМ — завершение ребрендинга более 70 гипермаркетов
1.6 Retail.ru — фоторепортаж — изменения в гипермаркетах после ребрендинга
1.7 MosBuild — итоги 2025 года: завершение ребрендинга СТМ, пять новых брендов
1.8 Saby (СБИС) — реквизиты ООО «Ле Монлид», ИНН, ОГРН
1.9 App Store — функции приложения: поиск, наличие, список покупок, отзывы
2. Финансовые показатели и оценки рынка
2.1 INFOLine — рейтинг сетей — 11 крупнейших сетей 1,15 трлн ₽, минус 2%; «Лемана ПРО» 550 млрд ₽, минус 6%
2.2 INFOLine — DIY&Garden — розничный сегмент 2,09 трлн ₽, плюс 4,8%
2.3 INFOLine — розница и B2B — 3,49 трлн ₽ в первом полугодии, плюс 11,6%
2.4 Retail.ru — концентрация — доля трёх крупнейших игроков сегмента
2.5 Retail.ru / INFOLine — 2,01 трлн ₽, плюс 13,2%; маркетплейсы 867,4 млрд ₽, плюс 42,5%, доля 13,3%
2.6 Retail.ru — итоги 2025 — доля онлайн-продаж свыше 11%, новые магазины
2.7 Фонтанка — контекст рынка DIY и положения сети в 2026 году
3. Структура собственности и управление, 2026
3.1 РИА Новости — указ от 17 сентября 2026 года о передаче долей ООО «Ле Монлид» во временное управление
3.2 РИА Недвижимость — временный управляющий: структура управления сети сохраняется
3.3 Интерфакс — сохранение сети, распредцентров и работы магазинов; обычный режим
3.4 Интерфакс — смена гендиректора ООО «Ле Монлид» с 22 сентября 2026 года
3.5 Коммерсантъ — передача активов ряда компаний, включая «Лемана ПРО», во временное управление
3.6 Эксперт — рамки указа от 17 сентября 2026 года
3.7 Forbes.kz — взгляд на событие со стороны казахстанского подразделения
4. Рынок DIY и розница
4.1 Движение.ру — замедление роста продаж товаров для дома и ремонта вдвое
4.2 Inc. Russia — сокращение числа магазинов у DIY-сетей
4.3 Shopandmall — оптимизация сетей и закрытия точек
4.4 Retail.ru — динамика выручки крупнейшего игрока, апрель 2026
4.5 Retail.ru — стратегии DIY — около 1 млн позиций маркетплейса и примерно 20% онлайн-продаж
4.6 Tybet.ru — омниканальные показатели и структура заказов
4.7 Retail.ru — технологии — роль физического зала и технологий в рознице
4.8 INFOLine — портал — отраслевые обзоры розницы и методология
5. Онлайн, маркетплейс, омниканальность
5.1 Shopper's — доступ продавцов маркетплейса к складам сети
5.2 Эксперт — ПМЭФ-2025 — более 60% покупателей начинают онлайн и покупают в магазине
5.3 Retail.ru — 61% заказов с доставкой; летом 74% онлайн-оборота доставка, 26% самовывоз
5.4 CNews — цифровизация ритейла и кейсы отрасли
5.5 vc.ru — разборы бизнес-моделей российских компаний
5.6 Habr — инженерные разборы, логистика и ИТ-платформы
6. Услуги, ремонт и клиентский опыт
6.1 Retail.ru — ремонт ванной под ключ в 2026 году: 165–680 тыс. ₽
6.2 Лемана ПРО — услуги — замер, проектирование, монтаж, отделка, инженерные работы
6.3 Лемана ПРО — лояльность — программа лояльности и гарантии на монтаж
6.4 2ГИС, Красногорск — отзывы о частичной доставке и возврате
6.5 2ГИС, Новосибирск — отзывы о качестве товара и возврате
6.6 Форум Роспотребнадзора — обращение о недоставке в назначенный день
6.7 Т-Банк Отзывы — сводные оценки клиентами
6.8 Лемана ПРО — сайт — каталог, сервисы и условия обслуживания
7. Потребительские исследования
7.1 Б1 — доля сокращающих спонтанные покупки: с 49% до 54%, ноябрь 2025
7.2 НАФИ — MosBuild 2025 — 87% интересуются обновлением интерьера, 26% берутся за сложные работы
7.3 ЮMoney — рост сервисных расходов в 2025 году
7.4 Statista — международные бенчмарки розницы
7.5 Euromonitor — обзоры потребительских рынков и каналов
7.6 Nielsen — исследования покупательского поведения
7.7 GfK — данные о потребительских предпочтениях
8. Право, регулирование, официальные данные
8.1 КонсультантПлюс — ст. 1274 ГК РФ — правовая основа цитирования
8.2 КонсультантПлюс — акты о защите прав потребителей, торговле и рекламе
8.3 ФНС России — данные о юрлицах, ЕГРЮЛ, отчётность
8.4 Минтруд России — документы по труду и социальной политике
8.5 Банк России — статистика финансового рынка
8.6 Московская биржа — данные по эмитентам и рынку капитала
8.7 HeadHunter — вакансии и оценки работодателей
8.8 Retail.ru — портал розничного рынка
8.9 Forbes Россия — профили компаний и рейтинги
8.10 РИА Новости — официальные новости и корпоративные события
8.11 Интерфакс — корпоративная хроника и экономическая повестка
1.1 Retail.ru — карточка сети — первый магазин в Мытищах в 2004 году; 112 магазинов, 11 дарксторов, 6 распределительных центров
1.2 Википедия — «Лемана ПРО» — история сети; 15 складских комплексов около 900 тыс. кв. м, данные на март 2026
1.3 TAdviser — выручка около 550 млрд ₽, 6-е место среди ритейлеров, численность персонала
1.4 ТАСС — переименование в «Лемана ПРО» с июня 2024 года
1.5 АКМ — завершение ребрендинга более 70 гипермаркетов
1.6 Retail.ru — фоторепортаж — изменения в гипермаркетах после ребрендинга
1.7 MosBuild — итоги 2025 года: завершение ребрендинга СТМ, пять новых брендов
1.8 Saby (СБИС) — реквизиты ООО «Ле Монлид», ИНН, ОГРН
1.9 App Store — функции приложения: поиск, наличие, список покупок, отзывы
2. Финансовые показатели и оценки рынка
2.1 INFOLine — рейтинг сетей — 11 крупнейших сетей 1,15 трлн ₽, минус 2%; «Лемана ПРО» 550 млрд ₽, минус 6%
2.2 INFOLine — DIY&Garden — розничный сегмент 2,09 трлн ₽, плюс 4,8%
2.3 INFOLine — розница и B2B — 3,49 трлн ₽ в первом полугодии, плюс 11,6%
2.4 Retail.ru — концентрация — доля трёх крупнейших игроков сегмента
2.5 Retail.ru / INFOLine — 2,01 трлн ₽, плюс 13,2%; маркетплейсы 867,4 млрд ₽, плюс 42,5%, доля 13,3%
2.6 Retail.ru — итоги 2025 — доля онлайн-продаж свыше 11%, новые магазины
2.7 Фонтанка — контекст рынка DIY и положения сети в 2026 году
3. Структура собственности и управление, 2026
3.1 РИА Новости — указ от 17 сентября 2026 года о передаче долей ООО «Ле Монлид» во временное управление
3.2 РИА Недвижимость — временный управляющий: структура управления сети сохраняется
3.3 Интерфакс — сохранение сети, распредцентров и работы магазинов; обычный режим
3.4 Интерфакс — смена гендиректора ООО «Ле Монлид» с 22 сентября 2026 года
3.5 Коммерсантъ — передача активов ряда компаний, включая «Лемана ПРО», во временное управление
3.6 Эксперт — рамки указа от 17 сентября 2026 года
3.7 Forbes.kz — взгляд на событие со стороны казахстанского подразделения
4. Рынок DIY и розница
4.1 Движение.ру — замедление роста продаж товаров для дома и ремонта вдвое
4.2 Inc. Russia — сокращение числа магазинов у DIY-сетей
4.3 Shopandmall — оптимизация сетей и закрытия точек
4.4 Retail.ru — динамика выручки крупнейшего игрока, апрель 2026
4.5 Retail.ru — стратегии DIY — около 1 млн позиций маркетплейса и примерно 20% онлайн-продаж
4.6 Tybet.ru — омниканальные показатели и структура заказов
4.7 Retail.ru — технологии — роль физического зала и технологий в рознице
4.8 INFOLine — портал — отраслевые обзоры розницы и методология
5. Онлайн, маркетплейс, омниканальность
5.1 Shopper's — доступ продавцов маркетплейса к складам сети
5.2 Эксперт — ПМЭФ-2025 — более 60% покупателей начинают онлайн и покупают в магазине
5.3 Retail.ru — 61% заказов с доставкой; летом 74% онлайн-оборота доставка, 26% самовывоз
5.4 CNews — цифровизация ритейла и кейсы отрасли
5.5 vc.ru — разборы бизнес-моделей российских компаний
5.6 Habr — инженерные разборы, логистика и ИТ-платформы
6. Услуги, ремонт и клиентский опыт
6.1 Retail.ru — ремонт ванной под ключ в 2026 году: 165–680 тыс. ₽
6.2 Лемана ПРО — услуги — замер, проектирование, монтаж, отделка, инженерные работы
6.3 Лемана ПРО — лояльность — программа лояльности и гарантии на монтаж
6.4 2ГИС, Красногорск — отзывы о частичной доставке и возврате
6.5 2ГИС, Новосибирск — отзывы о качестве товара и возврате
6.6 Форум Роспотребнадзора — обращение о недоставке в назначенный день
6.7 Т-Банк Отзывы — сводные оценки клиентами
6.8 Лемана ПРО — сайт — каталог, сервисы и условия обслуживания
7. Потребительские исследования
7.1 Б1 — доля сокращающих спонтанные покупки: с 49% до 54%, ноябрь 2025
7.2 НАФИ — MosBuild 2025 — 87% интересуются обновлением интерьера, 26% берутся за сложные работы
7.3 ЮMoney — рост сервисных расходов в 2025 году
7.4 Statista — международные бенчмарки розницы
7.5 Euromonitor — обзоры потребительских рынков и каналов
7.6 Nielsen — исследования покупательского поведения
7.7 GfK — данные о потребительских предпочтениях
8. Право, регулирование, официальные данные
8.1 КонсультантПлюс — ст. 1274 ГК РФ — правовая основа цитирования
8.2 КонсультантПлюс — акты о защите прав потребителей, торговле и рекламе
8.3 ФНС России — данные о юрлицах, ЕГРЮЛ, отчётность
8.4 Минтруд России — документы по труду и социальной политике
8.5 Банк России — статистика финансового рынка
8.6 Московская биржа — данные по эмитентам и рынку капитала
8.7 HeadHunter — вакансии и оценки работодателей
8.8 Retail.ru — портал розничного рынка
8.9 Forbes Россия — профили компаний и рейтинги
8.10 РИА Новости — официальные новости и корпоративные события
8.11 Интерфакс — корпоративная хроника и экономическая повестка
Все выводы, оценки, рекомендации, а также стратегические сценарии, представленные в материале, носят субъективный аналитический характер и отражают профессиональное мнение авторов, сформированное на основе ограниченного набора общедоступных данных. Материал не претендует на полноту, абсолютную точность или однозначность.
В силу демонстрационного и образовательного характера статьи авторы использовали модельные допущения (округление показателей, усреднение данных по филиалам, фиксация части внешних переменных на базовом уровне) для обеспечения читаемости и сопоставимости сценариев. Количественные оценки ожидаемого эффекта (прирост выручки, изменение CAC, динамика маржинальности и др.) имеют прогнозно-вероятностный характер и основаны на модели «при прочих равных условиях» (ceteris paribus). Реальные результаты могут существенно отличаться вследствие изменения рыночной конъюнктуры, регуляторных актов, макроэкономических шоков или внутренних операционных факторов.
Читателю рекомендуется рассматривать данный анализ как один из возможных сценарных взглядов на стратегическую позицию компании, а не как исчерпывающее или обязательное к исполнению руководство.
В силу демонстрационного и образовательного характера статьи авторы использовали модельные допущения (округление показателей, усреднение данных по филиалам, фиксация части внешних переменных на базовом уровне) для обеспечения читаемости и сопоставимости сценариев. Количественные оценки ожидаемого эффекта (прирост выручки, изменение CAC, динамика маржинальности и др.) имеют прогнозно-вероятностный характер и основаны на модели «при прочих равных условиях» (ceteris paribus). Реальные результаты могут существенно отличаться вследствие изменения рыночной конъюнктуры, регуляторных актов, макроэкономических шоков или внутренних операционных факторов.
Читателю рекомендуется рассматривать данный анализ как один из возможных сценарных взглядов на стратегическую позицию компании, а не как исчерпывающее или обязательное к исполнению руководство.
Настоящий материал не представляет собой:
• официального аудиторского отчёта, финансовой экспертизы или результата due diligence;
• инвестиционной рекомендации, проспекта ценных бумаг или совета по приобретению/реализации долей, акций, деривативов или иных финансовых инструментов, связанных с компанией «Ле Монлид»;
• экспертного заключения о рыночной стоимости, конкурентном позиционировании, юридической чистоте или ликвидности активов холдинга;
• основания для принятия управленческих, бюджетных, кредитных или инвестиционных решений третьими лицами.
Материал подготовлен в аналитических и ознакомительных целях. Авторы не несут ответственности за прямые или косвенные убытки, упущенную выгоду, репутационные или операционные потери, возникшие у читателей, контрагентов или третьих лиц в результате ознакомления с текстом, его интерпретации или применения содержащихся в нём гипотез.
• официального аудиторского отчёта, финансовой экспертизы или результата due diligence;
• инвестиционной рекомендации, проспекта ценных бумаг или совета по приобретению/реализации долей, акций, деривативов или иных финансовых инструментов, связанных с компанией «Ле Монлид»;
• экспертного заключения о рыночной стоимости, конкурентном позиционировании, юридической чистоте или ликвидности активов холдинга;
• основания для принятия управленческих, бюджетных, кредитных или инвестиционных решений третьими лицами.
Материал подготовлен в аналитических и ознакомительных целях. Авторы не несут ответственности за прямые или косвенные убытки, упущенную выгоду, репутационные или операционные потери, возникшие у читателей, контрагентов или третьих лиц в результате ознакомления с текстом, его интерпретации или применения содержащихся в нём гипотез.
Упоминание ООО «Ле Монлид», «Лемана ПРО», «Леруа Мерлен», Adeo, Wildberries, Ozon, «Яндекс Маркета», Castorama, OBI и иных упомянутых в материале компаний и брендов осуществляется исключительно в информационных и аналитических целях в рамках добросовестного использования (ст. 1274 ГК РФ).
Такое упоминание не направлено на присвоение прав, создание ложного впечатления об аффилированности, получение недобросовестной коммерческой выгоды или нанесение ущерба деловой репутации правообладателей. Все права на указанные товарные знаки, логотипы и фирменные стили принадлежат их законным владельцам. Авторы и платформа публикации не действуют от имени указанных компаний и не уполномочены представлять их интересы.
Такое упоминание не направлено на присвоение прав, создание ложного впечатления об аффилированности, получение недобросовестной коммерческой выгоды или нанесение ущерба деловой репутации правообладателей. Все права на указанные товарные знаки, логотипы и фирменные стили принадлежат их законным владельцам. Авторы и платформа публикации не действуют от имени указанных компаний и не уполномочены представлять их интересы.
Авторы не преследовали цели оскорбить деловую репутацию компании «Ле Монлид», её руководства, сотрудников, дочерних и аффилированных структур, а также распространить заведомо ложные, порочащие или недостоверные сведения. Все критические замечания (включая анализ слабых сторон, операционных разрывов, цифровых и кадровых рисков) основаны исключительно на верифицируемых общедоступных данных (бухгалтерская отчётность, отраслевые исследования, вакансии, отзывы, публичные заявления) и отражают типичные структурные вызовы крупных многопрофильных производственных холдингов в условиях высокой рыночной турбулентности.
Авторы сознательно избегали оценочных суждений, не подтверждённых публичными источниками, и придерживались нейтрального аналитического тона даже в разделах, посвящённых угрозам и зонам роста. В случае выявления фактических неточностей авторы готовы к конструктивному диалогу и оперативному внесению редакционных уточнений.
Авторы сознательно избегали оценочных суждений, не подтверждённых публичными источниками, и придерживались нейтрального аналитического тона даже в разделах, посвящённых угрозам и зонам роста. В случае выявления фактических неточностей авторы готовы к конструктивному диалогу и оперативному внесению редакционных уточнений.
Все графические элементы, представленные в материале или предполагаемые к его сопровождению (диаграммы, инфографика, таблицы, концепт-визуализации), созданы авторами с использованием графических редакторов и генеративных нейросетей на основе текстовых описаний. Они носят концептуально-модельный характер и не являются документальными фотографиями реальных производственных линий, складских комплексов, офисных помещений, продукции или мероприятий компании.
Любое сходство с реальными объектами, дизайном упаковки, фирменным стилем или логотипами носит случайный или номинальный характер. Визуализации не должны рассматриваться как подтверждённые данные или официальная атрибуция бренда.
Любое сходство с реальными объектами, дизайном упаковки, фирменным стилем или логотипами носит случайный или номинальный характер. Визуализации не должны рассматриваться как подтверждённые данные или официальная атрибуция бренда.
Авторы, редакторы и платформа публикации не несут ответственности в пределах, допустимых действующим законодательством, за:
• прямые или косвенные убытки, возникшие вследствие использования материалов статьи или принятия на их основе управленческих, финансовых или операционных решений;
• возможную неточность, неполноту или устаревание данных, поскольку внешние источники могли быть обновлены, скорректированы или отозваны после даты подготовки анализа;
• последствия ошибочной интерпретации аналитических выводов лицами, не обладающими профильными компетенциями в области стратегического менеджмента, финансов или отраслевой аналитики;
• действия третьих лиц (ритейлеров, поставщиков, регуляторов, конкурентов), способные повлиять на реализацию описанных сценариев.
Перед принятием любых стратегических, инвестиционных или юридических решений, затрагивающих деятельность «Ле Монлид» или их конкурентной среды, настоятельно рекомендуется проводить независимую верификацию данных и консультироваться с профильными специалистами: аудиторами, корпоративными юристами, финансовыми аналитиками и отраслевыми консультантами.
• прямые или косвенные убытки, возникшие вследствие использования материалов статьи или принятия на их основе управленческих, финансовых или операционных решений;
• возможную неточность, неполноту или устаревание данных, поскольку внешние источники могли быть обновлены, скорректированы или отозваны после даты подготовки анализа;
• последствия ошибочной интерпретации аналитических выводов лицами, не обладающими профильными компетенциями в области стратегического менеджмента, финансов или отраслевой аналитики;
• действия третьих лиц (ритейлеров, поставщиков, регуляторов, конкурентов), способные повлиять на реализацию описанных сценариев.
Перед принятием любых стратегических, инвестиционных или юридических решений, затрагивающих деятельность «Ле Монлид» или их конкурентной среды, настоятельно рекомендуется проводить независимую верификацию данных и консультироваться с профильными специалистами: аудиторами, корпоративными юристами, финансовыми аналитиками и отраслевыми консультантами.
Исключительные права на данный аналитический материал как объект авторского права (включая текст, структуру, SWOT-таблицы, матрицу решений, сценарные модели, методику экспресс-анализа и сопутствующие визуализации) принадлежат проекту SwotBoss.ru и охраняются законодательством Российской Федерации об авторском праве и смежных правах.
Авторы безвозмездно разрешают следующим лицам использовать материал в коммерческих и внутренних целях без предварительного согласования:
• компании «Ле Монлид» и её брендам»;
• при условии, что использование не искажает исходный смысл анализа, не создаёт ложного впечатления об официальном партнёрстве или одобрении со стороны третьих лиц, и не наносит ущерба деловой репутации упомянутых компаний.
Единственное пожелание команды SwotBoss.ru: при коммерческом или внутреннем использовании материала оставить краткий отзыв или отчёт о применении на странице разбора кейса на сайте SwotBoss.ru. Это позволяет авторам собирать практическую обратную связь и совершенствовать методологию.
Любое иное коммерческое использование текста, структур или сценариев третьими лицами (не связанными с указанными компаниями) без письменного разрешения правообладателя запрещено. Запрос на лицензирование направляется через контактную форму на сайте SwotBoss.ru.
Авторы безвозмездно разрешают следующим лицам использовать материал в коммерческих и внутренних целях без предварительного согласования:
• компании «Ле Монлид» и её брендам»;
• при условии, что использование не искажает исходный смысл анализа, не создаёт ложного впечатления об официальном партнёрстве или одобрении со стороны третьих лиц, и не наносит ущерба деловой репутации упомянутых компаний.
Единственное пожелание команды SwotBoss.ru: при коммерческом или внутреннем использовании материала оставить краткий отзыв или отчёт о применении на странице разбора кейса на сайте SwotBoss.ru. Это позволяет авторам собирать практическую обратную связь и совершенствовать методологию.
Любое иное коммерческое использование текста, структур или сценариев третьими лицами (не связанными с указанными компаниями) без письменного разрешения правообладателя запрещено. Запрос на лицензирование направляется через контактную форму на сайте SwotBoss.ru.
Настоящий материал может свободно и безвозмездно использоваться образовательными организациями всех уровней (школами, колледжами, вузами, бизнес-школами, корпоративными университетами, центрами дополнительного образования), а также независимыми преподавателями, тренерами и исследователями в учебных, научных и методических целях, включая курсы по стратегическому менеджменту, маркетингу, анализу бизнес-кейсов, управлению цепями поставок, корпоративным финансам и инноватике.
Команда SwotBoss.ru не требует формального согласования для академического использования. Единственная просьба: при публикации или распространении материала в учебной среде указывать источник (SwotBoss.ru) и, по возможности, направлять краткую обратную связь или описание педагогической практики применения на контактный адрес, указанный на сайте проекта. Это способствует развитию открытой аналитической культуры и обмену лучшими практиками.
Команда SwotBoss.ru не требует формального согласования для академического использования. Единственная просьба: при публикации или распространении материала в учебной среде указывать источник (SwotBoss.ru) и, по возможности, направлять краткую обратную связь или описание педагогической практики применения на контактный адрес, указанный на сайте проекта. Это способствует развитию открытой аналитической культуры и обмену лучшими практиками.